「児童手当が振り込まれたけれど、そのまま生活費に使ってもいいのかな…?」
「周りの家庭は全額教育費として貯金しているの?」
「そもそも、高校卒業までトータルでいくらもらえるんだろう?」
偶数月になると口座に振り込まれる児童手当。子育て世帯にとって本当にありがたい支援ですが、その「使い道」や「管理方法」について悩んでいるパパ・ママはとても多いです。
結論から言うと、児童手当は必ずしも全額貯金しなければならないお金ではありません。
大切なのは「全部貯めるか・全部使うか」の二者択一で悩むことではなく、夫婦で用途(目的)を決め、児童手当を日々の生活費口座と分けてしっかり管理することです。
この記事では、2026年現在の児童手当の最新支給額や高校卒業までの総額、生活費に使う際の考え方、18年間貯めた場合の金額シミュレーション、そして夫婦で「いつの間にか使った」を防ぐスマートな管理方法まで分かりやすく解説します!
児童手当はいくらもらえる?2026年現在の金額
まずは、現在受け取れる児童手当の「毎月の支給額」と「高校卒業までの総額」を確認しておきましょう。
現行の児童手当制度では、所得制限が全面的に撤廃され、高校生年代まで支給対象が広がっています。
3歳未満は月1万5,000円、3歳以上は月1万円
毎月支給される基本の金額(月額)は以下の通りです。支給は年に6回、偶数月(2月・4月・6月・8月・10月・12月)に前月までの2ヶ月分がまとめて振り込まれます。
- 3歳未満:月額 1万5,000円(第1子・第2子)
- 3歳 〜 高校生年代:月額 1万円(第1子・第2子)
※18歳到達後の最初の3月31日まで - 第3子以降:月額 一律 3万円
※カウント対象となるお子さんがいる場合、高校生年代まで
所得による支給制限や減額は一切ないため、対象となるすべての子育て世帯が満額を受け取ることができます。
児童手当は高校卒業まで総額いくら?
生まれた月(誕生月)によって支給月数が若干異なりますが、第1子・第2子の場合、誕生から高校卒業(18歳)までに受け取れる児童手当の総額は1人あたり「約234万円」がひとつの目安となります。
もしお子さんが2人いるご家庭であれば、トータルの受給総額は約468万円というまとまった金額になります。
※第1子・第2子の場合、現行制度が続く前提で高校卒業年代まで全額受給すると、総額は約234万円が目安です。実際の受給総額は誕生月や申請時期などによって異なる場合があります。
児童手当は貯金するべき?生活費に使ってもいい?

「児童手当を日々の生活費や買い出しに使ってしまうのは、親としてダメなのかな…」と罪悪感を抱く必要はありません。
結論として、児童手当を日々の生活費や子育ての費用に使うことは全く問題ありません。
そもそも児童手当法の法目的にも、「家庭等における生活の安定」と「児童の健やかな成長」が掲げられています。決して「将来の教育費のために全額口座に封印しなければならない制度」ではないのです。
大切なのは、「なんとなく生活費口座に混ぜて使い込んでしまう」状態を避けることです。ご家庭の家計状況に合わせて、以下の3つのパターンから自分たちに合ったスタイルを選びましょう。
パターン①:全額貯金する
- 向いている家庭
日々の家計に比較的ゆとりがあり、毎月の給与だけで生活費や現在の育児費を十分に賄えているご家庭。 - 特徴
手元に入った児童手当(約234万円)をそのまま将来の大学進学費用や留学費用などの「教育資金の土台」として蓄えておく王道スタイルです。
パターン②:一部を貯め、一部を使う
- 向いている家庭
将来の教育費も準備したいけれど、現在の習い事や服、保育料などの負担もリアルに重いと感じているご家庭。 - 特徴
例えば毎月1万円のうち「5,000円は将来の教育資金として貯金」「5,000円は現在の習い事代や体験費用として使う」というように用途をあらかじめ半々に分けます。
「全部貯められないからダメだ」と自分を責める必要はありません。今のお子さんの成長に投資しつつ、将来の準備も両立できる最も現実的な方法です。
パターン③:全額を現在の子育て費・生活費に使う
- 向いている家庭
育休中で収入が減っている時期や、0〜2歳児クラスの保育料負担が重い時期、固定費が一時的に膨らんでいるご家庭。 - 特徴
毎月の生活費や保育料、食費、日用品費として割り切って活用します。家計が苦しい時期に無理をして貯金し、日々の生活が困窮してしまっては本末転倒です。「今は家庭の生活を安定させる時期」と割り切って使い、家計が落ち着いてから貯蓄ペースを上げていけば問題ありません。
児童手当を18年間貯めたらいくらになる?
「児童手当をそのまま貯めたり、少しだけ自分たちの給料から上乗せして積立したら、将来どれくらい貯まるんだろう?」と気になりますよね。
高校卒業(18歳)までの18年間で積み立てられる「元本金額」のシミュレーションです。
- ① 児童手当だけをそのまま現金で貯めた場合
-
- 18年間の貯金総額 約234万円(※第1子・第2子の場合)
大学進学時の初年度納付金(入学金+1年目の授業料)の大きな足しになる金額です。
- ② 児童手当 + 毎月5,000円を自分たちで追加した場合
-
- 追加する自己資金(18年間) 毎月 5,000円 × 12ヶ月 × 18年 = 108万円
- 18年間の貯金総額(元本合計) 234万円 + 108万円 = 約 342万円
毎月5,000円(1日あたり約160円)を自分たちの給料からプラスして先取り貯金するだけで、大元本は340万円を超えてきます。
- ③ 児童手当 + 毎月1万円を自分たちで追加した場合
-
- 追加する自己資金(18年間) 毎月 1万円 × 12ヶ月 × 18年 = 216万円
- 18年間の貯金総額(元本合計) 234万円 + 216万円 = 約 450万円
毎月1万円を追加できれば元本は約450万円になります。大学進学時のまとまった教育費を準備する大きな土台になります。
「児童手当だけで大学費用をすべて賄う」のは難しいですが、「児童手当を土台にして、毎月数千円〜1万円をプラスして貯める」ことで、将来の教育費の不安は劇的に解消されます。
児童手当はどこに貯める?おすすめの管理方法

児童手当を保管・運用するための代表的な3つの管理方法です。
① 親名義の「別口座(サブ口座)」に分ける
- 特徴
普段の生活費や公共料金が引き落とされるメイン口座とは別に、児童手当専用の銀行口座(親名義)を用意して保管する方法です。 - メリット
日々の生活費と物理的に分離されるため、「うっかり使ってしまった」という事故を防げます。最もシンプルで始めやすい方法です。
② 子ども名義の銀行口座で管理する
- 特徴
お子さん本人の名前で銀行口座を開設し、そこへ児童手当を振込・移動させて管理する方法です。 - メリット・注意点
児童手当そのものは原則として受給者名義の口座で受け取るため、子ども名義口座で管理する場合は、受給後に資金を移す必要があります。また、子ども名義で多額の資金を管理・贈与する場合は、贈与税の扱いにも注意が必要です。
③ NISA(新NISA)などで長期運用する
- 特徴
数年以内に使う予定がない資金であれば、NISA口座を活用して、投資信託等で長期運用する方法です。 - メリット・使い分けの考え方
大学進学まで18年程度の運用期間を確保できる場合、長期・積立・分散投資による運用も選択肢になります。
ただし、全額をリスク資産(投資)に回すのではなく、「数年以内に使うお金(保育料や小中学校のイベント費等)は現金預金」「10年以上先の大学費用はNISAで運用」というように、時期とリスク許容度に応じて使い分けるのが安心です。
児童手当を「いつの間にか使った」にしない3つのルール
内閣府の「児童手当等の使途に関する意識調査」(平成30~31年)によると、「児童手当の主な使い道」の問いに対して、「子どものための将来の貯蓄」が57.9%となっています。
しかしその一方で、通常児童手当は、原則として父母のうち所得が高い方が受給者となり、その受給者名義の口座に振り込まれます。そのため、夫婦のどちらか一方の個人口座で管理され、もう一方が残高や使い道を把握しにくくなるケースがあります。
児童手当を無駄にせず有効活用するために、夫婦で以下の3つのルールを実践しましょう。
偶数月に児童手当が振り込まれたら、放置せずに数日以内に専用の貯金口座や運用口座へ移動させます。自動振替サービス等を設定しておくのも効果的です。
「全額貯金するのか」「いくらを今の子育て費用に充てるのか」という割合や用途を、必ず夫婦でオープンに話し合って握っておきます。
児童手当を受取っている本人(口座名義人)だけが残高を知っているブラックボックス状態を解消します。「今いくら貯まっているか」「累計でいくらになったか」を二人で定期的に共有・確認できる環境を作りましょう。
OsidOriで児童手当と教育資金を夫婦で見える化しよう
「児童手当を生活費と分けたいけれど、口座をわざわざ新しく増やすのは面倒」
「夫の口座に振り込まれる児童手当の残高を、妻も一緒にリアルタイムで確認したい!」
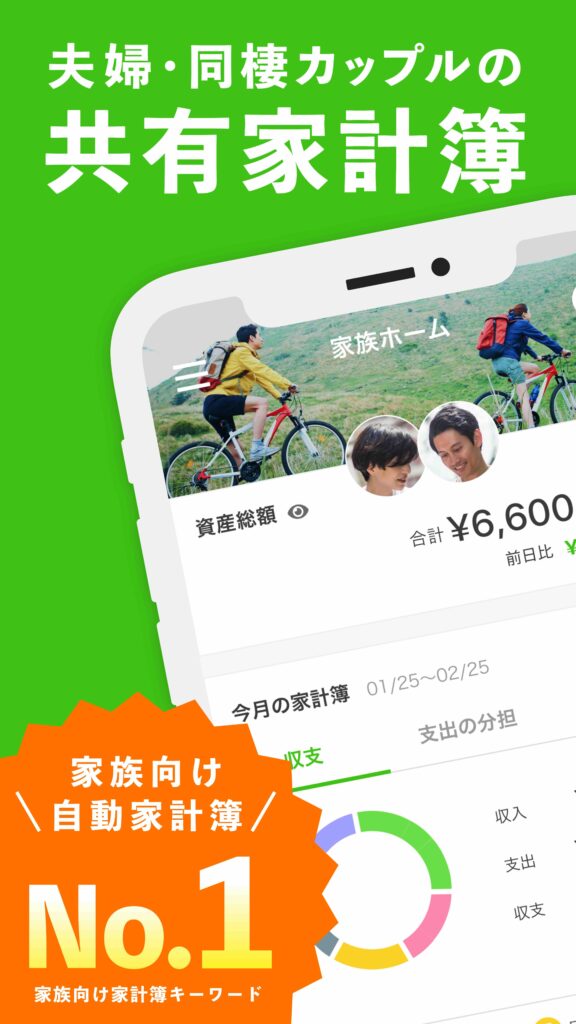
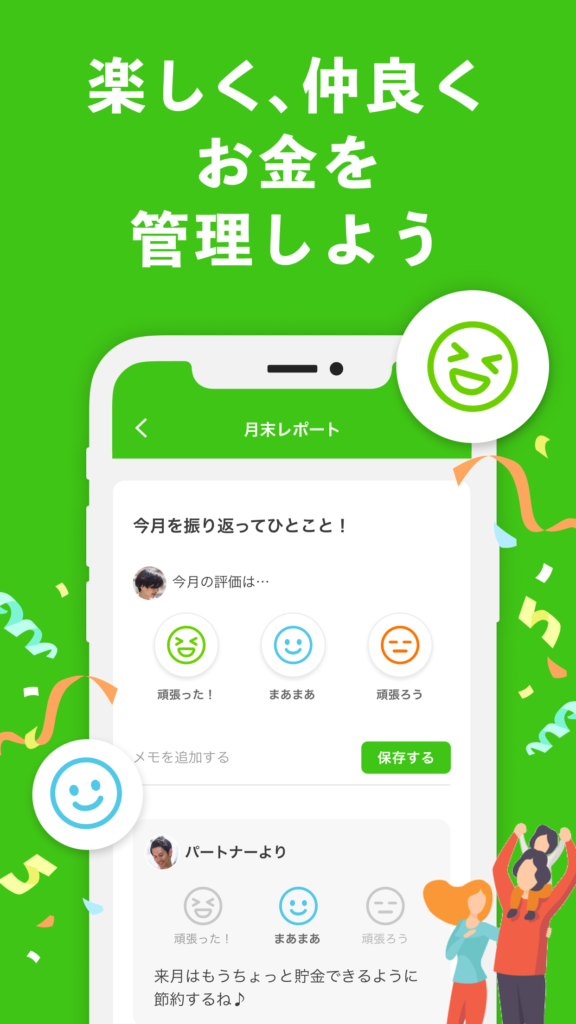
そんなご夫婦におすすめなのが、夫婦・カップル向け家計簿アプリ「OsidOri(オシドリ)」です。
| 項目 | 内容 |
|---|---|
| 料金 | 基本無料(プレミアムプランあり) |
| 対応OS | iPhone / Android |
| 主な機能 | 共有家計簿、予算管理、AIレシート、口座・クレカ連携、共有/個人の切り替え、目標貯金、カレンダー機能 等 |
| 主要顧客 | カップル、夫婦向け |
ここが魅力!
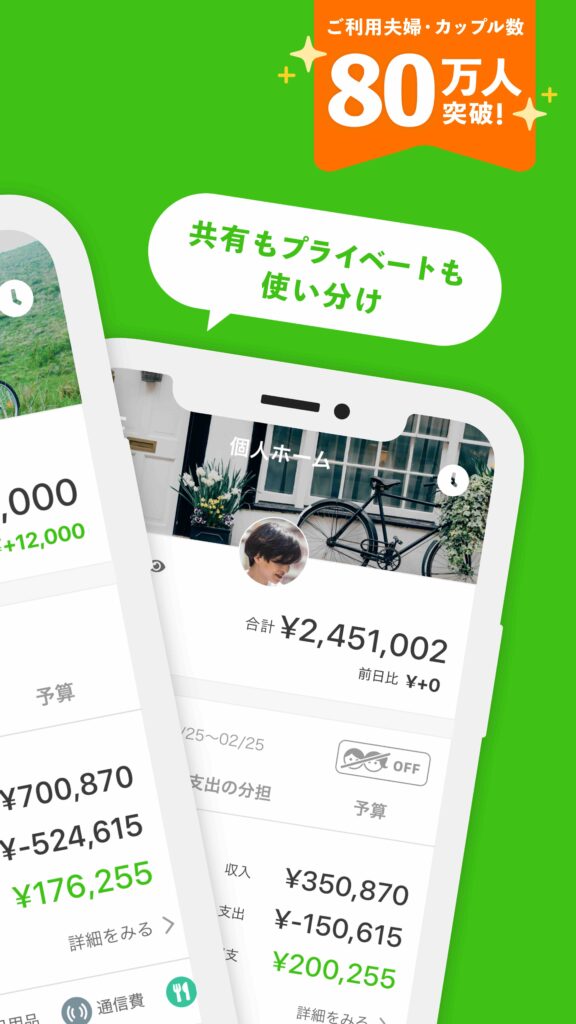
OsidOriの最大の特徴は、「自分のお金」と「二人の共有資産」を1つのアプリ内で完璧に分離できる点です 。
「家計口座や子供口座の貯金は見える化したいけれど、自分のお小遣いの使い道まで細かく知られたくない」という、夫婦や同棲カップルが抱える本音に応えてくれます 。1タップで個人ページと共有ページを切り替えられるため、プライバシーを守りつつ、家計の「見える化」が可能です 。
また、銀行口座やクレジットカードとの「自動連携機能」や「AIレシート機能」も充実しています。共働きで忙しく、どちらか一方に管理の負担が偏って「しんどい」と感じている方でも、仕組み化によって手間なく続けられます 。
「OsidOri 家族のお金相談」で我が家の必要額を明確にする
また、アプリで管理を始めると同時に、
- 「そもそも我が家の場合、児童手当以外に毎月あといくら教育費を貯めればいいの?」
- 「大学まで公立・私立どちらを選んだら我が家の家計は持つ?」
といった根本的な疑問や不安を感じている方は、専門のFPに無料で相談できる「OsidOri 家族のお金相談」の活用がおすすめです。

ご家庭の世帯収入や将来の希望進路に合わせた「我が家専用の教育費シミュレーション」を1年単位で作成してもらえるため、根拠のある目標積立額をクリアにした上で、安心して児童手当の管理をスタートさせることができます。
アプリでのスマートな日常管理と、FP相談によるライフプラン作成を組み合わせて、不安のない教育資金づくりを進めていきましょう!
まとめ|夫婦で用途を決めて、スマートに教育資金を育てよう
児童手当の使い道と管理について、大切なポイントをおさらいしましょう。
- 高校卒業までの総額は約234万円(子ども2人で約468万円)が目安。
- 全額貯金にこだわらなくてOK:一部を今の子育て費に使い、一部を将来用に貯めるハイブリッド型もおすすめ。
- 毎月少しのプラスで将来が楽になる:児童手当+毎月5,000円〜1万円の追加積立で、目標300万〜450万円の土台が完成する。
- 「いつの間にか使った」を防ぐ:生活費口座と分離し、夫婦二人で残高と用途を見える化する。
児童手当は、子どもの健やかな成長と家族の笑顔を支えてくれる大切な資金です。
「全部貯めなきゃ」とプレッシャーに感じる必要はありません。まずは夫婦で「我が家はどう使うか」をオープンに話し合い、OsidOriなどを活用して楽しくスマートに管理をスタートさせてみてくださいね!