お互いに収入がある共働き夫婦やパワーカップルが、なぜかお金のことで喧嘩してしまう理由を「喧嘩辞典」として徹底解剖!
別財布による家計のブラックボックス化(情報の非対称性)の罠を放置していませんか?不信感をなくし、最強の共同経営チームへと進化するための「家計の見える化」の仕組みを解説します。
「お互いにしっかり稼いでいるし、自立した大人同士だから、お金の管理で揉めることはないだろう」
そう思ってスタートした共働き生活なのに、なぜか日々のふとした瞬間に、お金を巡る冷たい空気や突発的な衝突が発生していませんか?
お互いに自立した十分な収入がある夫婦(パワーカップル)だからこそ陥りやすい致命的な罠があります。それが家庭内の「情報の非対称性」、つまりお互いの正確な貯金額や日々の細かい支出がブラックボックス化して見えなくなっている状態です。
「相手がいくら持っているか分からない」「本当に将来のために貯めてくれているのか」という小さな不透明さが、やがて根深い不信感へと変わり、不毛な衝突を引き起こします。
この記事では、共働き夫婦がお金で揉める典型的なパターンを「お金の喧嘩辞典」として徹底解剖します。 相手の腹の探り合いを今日で終わらせ、二人の関係を不信感のない「最強の運営チーム(共同経営)」へとアップデートする仕組みを見ていきましょう。
1. 【お金の喧嘩辞典:事例】共働き夫婦のお金がブラックボックス化する3つの兆候

お互いの財務状況が見えない「情報の非対称性」が起きると、日常の些細なシーンで以下のような初期症状が現れ始めます。
【症状A】相手の「見えない贅沢」へのモヤモヤと不信感
パートナーの部屋に届いた身に覚えのない段ボール(新しいガジェットやブランド物の服、趣味のアイテムなど)を見て、「また何か買ってる……共通の貯金はちゃんとしてるんだろうな?」と、口には出さずに心の中でモヤモヤする症状です。
これは特に、週末の午前中や、仕事から疲れて帰ってきた平日の夜などに発生しがちです。自分が仕事をがんばったり、日々の買い物を少し節約したりしている時ほど、相手の自由な買い物が「贅沢」に見えてしまい、トゲトゲした気持ちになります。「生活費の口座には一応お金を入れてくれているけれど、個人の口座は無駄遣いで空っぽなんじゃ……」という見えない恐怖が、無言の不信感を育てていきます。
【症状B】「どっちが多く払ったか」不毛な負担額マウント
「今月の旅行代、私のほうが多く出したよね?」「いや、先月の家電の買い替えは俺が全額払った」というように、お互いの記憶の中にある「自分に都合の良いデータ」だけで殴り合い、どちらの貢献度が高いかを競ってしまう不毛なマウント合戦です。
この症状は、クレジットカードの明細が確定する月末や、少し値の張る共通の出費(旅行の計画や家具の購入など)について話し合っている時に爆発しやすくなります。お互いに「自分のほうが世帯に貢献している」という自負があるため、1円単位の正確なファクトがないまま主観だけで話し始め、最終的には「私のほうが家事もやってるのに!」と、お金とは関係のない領域にまで飛び火して泥仕合になるのがお決まりのパターンです。
【症状C】核心の貯金額を避ける「笑顔の探り合い」
「新NISAとかiDeCo始めた?」「最近株価どう?」といった世間話的なお金の会話はするものの、具体的な金額や総資産の額面など、本当に知りたい「核心の数字」のステップになると、お互いにやんわりとモザイクをかけ合って真実をはぐらかしてしまう状態です。
これは、年末年始にこれからのライフプランをなんとなく話している時や、友人の結婚・出産・マイホーム購入のニュースを聞いた時によく見られます。お互いにプライドがあり、かつ「自分の貯金額が少ないと思われたくない」「相手の貯金額が少なかったらショックだ」という防衛本能が働くため、ピりついた空気を察して笑顔のまま話をスッとそらしてしまいます。結果として、一番大切な「二人の現在地」がいつまで経っても霧の中に隠されたままになってしまいます。
2. なぜ揉める?共働き夫婦がお金で喧嘩する理由と構造的な罠
お互いに悪気はないのに、なぜ共働きだとお財布の管理がすれ違ってしまうのでしょうか。そこには、自立した大人だからこそハマる2つの構造的な罠が存在します。
① 「自分が稼いだお金は自分のもの」という独身時代の個人主義
独身時代の感覚(労働者脳)を引きずったまま、「毎月の生活費の定額入金など、自分の義務さえ果たしていれば、残りの給料を何に使おうが、いくら貯めようが個人の自由」と考えてしまう罠です。 この個人主義が行き過ぎると、生活費以外の「家計全体の資産形成」に目が向かなくなり、家族という一つのチームを運営していく上での足並みが少しずつ狂い始めます。
② 「お互いに貯めてるだろう」という根拠なき性善説と「聞けない」心理
相手にしっかりとした収入がある安心感から、パートナーの貯蓄スピードを過大評価してしまう罠です。 ここには、「きっと自分と同じように、家族の未来を考えて裏でちゃんと貯めてくれているはず」という相手への希望的な想いが根底にあります。
それと同時に、「今いくら貯まってる?」とストレートに切り出すこと自体が、まるで相手を疑っている、信用していないように受け取られるのではないか…という強い心理的ブレーキ(気まずさ)も働きます。「信じたい気持ち」と「疑われたくない気持ち」が心の中で足を引っ張り合うため、結局うやむやのまま確認を先延ばしにしてしまうのです。こうして悪気のないまま「根拠のない性善説」にすがり続けた結果、数年後に大きなライフイベントを迎えた際に、致命的なズレとなって顕在化します。
3. 【直面】うやむやにしていた現実からいよいよ目を背けられなくなる3つの決定的瞬間
お互いへの配慮や「気まずさ」から、見えない家計のブラックボックスに目をつぶり続けた結果、どのような形で「いよいよ誤魔化しきれない局面」を迎えてしまうのか。リアルな3つのケースを見ていきます。
ケース①:【給料の過少報告発覚】「聞いていた収入と違う」ベースの信頼が揺らぐ瞬間
住宅ローンの事前審査や、年末調整の書類、あるいは何気なく置いてあった源泉徴収票をふと目にしてしまったタイミングです。 お互い別財布だからこそ、「決まった生活費さえ毎月口座に入れていれば問題ない」と考え、過去の昇給やベースアップの事実をあえて相手に報告せず、その分「自分の自由なお金(プライベート財布)」をこっそり多く確保していたことが発覚するシーンです。
「実際の年収、聞いていた金額より全然高いんだけど……」と突きつけられ、隠していた側は「言うタイミングを逃しただけ、悪気はなかった」と言い訳をしますが、言われた側は「そんな大事なことを隠されていたなんて、お小遣いを増やすためにサバを読んでいたの?」とショックを受けます。これまでの「お互い対等にちゃんとやっているよね」といううやむやな前提が根底から崩れ、ごまかしが効かなくなる瞬間です。
ケース②:【高額決済・投資損失の発覚】「自由」の裏に隠された秘密に凍りつく瞬間
リビングのテーブルの上に置きっぱなしになっていたクレジットカードの利用明細が目に入ったり、自宅に届いた証券会社からの重要書類をきっかけに、想像もしなかった事実が露呈するタイミングです。 お互いのお財布の中身を詮索しないことをルールにしていた結果、パートナーが独断で数百万円もする高級時計を購入していたり、あるいは内緒でやっていたFXなどの投資で多額の損失を出して「追証(追加の保証金)」が発生し、個人の貯蓄が底を突いていることが発覚するシーンです。
「えっ、嘘でしょ……一体何にお金使ってたの?」と、目の前の数字に対して頭が真っ白になります。共通の生活費さえ入れていれば何に使っても自由、という暗黙の了解が、実は家族の未来を脅かしかねないリスクを隠す「ブラックボックス」になっていた事実に直面し、これまでのうやむやな管理スタイルがいよいよ限界を迎える瞬間です。
ケース③:【住宅購入の直前】「信じて蓋をしていた理想」が現実と衝突する瞬間
マイホームの購入や結婚式など、人生の大きな決断を目前に控え、いざ「お互いに頭金をいくら出せるか」という具体的な数字を初めてすり合わせるタイミングです。 自分は毎月コツコツと我慢しながら将来のために◯百万円を貯めていたため、「相手は自分より年収が高い(あるいはマメな性格だ)から、言わなくてももっと余裕で持っているはず」と、相手の口座に大きな期待を寄せていました。
ところが、いざ確認すると相手は言葉を濁し、蓋を開けてみたら驚くほどスッカラカン。「えっ、嘘でしょ……これしか貯まってないの!?」と、あまりの温度差に頭が真っ白になります。 相手は隠していたわけではなく、「相方がしっかり貯めてくれているだろう」という甘えから個人の財布を使い切っていただけなのですが、貯めていた側からすれば「二人の将来を真剣に考えていたのは自分だけだったのか」という深い絶望に直面し、二人の間の空気が静かに凍りつく瞬間です。
4. 【解決策】対話に頼らず「家計の見える化」で最強の運営チームへ進化するステップ
家計のブラックボックス化を解消するために、「もっと腹を割ってお互いの財布を見せ合おう」と話し合うこと自体は、決して間違いではありません。むしろ、それが自然にできれば一番の理想です。
しかし、いざ実践しようとすると「そう簡単にはいかない」のが現実ではないでしょうか。1回見せ合って終わりではなく、毎月の収入や貯蓄のペースを「常にオープンにし続ける」のはお互いに大きな精神的エネルギーを使いますし、どうしても「相手を疑っているようで切り出しにくい」という気まずさが残るからです。
だからこそ、お互いの気合やデリケートな話し合いの場に頼るのではなく、「感情を挟まずに、勝手に情報がフラットに共有されるシステム」を二人の間に導入してしまうのが一番スマートな解決策です。
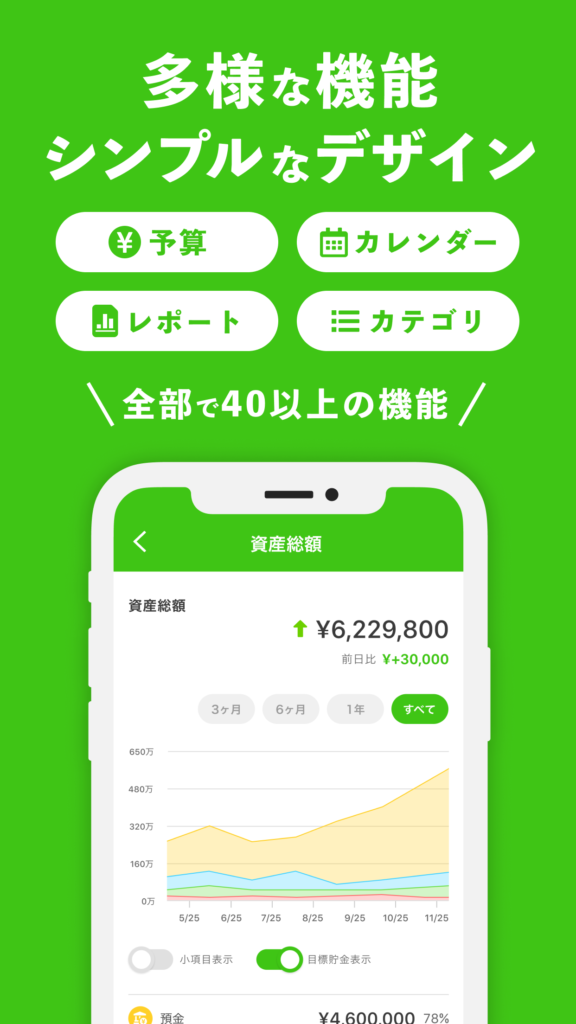
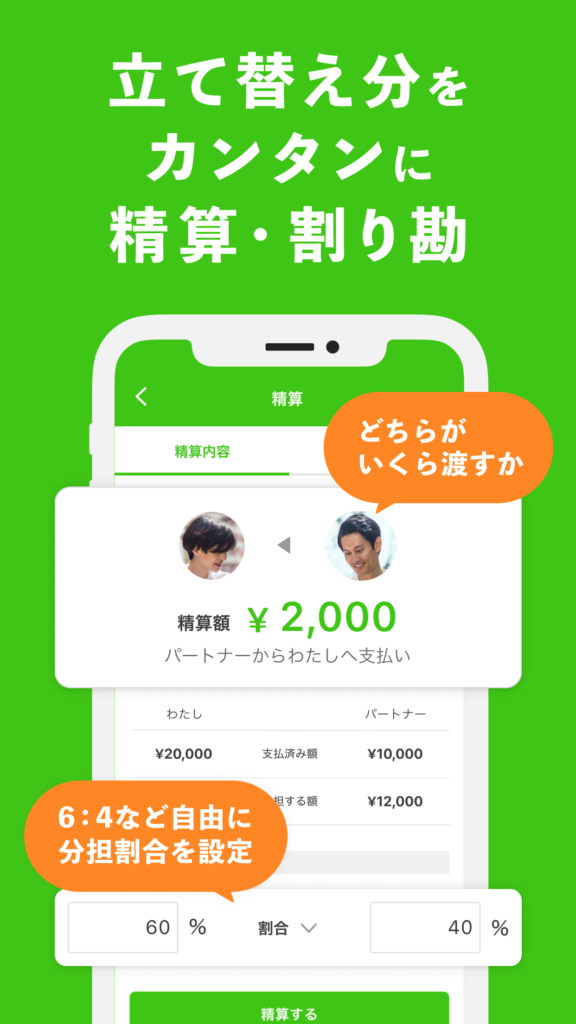
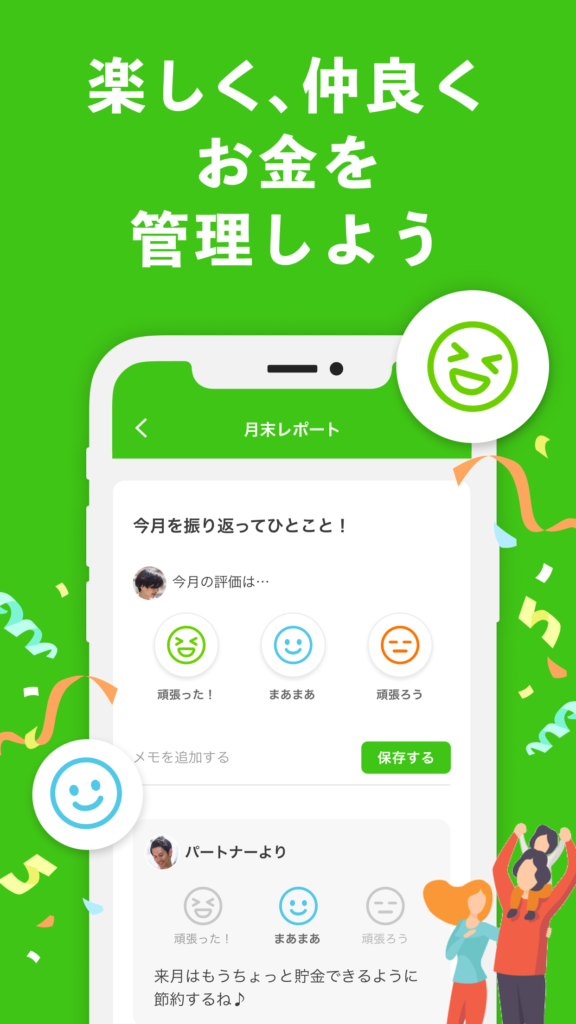
共同管理アプリの「OsidOri(オシドリ)」を活用し、家庭を最強の経営チームへアップデートする3つのステップを実践しましょう。
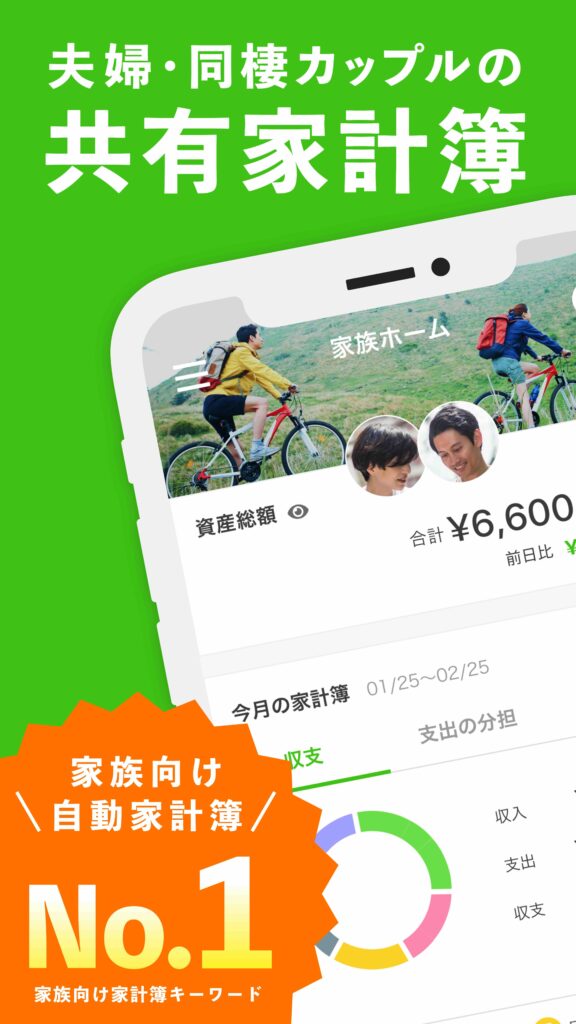
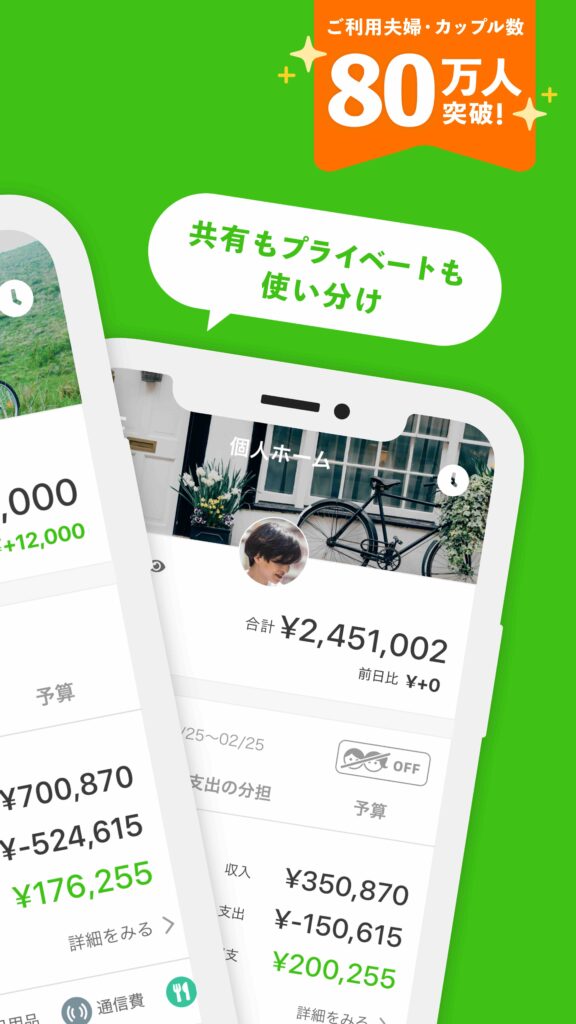
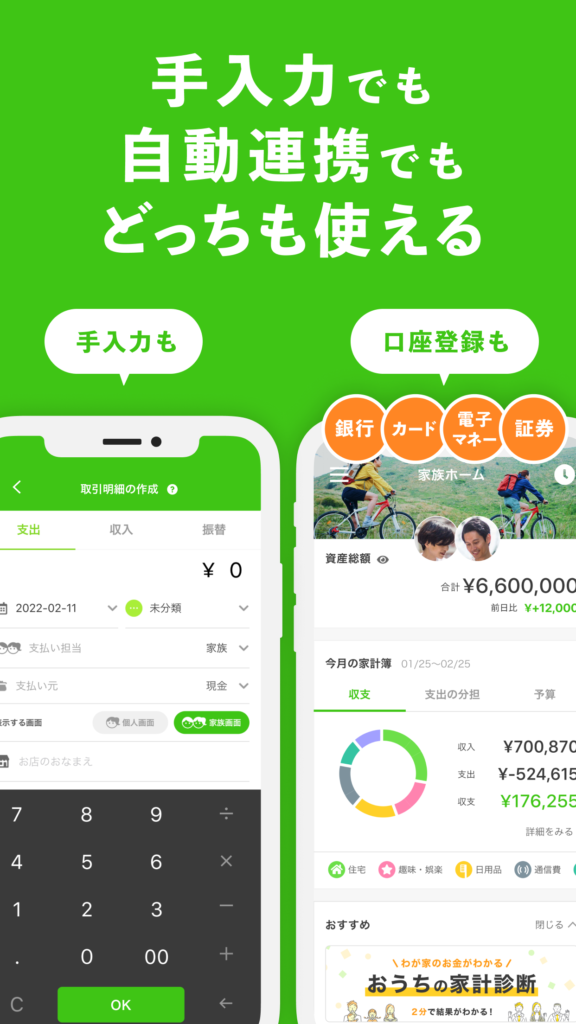
| 項目 | 内容 |
|---|---|
| 料金 | 基本無料(プレミアムプランあり) |
| 対応OS | iPhone / Android |
| 主な機能 | 共有家計簿、予算管理、AIレシート、口座・クレカ連携、共有/個人の切り替え、目標貯金、カレンダー機能 等 |
| 主要顧客 | カップル、夫婦向け |
STEP 1:守りたい「個人の自由」を話し合い、共有する口座だけを紐付ける
家計の見える化を始めるからといって、お互いの資産を最初からすべて「全開」にする必要は一切ありません。まずは二人で「プライベートとして守りたいお財布や趣味の口座はどこまでか」をきちんと話し合いましょう。その上で、二人の共通の生活費が動く口座や、一緒に貯めたい目標の口座など、「共有すべきインフラ」だけを絞ってOsidOriに紐付けることからスタートします。このステップを踏むことで、お互いに自由を奪われるストレスなく管理を始められます。
STEP 2:主語を「あなた」から「画面の数字」に変えて全体最適化する
夫婦で1つのアプリ画面(ダッシュボード)を一緒に見る習慣を作ります。「あなたが使いすぎている」「どうして貯めてないの?」と相手を主語にして責めるのではなく、「共通のバケツの残高が今○万円になっているから、少しペースを調整しよう」というように、画面の数字をベースに全体最適の話ができるようになります。事実をフラットに共有するだけで、お金に関する感情的なすれ違いは一瞬で消滅します。
STEP 3:共通の生活費は可視化し、個人の自由(別財布)はプライベートで管理する
OsidOriの最大の特徴は、「二人の共通の生活費や将来の目的別貯金(バケツ)はクッキリ可視化し、個人のお小遣いや趣味の口座はプライベートモードで、それぞれ個別に管理できる」という住み分けがアプリ内で完結する点にあります。
二人の間で決めた約束(共通の生活費や共有の貯金への貢献)さえきちんと果たしていれば、それ以外の「残りの個人のお金を何に使おうが自由」であり、その個人の口座残高や買い物の明細まで相手にすべてオープンにする必要はありません。プライベートな財布の自立が守られているという安心感があるからこそ、無理な詮索から解放され、チームとしての信頼関係がより強固なものになります。
5. まとめ:情報の非対称性を解消すれば、共働き夫婦は「最強の戦友」になれる
共働き夫婦がお金の問題で揉めてしまうのは、決してお互いの価値観が合わないからでも、性格に問題があるからでもありません。単に「お互いの見ている景色(データ)が違っているから」に過ぎないのです。
相手の性格を変えようとしたり、無理に対話の時間を増やしてストレスを抱えたりする必要はありません。
ただ二人の間に、感情を挟まない共通の数字のインフラを置く。それだけで、家庭のやりくりは驚くほどビジネスライクに、かつ驚くほどスムーズに回り始めます。
相手への「見えない疑惑やモヤモヤ」を今日で終わりにし、便利なOsidOriを使って、二人で手を取り合う最強の運営チームとしての第一歩を踏み出してみませんか?