毎月の給料日の「お金の振り分け」、手動でやっていませんか?
確実に貯金が増えていく理想の項目や割合、ネット銀行の自動サービスを使ったやり方を徹底解説!夫婦や同棲カップルでの生活費移動をスマホ一台でストレスフリーにする最新の管理術も紹介します。
「給料が入ったら、とりあえず生活費を使って、月末に残った分を貯金しよう…」
「毎月の給料日に、ATMに並んでいくつかの口座にお金を移し替えるのがめんどくさすぎる!」
給料が入った後、何にいくらお金を振り分ければいいのか明確な基準がわからず、なんとなくどんぶり勘定で過ごしている方はとても多いです。特に夫婦や同棲カップルの場合、お互いの給料から共通の生活費口座へいくらずつ振り分けるべきか、公平なルール作りや毎月の移動作業に頭を悩ませがちです。
結論から言うと、意志の力に頼って手動でお金を分けるのは、今日で終わりにしましょう。給料日にスマホやネット銀行が勝手にお金を適切な場所に振り分けてくれる「自動化の仕組み」を作れば、家計管理のストレスは一瞬で消え去ります。
正しい振り分けルールと仕組みを整えることで、給料日当日にその月の貯金額が確定し、残ったお金は罪悪感なく100%自由に使えるようになります。逆に、手動での移動を続けていると、出費が多い月に振り分けを後回しにしてしまい、いつまで経っても先取り貯金が定着せず資産が増えません。
次の給料日からすぐに実践できる、スマートな給料振り分け術を見ていきましょう。
1. 正しい「給料振り分け」が貯金成功の分かれ道
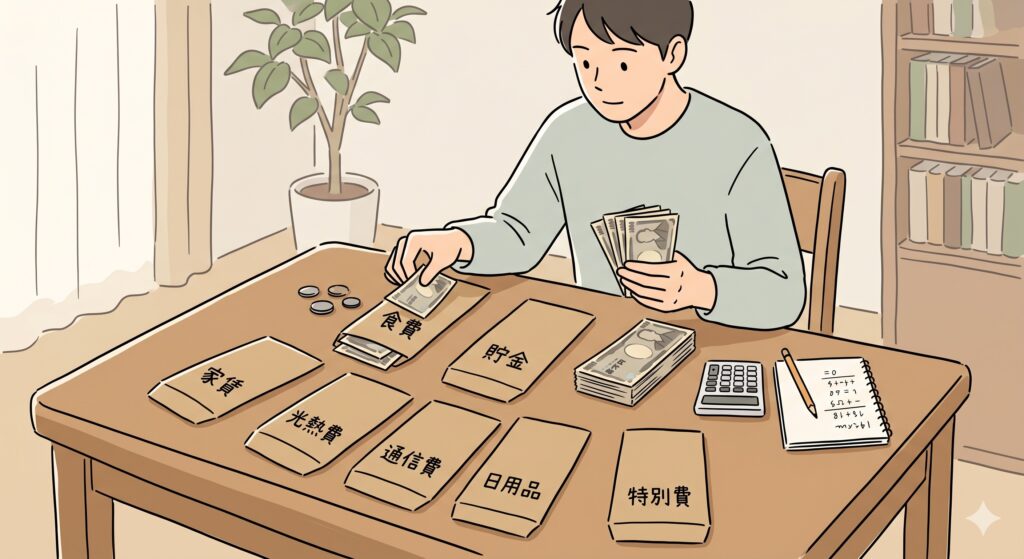
お金が貯まる人と貯まらない人の間には、給料日の「行動」に決定的な違いがあります。家計管理のストレスをゼロにするための基本の思考法をおさえましょう。
① 鉄則は「残ったら貯金」ではなく「先取りして振り分け」
人間の意志は弱いものです。生活費を使って余った分を貯めようとしても、月末には必ず口座が空になってしまいます。 貯蓄を確実に成功させる唯一の方法は、給料が入った瞬間に、貯金や固定費の「枠(袋)」へ強制的に先取りして移動させることです。お金が物理的に隔離されることで、使い込みを構造的に防ぐことができます。
② 出費カテゴリーへの「適切な額の配置」
しかし、ただ貯金を先取りすれば安心というわけではありません。本当に大切なのは、残ったお金を食費や日用品費などの各出費カテゴリーに「それぞれいくらずつ置くか」を事前にしっかり練っておくことです。
ここを無視して、現実的ではない無理な予算を組んでしまったり、急な医療費や冠婚葬祭・税金といった「一時金(特別費)」の存在を忘れて振り分けたりすると、日々のやりくりが当然回らなくなります。結果として、月末に「足りないから」と、せっかく先取りした貯蓄口座からお金を崩して補填する羽目になり、いつまで経っても資産が増えません。貯金を守るためには、出費側の枠(配置)を正しく設計することこそが極めて重要なのです。
2. 【実践ステップ】原資の分担パターンと年収別「黄金比」の組み方
読者が自分の家計に当てはめて今日から実践できるよう、まずは「二人の原資を出し合うステップ」から、それをカテゴリーごとに細分化する「黄金比」までをロジカルに解説します。
STEP 1:まずはここから!二人の生活費と貯蓄の原資を作る「3つの分担ルール」
給料日にまず行うべきは、お互いの個人の給料から「家族(共通)のお金」としていくらずつ振り分けるか、という原資作りの作業です。共働きのペアは、以下の3つのいずれかのルールから、お互いが一番納得できる形を選んでベースを固めます。
- 完全折半(50:50)
-
お互いに同額(例:各15万円ずつなど)を共通の口座に振り分ける。収入が同程度のペアに最適です。
- 収入比例(例:6:4)
-
それぞれの給料の額(手取り)に応じて、傾斜をつけて公平に振り分ける。収入格差による不公平感をなくせます。
- 片方全額+片方貯金
-
一人の給料をすべて生活費や固定費の振り分けに使い、もう一人の給料を丸ごと全額貯金へ回す。最も資産形成のスピードが早い最強の布陣です。
STEP 2:原資が決まったら当てはめる!家計を崩さない「3大カテゴリーの黄金比」
二人が出し合った共通口座の原資(または各自の手元に残ったお財布)は、以下の「黄金比率」に沿ってさらに細かく配置を練ることで、貯金を崩さない強固な家計が完成します。
- 固定費(45%)
家賃・住宅ローン、光熱費、通信費、保険、定期サブスクなど。毎月勝手に引かれるため、ここを45%以内に抑えることが最大の防衛です。 - 貯金・投資(20%)
絶対に手をつけない先取り貯金枠、および新NISAなどの投資枠。 - 変動費・お小遣い(35%)
食費(15%)、日用品・雑費(5%)、二人の交際・娯楽費(10%)、急な出費や一時金への備え(5%)。このように「食費としていくら置くか」まで細かく枠を決めて守ることで、貯金口座を守り抜くことができます。
【詳細説明】世帯手取り額で見る給料振り分けシミュレーション
イメージが湧きやすいよう、実際の「世帯手取り月給」に上記の黄金比(固定費45%:貯金20%:変動費35%)を当てはめた具体的な金額の配置例です。
- ケースA:世帯手取り月30万円(同棲・新婚初期のペアを想定)
- 固定費(45%):13.5万円(家賃9〜10万円、光熱費・通信費などで3.5万円)
- 貯金・投資(20%):6万円(毎月確実にスライドして手をつけない枠)
- 変動費・お小遣い(35%):10.5万円(食費4.5万円、日用品1.5万円、娯楽・お小遣い4.5万円)
※無理に貯金額を増やそうとして食費を3万円などに削ると、結果的にやりくりが破綻して貯金を切り崩す原因になるため、このバランスが安全圏です。
- ケースB:世帯手取り月50万円(中堅共働き・パワーカップルを想定)
- 固定費(45%):22.5万円(家賃・住宅ローン15万円、光熱費・通信費・保険などで7.5万円)
- 貯金・投資(20%):10万円(先取りで年間120万円がほったらかしで貯まる枠)
- 変動費・お小遣い(35%):17.5万円(食費7.5万円、日用品2.5万円、娯楽・お小遣い5万円、特別費プール2.5万円)
※手取りが増えても変動費の枠(配置額)を予算内に収め、特別費のプールをあらかじめ作っておくことで、予期せぬ出費があっても貯金が減るのを防げます。
3. 手動は挫折の元!給料を自動で振り分ける仕組み作りのコツ
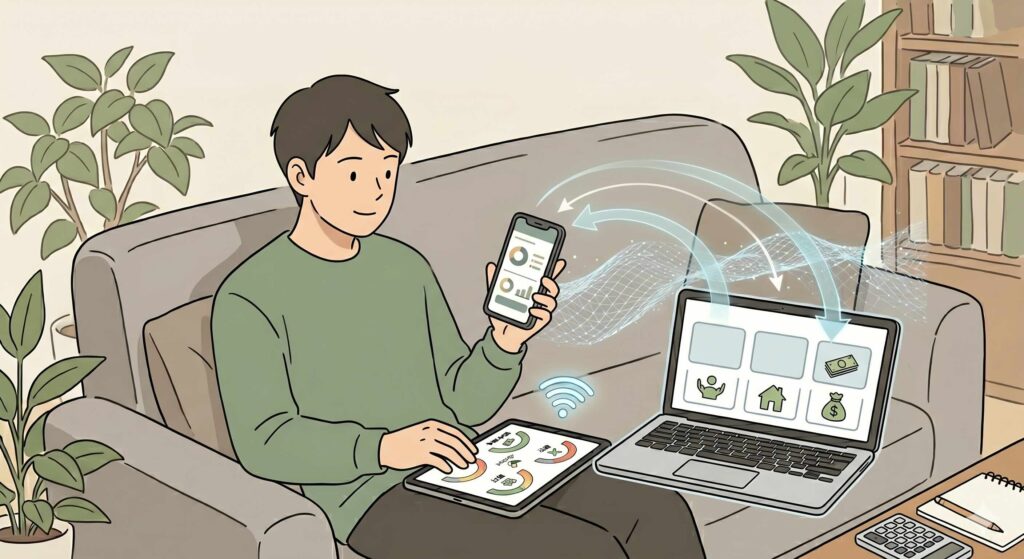
毎月、給料日にスマホで複数の銀行アプリをハシゴして、手動でパスワードを入れて振り替えるのはめんどくさく、挫折の最大の原因になります。自宅のソファの上で完結する「デジタルな振り分けインフラ」を整えましょう。
① メインの給料振込口座からお金をどう動かすか?
多くの会社では、給料の振込口座が指定されていたり、1つの口座に固定されていたりします。そのため、給料が入った「親口座(メインの給料口座)」から、貯金用や生活費用の「子口座」へどうスマートにお金を流すかがポイントになります。
② ネット銀行の「自動サービス」をフル活用する
店舗を持たないネット銀行には、お金の移動を自動化する最強のサービスが標準装備されています。
- 定額自動入金サービス
-
他行(会社の給料口座など)から、毎月決まった額を自動で、手数料無料で引き落として自社口座へ移動してくれる仕組み。
- 定額自動振込サービス
-
入金されたお金を、さらに別の貯金用口座や固定費用口座へ自動で振り分けてくれる仕組み。
これらを一度設定しておけば、毎月給料日に銀行アプリを開いてポチポチ操作しなくても、お金が勝手に適切な場所へ綺麗に整列するようになります。
4. 【比較】ネット銀行の自動振替 vs アプリを使った画面上の仕分け
お金の移動方法として、現代のデジタル管理には2つのスマートなアプローチがあります。それぞれの特徴を理解して使い分けましょう。
ネット銀行の「目的別預金×自動入金」で物理的に分ける
1つの名義内で、画面上に「旅行用」「車用」「特別費」などの仮想のバケツ(目的別口座)を作り、自動で振替設定をする方法です。
さらに多くのネット銀行では、前述の「定額自動入金サービス」を組み合わせることができます。これにより、会社の指定で動かせないメインの給料口座から、毎月決まった額を手数料無料で自動的に引っ張ってきて、そのまま目的別預金へダイレクトに仕分けるという「全自動の先取り貯金ライン」が完成します。
- メリット:お金が物理的に隔離され、通常の生活費お財布(普通預金残高)から見えなくなるため、絶対に手をつけたくない長期的な貯金の確保に最適です。わざわざATMに行かなくても、給料口座から各貯金バケツまでのお金の移動がすべてほったらかしで完結します。
家計簿アプリの「予算設定」で計算上分ける
口座の中身を実際に移動させるのではなく、アプリの画面上で「今月の食費は3万円、日用品は1万円」と予算の枠を作って管理する方法です。
- メリット:わざわざお金をあちこちの口座に動かす手間がなく、日々リアルタイムに変動する食費や娯楽費などの使いすぎ防止に最適です。
5. OsidOri(オシドリ)で完結!夫婦・カップルの生活費移動を完全自動化
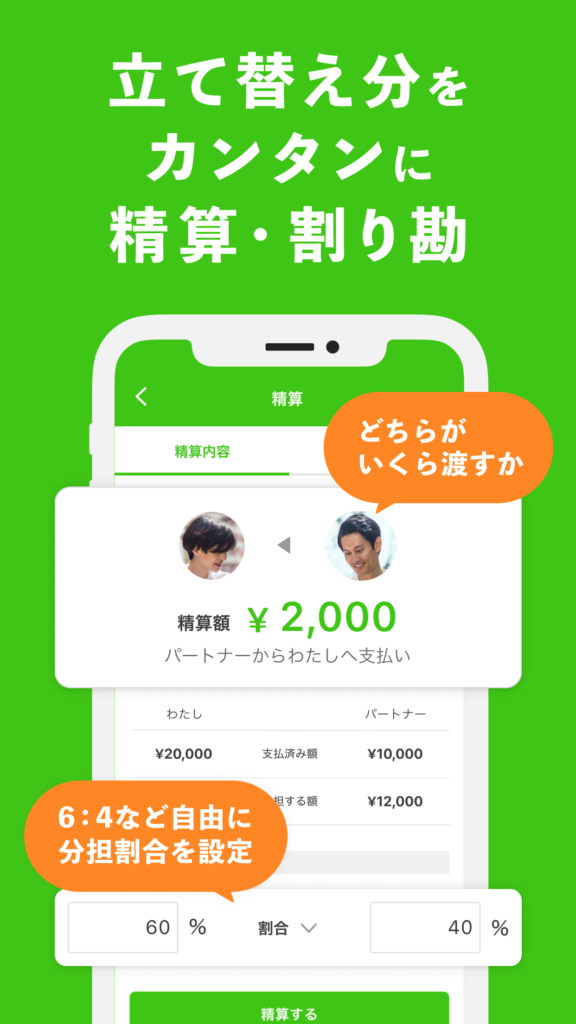
夫婦やカップルが最ももやもやしやすいのが、「給料日のお互いの生活費の出し合い・振り分け」です。共同管理アプリの「OsidOri(オシドリ)」を使えば、この作業を極限まで効率化できます。
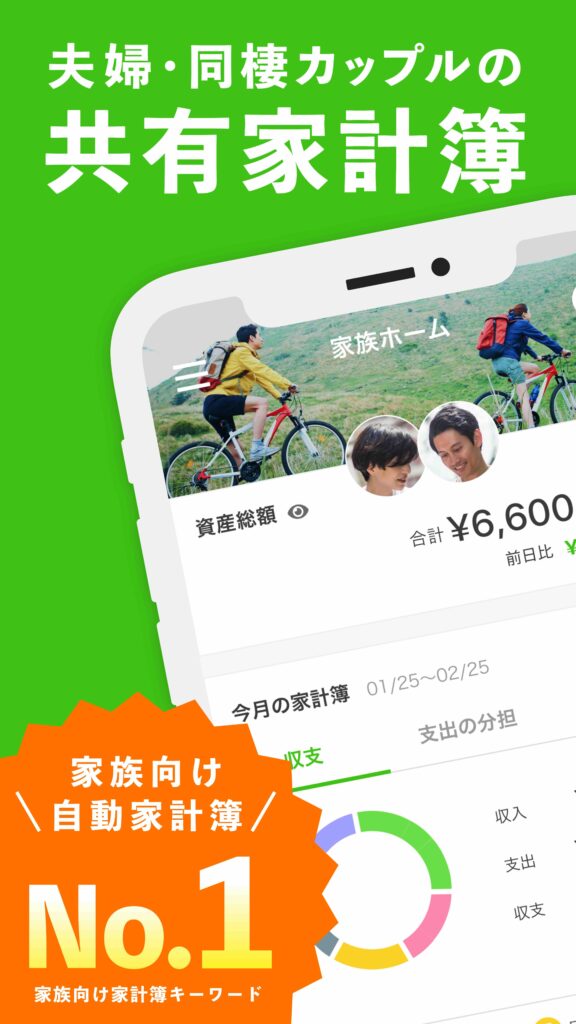
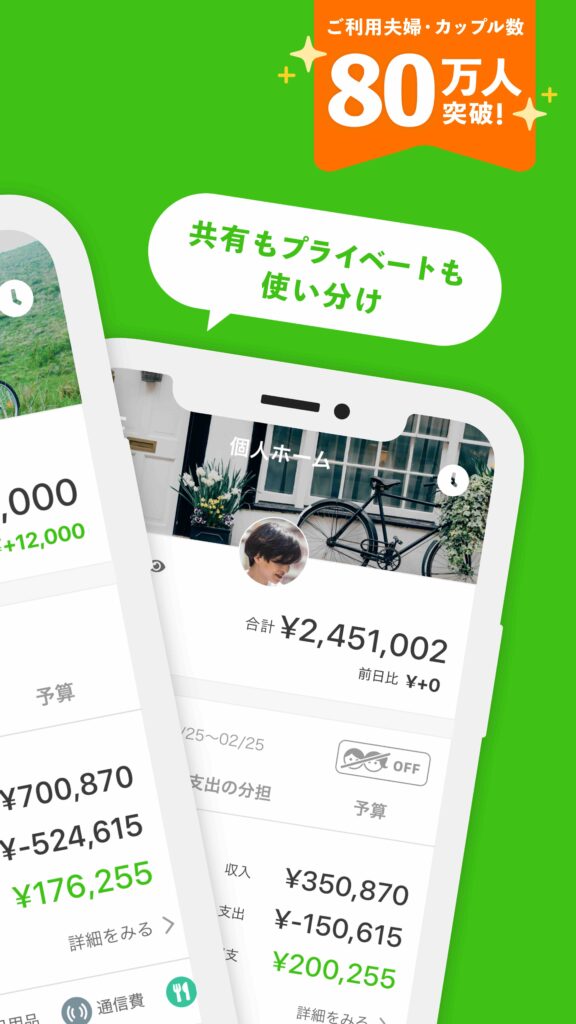
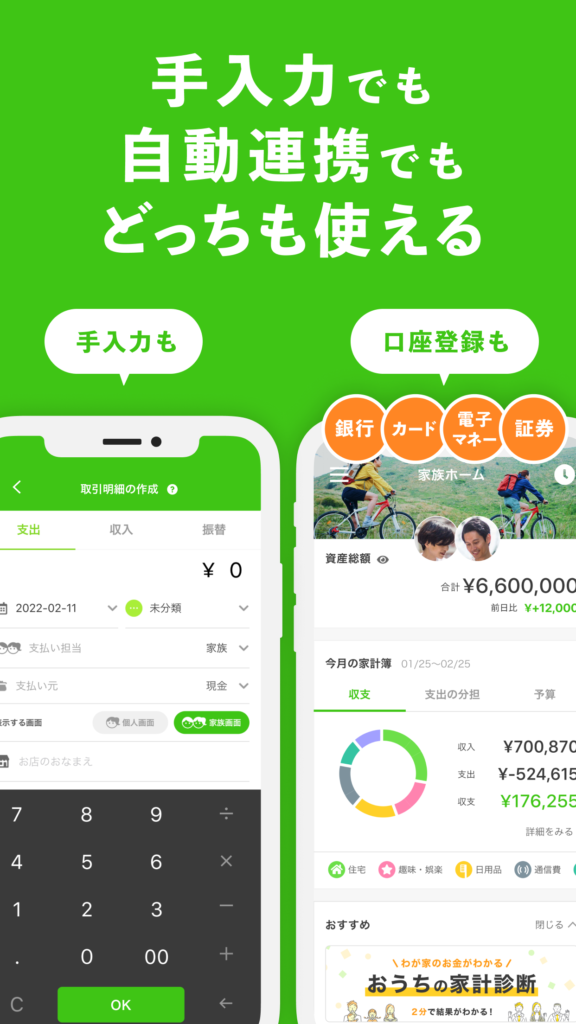
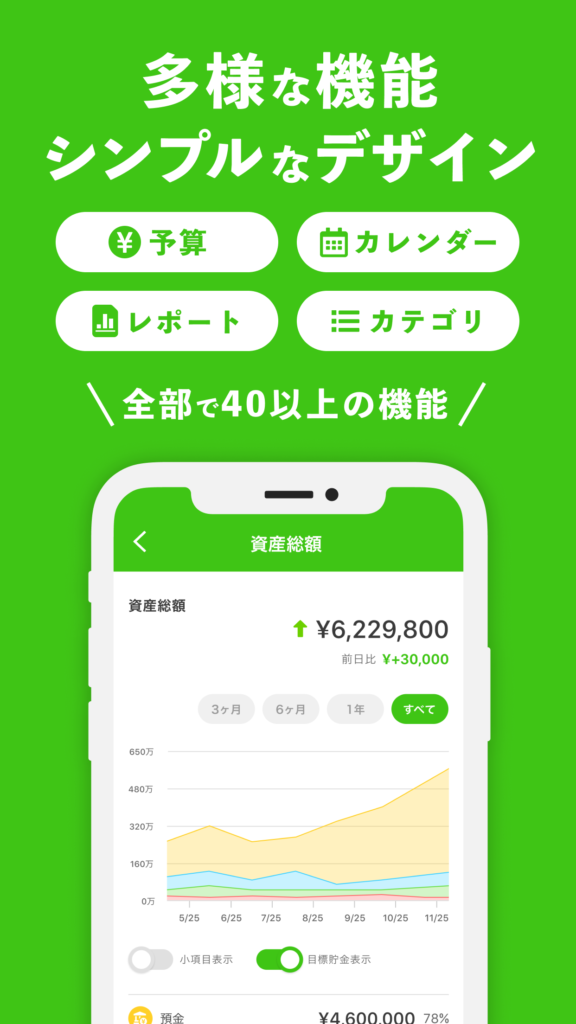
| 項目 | 内容 |
|---|---|
| 料金 | 基本無料(プレミアムプランあり) |
| 対応OS | iPhone / Android |
| 主な機能 | 共有家計簿、予算管理、AIレシート、口座・クレカ連携、共有/個人の切り替え、目標貯金、カレンダー機能 等 |
| 主要顧客 | カップル、夫婦向け |
① 共通の「生活費バケツ」を一緒に管理
ふたりの共有口座を作成し、そこに生活費を入れるタイプなら、この口座をOsidOriの家族ページに登録しましょう。家族ページは両者が閲覧できるページなので、パートナーにいちいち残高を聞かなくても、残高管理ができます。
自動入金された金額はもちろん、目的別預金を紐づけると、家族の資産が貯まっていく様子を両者が見れます。
② カテゴリーごとの予算を管理しよう
OsidOriには予算管理機能があります。
先程の資産や元手となる口座の確認ができたら、今度は出費の管理として「食費」や「日用品」「趣味・娯楽」など、様々なカテゴリーごとの予算を設定しましょう。予算を設定することで、今月はどこが頑張れたのか、あるいはどこが超過してしまったのかをしっかりとふたりで管理ができます。また月間だけではなく年間も見れるので、一時金で出てしまう「車検費」なども含めた管理ができます。
③ プライベートもしっかり確保
自分の給料口座を相手にオープンにする必要はありません。個人のプライベートな支出や貯金は個人ページに保存することで、パートナーにも見えないプライベート管理ができます。別財布派のカップルにとって、これ以上なく心地よい仕組みが完成します。
6. まとめ:給料日の仕組みを変えれば、がんばらなくても勝手に貯まる
確実にお金を貯めて理想のライフプランを叶えるために必要なのは、毎月の我慢や、給料日のめんどくさい手動の移動作業ではありません。
現代の優れたネット銀行の自動サービスや、スマートな共同管理アプリのインフラに振り分けを丸投げしてしまうのが、最も確実でお金に関する喧嘩をなくす正解です。
次の給料日をこれまで以上に気持ちよく迎え、お金のモヤモヤから解放されるために。今週末にでも、「自分たちの給料から、いくらずつ生活費に振り分けるか」を二人で気楽に話し合うことや、便利な OsidOri などのアプリへの登録から、新しいスマートな自動化ライフをスタートさせてみませんか?