「毎月しっかり貯金しているつもりなのに、気付いたら残高が減っている」
「旅行のために取っておいたお金を、日々の生活費でうっかり使い込んでしまった」
こうした貯金の失敗が起きる原因は、意志の弱さではありません。すべてのお金を「1つの口座(ひとつの塊)」として漠然と管理していることに起因することが多くあります。
お金は「何のために、いつ使うのか」という目的ごとに色分けして管理することで、初めて「使っていいお金」と「絶対に手をつけないお金」の境界線が明確になります。
目的ごとにお金を貯める、目的別貯金を成功させる鍵は、銀行口座を無闇に増やすことではなく、「自分たちに合った管理ツール(銀行の機能やアプリ)」を選び、給与日直後に先取りで自動積立する仕組みを作ることです。
この記事では、目的別貯金の基本概念から、代表的な3つのやり方の比較、失敗しない4つの実践ステップ、夫婦・カップルで共同貯金をする際の注意点まで分かりやすく解説します!
目的別貯金とは?普通の貯金との違い
目的別貯金とは、「結婚資金」「旅行代」「住宅の頭金」「子どもの教育費」など、使う目的ごとに枠(バケツ)を分けてお金を貯めていく手法です。
普通預金口座にまとまった金額をただ置いておく「普通の貯金」と比べ、お金の役割が視覚化されるため、使い込みを防ぎ計画的に資産を形成できます。
目的別に分けるメリット
お金を目的ごとに分類して管理することには、大きく3つのメリットがあります。
- 目標までの達成度が見えてモチベーションが続く
「口座に100万円ある」という漠然とした状態よりも、「来年の沖縄旅行(目標20万円)に対して現在15万円達成」と分かったほうが、日々の節約や積立に対する意欲が格段に高まります。 - 「使っていいお金」と「守るお金」の境界線が引ける
日常の生活費と将来の資金が混ざらないため、「生活費が足りないから旅行資金から補填しよう」といった無計画な取り崩しを物理的・心理的に防げます。 - 急な出費があっても家計が狂わない
家電の買い替えや冠婚葬祭などの突発的な出費を「特別費」としてあらかじめ積み立てておけば、毎月の家計や長期の貯蓄計画を崩さずに対応できます。
生活費・緊急予備費・将来資金の考え方(3大バケツ理論)
目的別貯金を設計する際は、すべてのお金を以下の「3つのバケツ(役割)」に整理して優先順位をつけるのが基本です。
【第1のバケツ:使うお金(生活費)】
毎月の家賃、水道光熱費、食費、日用品費など、日々の暮らしで必ず出入りするお金
【第2のバケツ:守るお金(緊急予備費・生活防衛資金)】
病気、ケガ、急な休職、冠婚葬祭などに備えるお金(世帯生活費の数ヶ月分と保険等を組み合わせ)
【第3のバケツ:増やす・貯めるお金(将来資金)】
旅行、車の購入、結婚式、マイホーム頭金、老後資金など、明確な目的・期限があるお金
生活防衛資金(第2のバケツ)が空っぽの状態で旅行や住宅の資金(第3のバケツ)ばかりにお金を回してしまうと、万が一のトラブルの際に積立を途中で解約せざるを得なくなります。まずは日々の生活費と生活防衛資金を確保した上で、将来資金の目的別貯金へステップを進めましょう。
目的別貯金のやり方は3つ
目的別貯金を実践する方法には、大きく分けて3つのアプローチがあります。それぞれの特徴やメリット・デメリットを比較し、自分たちのライフスタイルに合った方法を選びましょう。
目的別貯金 3つの手法の比較表
| 手法 | 仕組み | メリット | 注意点 | 向いている人 |
|---|---|---|---|---|
| ① 口座を分ける | 銀行口座を物理的に複数開設して使い分ける | お金が完全に分離され、使い込みのリスクが最も低い | 口座開設や資金移動の手間が増え、管理が煩雑になる | 口座数が増えても確実に物理的にお金を隔離したい人 |
| ② 1つの口座内で分ける | ネット銀行の「目的別口座機能」を活用する | 1つの銀行内で仮想の部屋を作れ、自動振替も可能 | 対応銀行(住信SBI等)の口座開設が必要。名義は1人のみ | 手間をかけず、1つの銀行アプリ内でスマートに完結させたい人 |
| ③ アプリで管理する | 家計簿・貯金アプリで目標を設定し可視化する | 口座を新設不要。別口座のお金も合算して進捗共有できる | アプリ自体がお金を自動移動させるわけではない | 夫婦・カップルで別財布のまま目標をシェアしたい人 |
1. 銀行口座を目的別に分ける(複数口座管理)
「メインバンクA(生活費)」「ネット銀行B(緊急予備費)」「地銀C(住宅頭金)」のように、物理的な銀行口座を目的の数だけ開設して使い分ける方法です。
- メリット:通帳やアプリを開けばその目的のお金しか入っていないため、お金の混同が起きません。キャッシュカードを持ち歩かないようにすれば、衝動買いや使い込みを強力に防止できます。
- 注意点:給与日にそれぞれの口座へお金を振り替える手間が発生します。口座数が増えすぎると残高確認やパスワード管理が面倒になり、放置口座(休眠口座)化するリスクがあります。
2. 1つの口座内で目的別に管理する(目的別口座機能)
住信SBIネット銀行やソニー銀行、GMOあおぞらネット銀行などが提供している「目的別口座(バーチャル口座)」機能を利用する方法です。
- メリット:1つの銀行口座の中に、画面上で「旅行用」「マイホーム」「車検代」など最大5〜10個のサブ口座(部屋)を無料で作成できます。給与が入った後に毎月決まった額を自動で各部屋へ振り分ける設定ができるため、手間なく自動化できます。
- 注意点:日本の銀行口座は個人名義に限られるため、夫婦やカップルで共同利用する場合、「どちらか一方の名義の口座」を共有することになり、名義人以外は直接残高を確認しにくい制限があります。
※目的別口座が使えるおすすめネット銀行の詳しい機能や手数料比較は、以下の関連記事をご覧ください。
3. アプリで目標金額と進捗を管理する(家計簿・貯金アプリ)
既存の銀行口座はそのまま維持し、「OsidOri(オシドリ)」などの共有アプリを使って、画面上で目的ごとの目標額と進捗を合算・可視化する方法です。
- メリット:新しく銀行口座を開設したり、毎月資金移動をしたりする必要がありません。お互いの個人口座にお金を置いたまま、「ふたりの結婚資金:今月で計60万円達成」というように目標の達成度だけをきれいにシェアできます。
- 注意点:アプリはあくまで「進捗の可視化・管理ツール」です。実際のお金の引き落としや振込がアプリ内で勝手に行われるわけではないため、定期的な確認やルールの遵守が必要です。
目的別貯金を始める4ステップ
目的別貯金を挫折せずに長く続けるための、実践的な4つのステップです。
STEP 1|貯金の目的と優先順位を決める
STEP 2|目標金額と期限を設定する
STEP 3|毎月の積立額を逆算する
STEP 4|自動積立と定期的な確認を仕組み化する
まずは、これから数年以内に発生するライフイベントや叶えたい目標をすべてノートやスマホに書き出します。
- 近い将来(1年以内):旅行代、家電の買い替え、賃貸の更新料、冠婚葬祭
- 中期(2〜5年後):結婚式、新婚旅行、出産準備、車の購入、引越し
- 長期(5年以上先):住宅購入の頭金、教育資金、老後資金
すべての目標を同時に貯めようとすると毎月の積立額が分散してどれも達成できません。「まずは生活防衛資金を優先し、並行して来年の旅行費用を貯める」というように、貯める優先順位をつけることが重要です。
目的が決まったら、「いつまでに(期限)」「いくら(金額)」を具体的に数値化します。
「なんとなく多めに貯める」ではなく、「2年後の夏までに、自己負担分の結婚式費用として120万円を貯める」というように、数字をはっきりさせることが逆算の土台になります。
目標金額と期限(月数)が決まったら、毎月の必要積立額を計算します。
💡 毎月の積立額の逆算式
毎月の積立額 = ( 目標金額 − 現在の準備済資金 ) ÷ 達成までの残り月数
【目標別】毎月の積立シミュレーション例
| 貯金の目的 | 目標金額 | 達成までの期間 | 毎月の必要積立額(世帯合計) | ふたりで折半する場合(1人あたり) |
| 海外旅行 | 30万円 | 10ヶ月 | 毎月 30,000円 | 毎月 15,000円 |
| 車の頭金 | 60万円 | 1年(12ヶ月) | 毎月 50,000円 | 毎月 25,000円 |
| 結婚式準備 | 120万円 | 2年(24ヶ月) | 毎月 50,000円 | 毎月 25,000円 |
| 住宅購入の頭金・諸費用 | 300万円 | 3年(36ヶ月) | 毎月 約8.3万円 | 毎月 約4.1万円 |
※ボーナス月に多めに配分できる場合は、「毎月3万円+夏冬ボーナス各12万円」のように調整してもOKです。
目的別貯金の最大の敵は「手動入金」です。出費が多い月に「今月は厳しいからパスしよう」と先送りにしていると、仕組みはすぐに崩壊します。
給与日に自動で別口座や目的別口座へ資金が移動する「定額自動振替」を設定し、人間の意志を介さない「先取り貯金」を徹底しましょう。そして月に1回、リラックスした時間にアプリや口座の残高を確認し、「今月も予定通り進んでいるね」と振り返る習慣を作ることが継続のコツです。
夫婦・カップルで目的別貯金をする場合の注意点
一人で貯める場合と異なり、夫婦やカップルで共同の目的別貯金を進める際には、お互いの信頼関係を守るための「3つのルール」を取り決めておく必要があります。
1. 個人貯金と共同貯金を明確に区別する
二人の目標(結婚や住宅など)のために貯める「共同貯金」と、自分自身が自由に使う「個人貯金(趣味や衣服・美容など)」の境界線をきっちり引きましょう。
個人の過去の貯金まで無理にすべて合算しようとすると、お互いのプライベートが失われて不満の原因になります。「共有すべき目的のお金だけをオープンにし、個人のお金はお互いに干渉しない」というバランスを保つことが円満の秘訣です。
2. ふたりの負担割合をあらかじめ決める
毎月の積立額をふたりでどう負担するかを事前に合意しておきます。
- 完全折半(50:50):ふたりの手取り収入に大きな差がない場合に向いています。
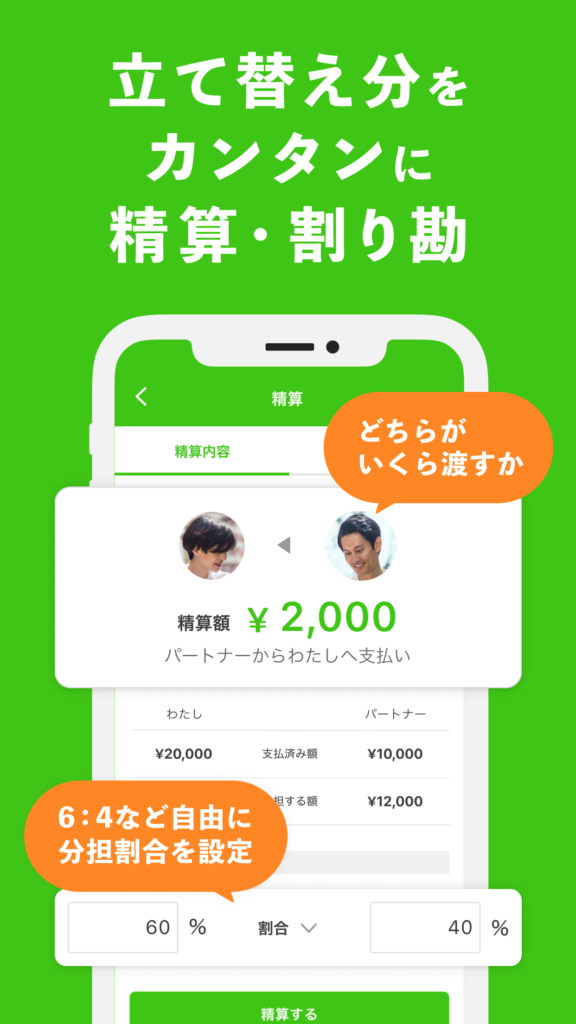
- 収入比に応じた傾斜配分:手取り30万円と20万円なら6:4で分担するなど、収入差がある場合でも不公平感を出さない配分にします。
「生活費は夫が多く出しているから、共同貯金は妻が多めに積み立てる」など、家計全体の収支バランスを見ながら納得できる比率を決めましょう。
※夫婦の収入差に応じた詳しい負担割合の決め方は、以下の関連記事を参考にしてください。
3. どちらの口座にお金を置くか決める
日本の銀行システムでは二人の連名口座が作れないため、銀行口座で管理する場合は「どちらか一方の名義の口座」を使うことになります。
一方の名義で管理する場合、別れたときや相続時にトラブルになる可能性があります。誰がいくら拠出したか、送金履歴や合意内容を記録しておきましょう。
OsidOriなら口座を増やさずに貯金目標を共有できる
「共同口座を作っても、名義人しか残高が見られないのは不便…」
「二人の貯金が今いくら貯まっているのか、スマホで手軽に確認したい!」
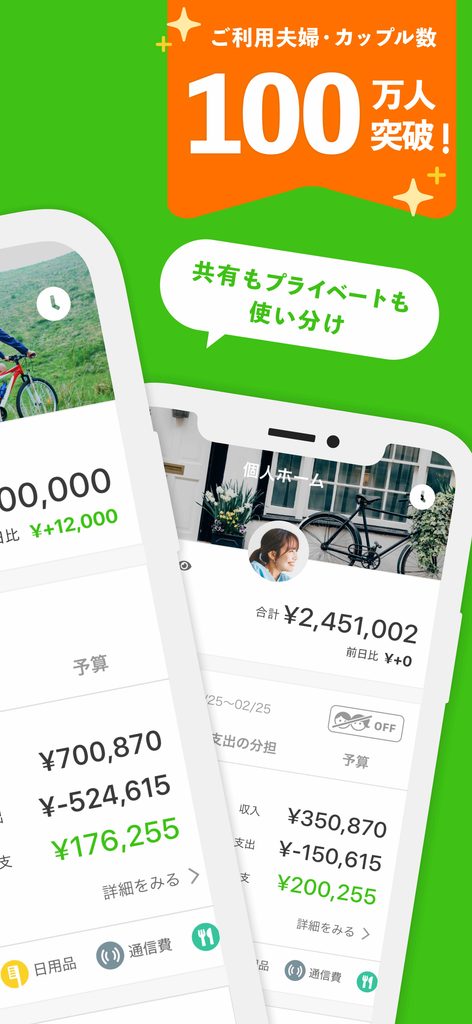
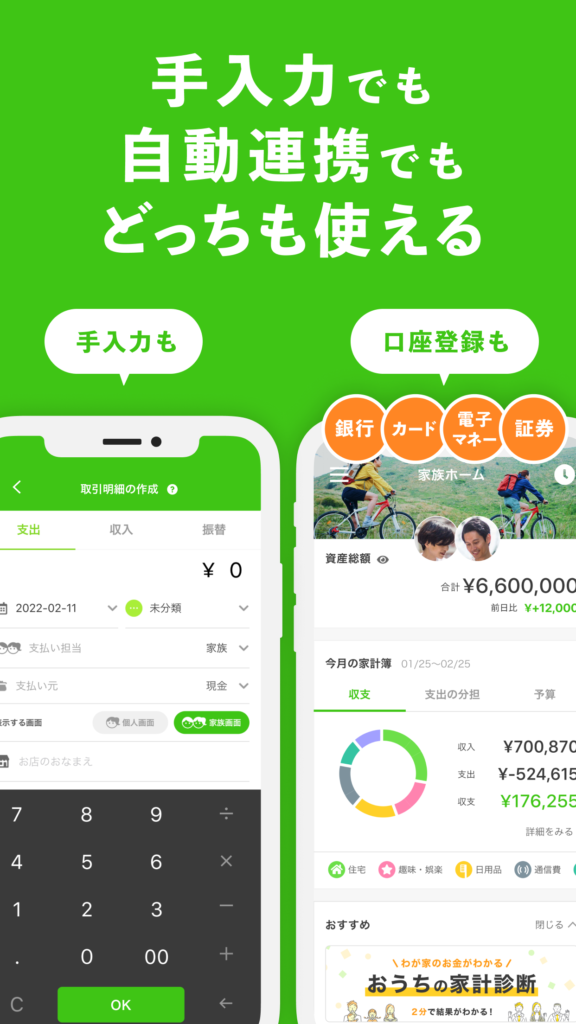
そんなカップルに最適なのが、夫婦・カップル専用の共有家計簿アプリ「OsidOri(オシドリ)」の活用です。
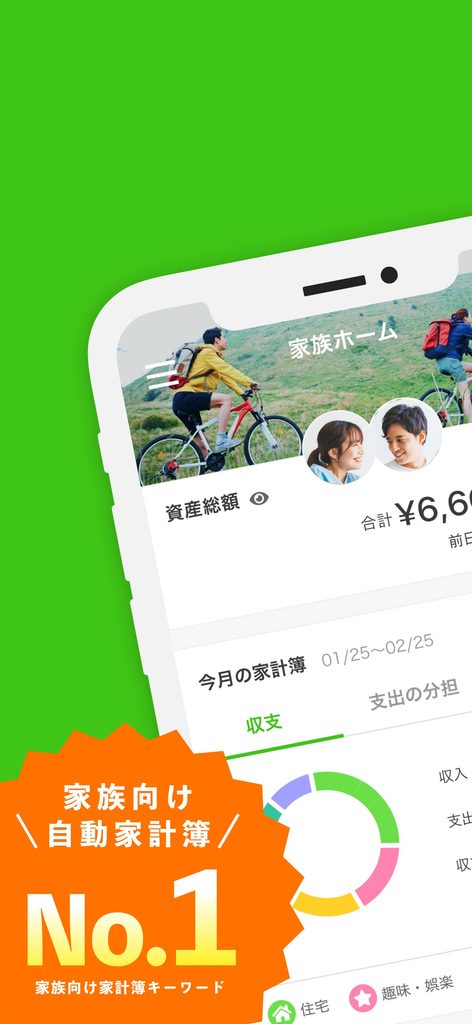
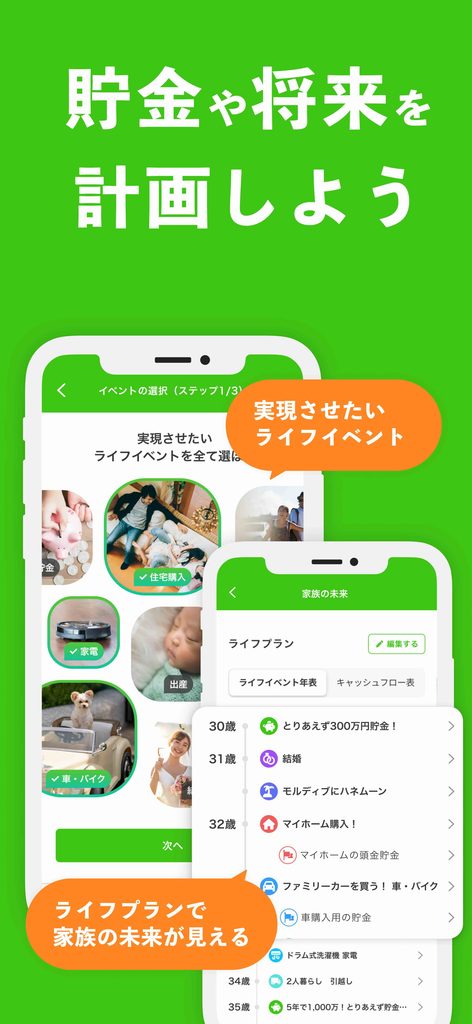
| 項目 | 内容 |
|---|---|
| 料金 | 基本無料(プレミアムプランあり) |
| 対応OS | iPhone / Android |
| 主な機能 | 共有家計簿、予算管理、AIレシート、口座・クレカ連携、共有/個人の切り替え、目標貯金、カレンダー機能 等 |
| 主要顧客 | カップル、夫婦向け |
① お互いの別財布はキープしたまま、二人の目標だけを「シェア」
お互いの給料口座やお小遣い用の家計簿(プライベート財布)は相手に見せない設定にしつつ、結婚や旅行といった「二人の共通の目標バケツ(財布)」だけをアプリ内の共有スペースに作ることができます。自分の自由を守りながら、二人の約束だけをオープンにできるため、不公平感が生まれません。
特に別財布のカップルや夫婦に好まれる機能です。
② 1つの画面で、複数の目的(バケツ)への進捗がリアルタイムで見える
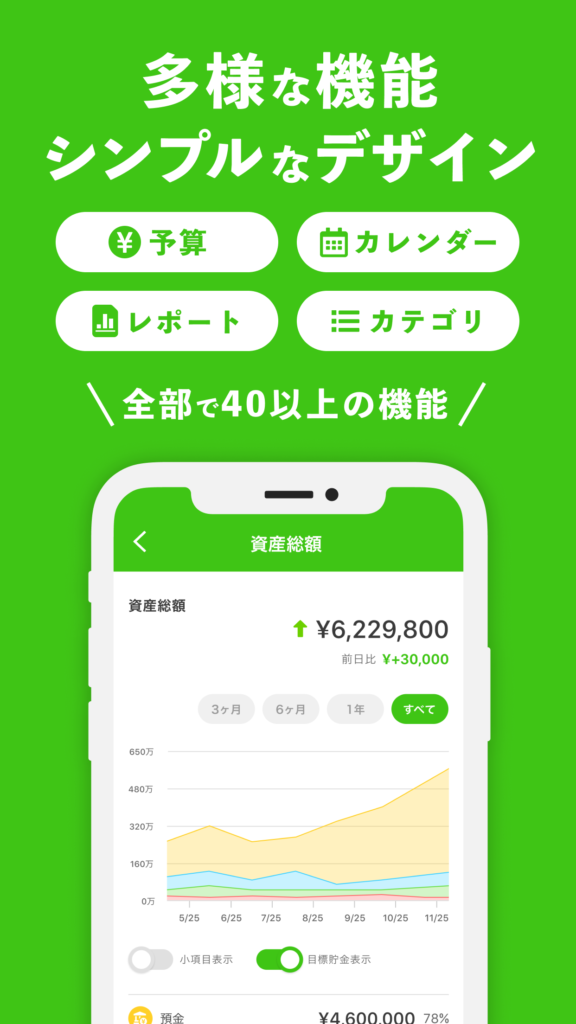
OsidOriには目標貯金機能があります。
銀行口座をいくつも増やしたり、別々の銀行アプリを開いたりしなくても、OsidOriのダッシュボード上で複数の目的別貯金が一目瞭然になります。「今月はお互いに目標の旅行バケツにちゃんと入金できたね」「マイホームの頭金、ここまで貯まったよ!」という現在地が、二人のスマホからいつでも同時に確認できます。
目的別貯金に関するよくある質問
目的別貯金を始める際によく寄せられる疑問にお答えします。
- 目的別貯金には銀行口座をいくつ作るべきですか?
-
物理的な銀行口座は「2〜3個」にとどめ、それ以上の細かな目的分けはアプリや目的別口座機能で行うのが理想的です。
口座を「生活費用」「生活防衛資金用」「将来の貯蓄用」の3つ程度に分けておけば、日常の支払いで貯蓄を使い込む心配はありません。その上で「旅行」「車」「教育費」などの細かい目的は、住信SBIネット銀行の「目的別口座」や「OsidOri」の画面上で仕分けるのが、最も手間がかからず長続きする管理方法です。
※夫婦の理想的な口座の分け方については、以下の関連記事で詳しく解説しています。あわせて読みたい 夫婦の銀行口座はどうしてる?生活費・貯金・個人口座の分け方と管理方法を解説 「結婚したら、夫婦の銀行口座はひとつにまとめるのが普通なのかな?」「生活費と貯金は同じ口座に入れておいて大丈夫?」「共働きだけど、それぞれの給与口座はどうや…
- 目的別貯金はアプリだけでもできますか?
-
はい、アプリを活用すれば新しく口座を増やさなくても目的別貯金が可能です。
既存の個人口座にお金を置いたまま、アプリ上で「今月分としてお互い2万円を旅行枠にカウントした」と記録・合算することで、実質的な目的別管理が成り立ちます。わざわざ銀行窓口で口座を新設したり、毎月ATMを行き来したりする手間を省きたい方に最適な方法です。
- 貯金の目的が複数ある場合、どれから順番に貯めるべきですか?
-
「緊急予備費(生活防衛資金)」を最優先し、次に「期限が近いイベント資金」から順番に積み立てましょう。
万が一の病気や休職に備える生活防衛資金がない状態では、他の貯蓄計画も簡単に狂ってしまいます。まずは生活防衛資金(生活費の数ヶ月分)の確保を最優先とし、それが整ったら「直近1年以内に使うお金(旅行や車検)」、その後に「中長期の資金(住宅頭金や教育費)」へと配分を広げていくのが確実なロードマップです。
まとめ|目的別貯金は仕組み化と共有で挫折を防ごう
目的別貯金を成功させるためのポイントをおさらいしましょう。
- 目的を色分けして使い込みを防ぐ
生活費・生活防衛資金・将来資金の3大バケツに分類し、守るべきお金を明確にする。 - やり方は3つの中から選ぶ
口座を分ける、目的別口座を使う、アプリで管理する、の中から自分たちの生活動線に合った手法を採用する。 - 目標金額と期限から逆算する
毎月の積立額を数値化し、給与日直後の自動先取りで仕組み化する。 - 夫婦・カップルはOsidOriで共有
別財布を保ったまま、ふたりの共通目標だけを可視化してモチベーションを高める。
目的別貯金の本当のメリットは、単にお金を貯めることだけではありません。「ふたりでどんな未来を迎えたいか」を具体的に話し合い、共通のゴールに向かって歩調を合わせるプロセスそのものが、お互いの信頼関係をより深いものにしてくれます。
我慢や根性に頼るのではなく、便利なアプリや仕組みを味方につけて、ふたりの理想の未来に向けた目的別貯金を今日からスタートさせてみてくださいね!
💡 ふたりのお金をストレスなく管理するなら
夫婦・カップルのためのお金の共有アプリ「OsidOri(オシドリ)」で、目的別の目標貯金や家計の見える化を今日から始めてみませんか?