「毎月の支出を抑えるなら、現金を封筒に分ける『袋分け家計簿』が確実」。そう聞いて試そうとしたものの、キャッシュレス全盛の毎日に合わず、数日で挫折してしまう人は少なくありません。
クレジットカードやQRコード決済(PayPayなど)が当たり前になった今、わざわざATMで現金を引き出して封筒に小分けする生活に戻すのは非現実的です。小銭の計算に追われたり、ポイント還元を諦めたりするのはストレスでしかありません。
しかし、「今月あといくら使えるか」という上限枠を決めて管理する袋分けの考え方そのものは、キャッシュレス時代にこそ絶大な効果を発揮します。
結論からお伝えすると、袋分け家計簿は現金を使わなくても、スマートフォンの「家計簿アプリ」を活用すれば完全キャッシュレスで実践可能です。
この記事では、袋分け家計簿の基本的な仕組みから、キャッシュレスで実践する3つの方法の比較、無理なく続く4つのステップ、挫折を防ぐ対策、そして夫婦・カップルで予算を共有するコツまで分かりやすく解説します!
袋分け家計簿とは?仕組みとメリット
袋分け家計簿とは、給料が入ったタイミングで、毎月使うお金を費目(食費・日用品費・娯楽費など)ごとにあらかじめ割り振り、その予算の範囲内でやりくりする家計管理手法です。
レシートを集めて「何にいくら使ったか」を記録する一般的な家計簿とは異なり、「今月あといくら使えるか」という未来の使える上限を管理する点に最大の特徴があります。
袋分け家計簿の基本的なやり方
従来の袋分け家計簿は、以下のような手順で行われてきました。
- 毎月の手取り収入から、先取り貯金と固定費(家賃や水道光熱費など)を差し引く
- 残った生活費(変動費)を「食費:4万円」「日用品費:1万円」などの予算に分ける
- 項目ごとに用意した封筒(袋)に現金を振り分ける
- 日々の買い物は、対応する封筒からお金を出して支払う
- 封筒の中身が空になったら、その項目の買い物は翌月まで控える
買い物をした分だけ物理的に残金が減っていくため、「使いすぎ」ができない仕組みになっています。
現金の袋分けとキャッシュレス管理の違い
現金の袋分けは分かりやすい反面、キャッシュレス決済が中心のライフスタイルとは相容れない部分が多くあります。
両者の決定的な違いを整理すると、以下のようになります。
| 比較項目 | 現金の袋分け(従来スタイル) | キャッシュレス管理(デジタル袋分け) |
|---|---|---|
| お金の保管場所 | 物理的な封筒・クリアファイル | 銀行口座・クレジットカード・電子マネー |
| 仕分けの手間 | 毎月ATMで千円札を大量に引き出して仕分ける | アプリの画面上で予算額を設定するだけ |
| 残高の確認方法 | 封筒の中の現金を数える | スマホアプリのメーターや残高画面を見る |
| ポイント還元 | なし(現金払いのみ) | あり(クレカやQR決済のポイントが貯まる) |
| 完全キャッシュレス店舗 | 利用できない(現金払い不可の店が増加) | スムーズに対応可能 |
キャッシュレスの袋分け(デジタル袋分け)では、お金そのものを物理的に動かす必要はありません。お金の置き場所は口座やカードに残したまま、スマホアプリの画面上で「予算枠(見えない袋)」をコントロールするのが現代のスタンダードです。
キャッシュレスでも袋分け家計簿はできる?3つの方法

キャッシュレス生活を送りながら袋分け家計簿を実践するには、主に3つのアプローチがあります。それぞれの特徴を比較してみましょう。
3つの袋分け管理スタイルの比較表
| 管理方法 | 手軽さ | キャッシュレス | 使いすぎ防止力 | 管理の手間 | こんな人・ふたりにおすすめ! |
| ① 現金を封筒に分ける | △ | × | ◎ | 多め | クレカだとどうしても使いすぎてしまう現金派の人 |
| ② 家計簿アプリで管理する | ◎ | ◎ | ○ | 最小 | ポイントを貯めつつ、手間をかけずに残額を把握したい人 |
| ③ 口座・カードを使い分ける | ○ | ◎ | ◎ | 中程度 | 費目ごとに決済カードを完全に切り離したいストイック派 |
方法1:現金を封筒に分ける方法(従来型)
給料日にATMでまとまった現金をおろし、項目別の封筒に入れて管理する従来のアナログ方式です。
- メリット:財布の中の現金が目に見えて減っていくため、浪費への心理的ブレーキが最も強く働きます。
- デメリット:ATMへ通う手間がかかる上、QR決済やネットショッピングの支出と混ざると「封筒から現金を抜いて口座に戻す」といった複雑な作業が発生し、高確率で挫折します。
方法2:家計簿アプリで費目別の予算を管理する方法(推奨)
普段使っているクレジットカードや電子マネーを家計簿アプリに連携し、アプリ内で「食費」「日用品」などの予算枠を設定する方法です。
- メリット:いつも通りカードやPayPayで買い物をするだけで、利用データが自動で取得され、アプリ内の予算ゲージが自動的に減っていきます。手動の計算やお金の移動が一切不要で、現代の暮らしに最も適しています。
- デメリット:アプリを開いて残額をチェックする習慣がないと、予算オーバーに気づきにくい点があります。
方法3:銀行口座・カードを用途別に使い分ける方法
「食費専用のデビットカード」「日用品用のプリペイドカード」のように、支払いの出口(カードや口座)そのものを費目ごとに分ける方法です。
- メリット:あらかじめ各カードへチャージした金額がそのまま「その項目の予算」になるため、残高以上の買い物自体ができなくなります。
- デメリット:カードを複数枚持ち歩く必要があり、毎月のチャージや口座間の資金移動に一定の手間がかかります。
袋分け家計簿を始める4ステップ
挫折せずに袋分け家計簿を定着させるための、実践的な4つのステップです。
STEP 1|毎月の生活費と先取り貯金額を決める
STEP 2|食費・日用品・娯楽費などの予算を分ける
STEP 3|支出を記録して「予算の残り」を確認する
STEP 4|月末に振り返って予算配分を調整する
まずは、毎月の手取り収入から「先取り貯金額」と、毎月必ず発生する「固定費」を引き算します。
💡 生活費(変動費)の算出式
袋分けできる生活費 = 手取り月収 − 先取り貯金額 − 固定費(家賃・水道光熱費・通信費・保険料など)
生活費を使って「余ったら貯金しよう」とすると、予算枠が曖昧になって使い込んでしまいます。貯金したい金額は真っ先に確保し、残ったお金の範囲内で袋分けの予算を組み立てましょう。
ステップ1で算出した生活費を、毎日の暮らしで出入りする費目ごとに配分します。
世帯構成別の具体的な予算配分シミュレーションは以下の通りです。
【予算配分シミュレーション】単身世帯・共働き夫婦のモデルケース
| 項目 | 単身世帯 (手取り25万円) | 共働き夫婦 (手取り45万円) | 予算設定のポイント |
| 手取り月収 | 250,000円 | 450,000円 | 夫婦合算の手取り額 |
| 先取り貯蓄 | 40,000円 | 100,000円 | 給与日に自動隔離 |
| 固定費(住居・光熱・通信等) | 110,000円 | 170,000円 | 口座振替・固定引落 |
| 【袋分け対象】生活費合計 | 100,000円 | 180,000円 | この範囲を袋分けする |
| └ 食費(自炊・外食) | 45,000円 | 80,000円 | 週単位(約1〜2万円/週)で意識 |
| └ 日用品費(消耗品) | 10,000円 | 20,000円 | 洗剤、ドラッグストア等の買い物 |
| └ 交際・娯楽費 | 25,000円 | 40,000円 | レジャー、休日の遊び |
| └ 予備費(使途自由枠) | 20,000円 | 40,000円 | 突発的な出費や医療費の調整枠 |
※上記は一例です。ライフスタイルや自炊頻度に応じて自由に調整してください。
普段の支払いはクレジットカードやスマホ決済で行い、アプリに反映された支出を確認します。
ここで意識すべきなのは、「使った金額」を見るのではなく、「各項目の残り予算がいくらあるか」を確認することです。週末の買い出し前にアプリを開き、「今週の食費はあと8,000円使えるな」と把握してから買い物に行く習慣がつくと、予算オーバーを自然に防げます。
月末を迎えたら、各項目の予算がどう着地したかを振り返ります。
- 予算が余った場合:そのまま翌月の予備費に繰り越すか、旅行や欲しいもののための「目的別貯金」へ回す。
- 予算を超えてしまった場合:なぜオーバーしたのか原因を確認し、「食費を5,000円増やして、娯楽費を5,000円削る」といった現実的な配分へ微修正する。
最初から完璧な予算を組める人はいません。2〜3ヶ月運用しながら、自分たちの暮らしに心地よいバランスへチューニングしていきましょう。
袋分け家計簿が続かない原因と対策
袋分け家計簿に挑戦した多くの人がつまずく「3大原因」と、その解決策です。
1. 費目を細かく分けすぎる
- 原因:「カフェ代」「調味料代」「日用雑貨」「コスメ代」など、項目を10個も20個も細分化してしまうと、買い物のたびに「これはどの袋から出すべき?」と迷い、記録が破綻します。
- 対策:費目は最大でも「3〜5項目」に絞りましょう。 基本は「食費」「日用品費」「娯楽費」「予備費」の4つだけで十分です。大雑把に枠を捉えることが長続きの鉄則です。
2. クレジットカードの引き落とし月と利用月がずれる
- 原因:クレジットカードは「使った日」と「口座から引き落とされる日」に1〜2ヶ月のタイムラグがあります。引き落とし日基準で家計簿をつけていると、先月の大きな買い物が今月の予算に侵食し、予算管理が崩壊します。
- 対策:必ず「カードを利用した日(決済日)」を基準に予算から差し引いてくれる家計簿アプリを使いましょう。引き落とし口座の残高とは切り離し、今月の利用枠としてリアルタイムに管理するのが正解です。
3. 予算を厳しく設定しすぎる
- 原因:「絶対に節約する!」と意気込んで食費や日用品費をギリギリまで削ると、一度の外食や消耗品のまとめ買いで即座に予算オーバーし、自己嫌悪から挫折します。
- 対策:あらかじめ「予備費(使途自由枠)」を1万〜3万円程度確保しておきましょう。 予算からはみ出た出費は予備費から補填すればOKというルールにしておけば、心の余裕を保ったまま運用を続けられます。
夫婦・カップルなら共有家計簿アプリで予算を見える化
同棲中のカップルや共働き夫婦の場合、「どちらかが立て替えて後で精算する」「お互いが別々に日用品を買ってくる」といった動きが増えるため、現金の袋分けで管理するのはほぼ不可能です。
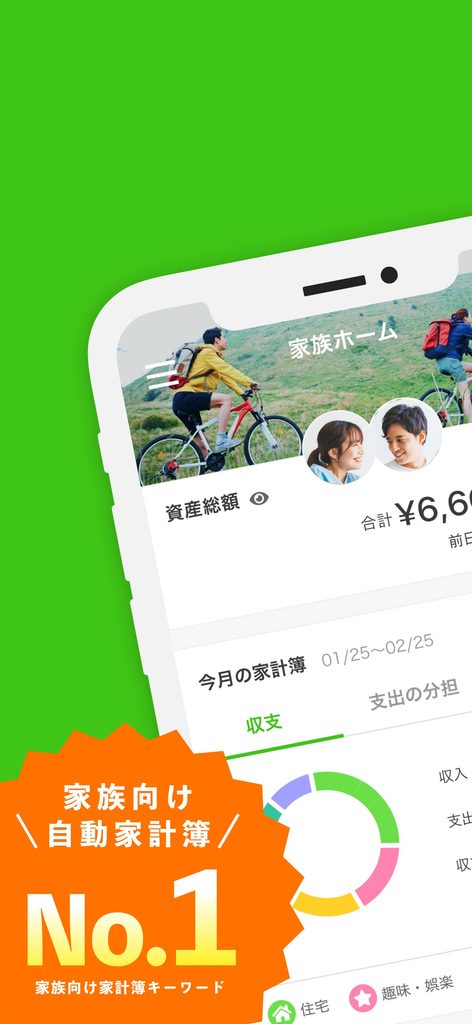
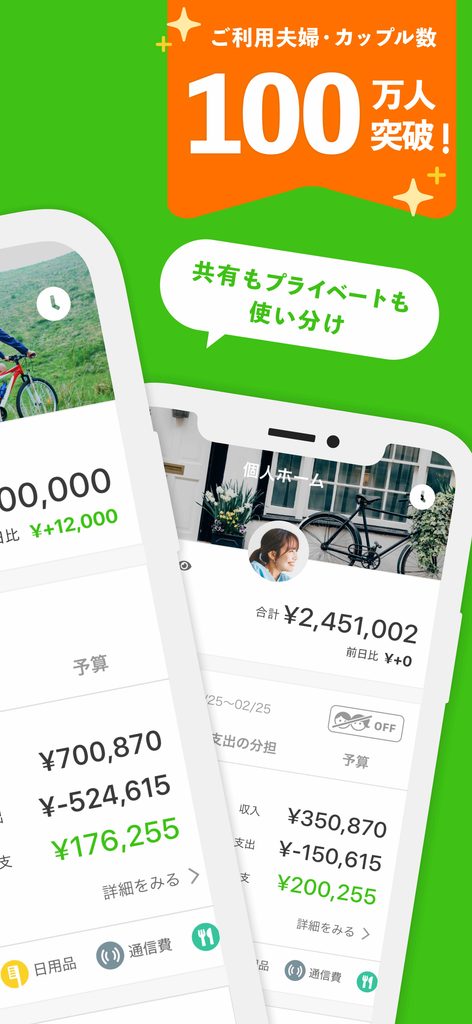
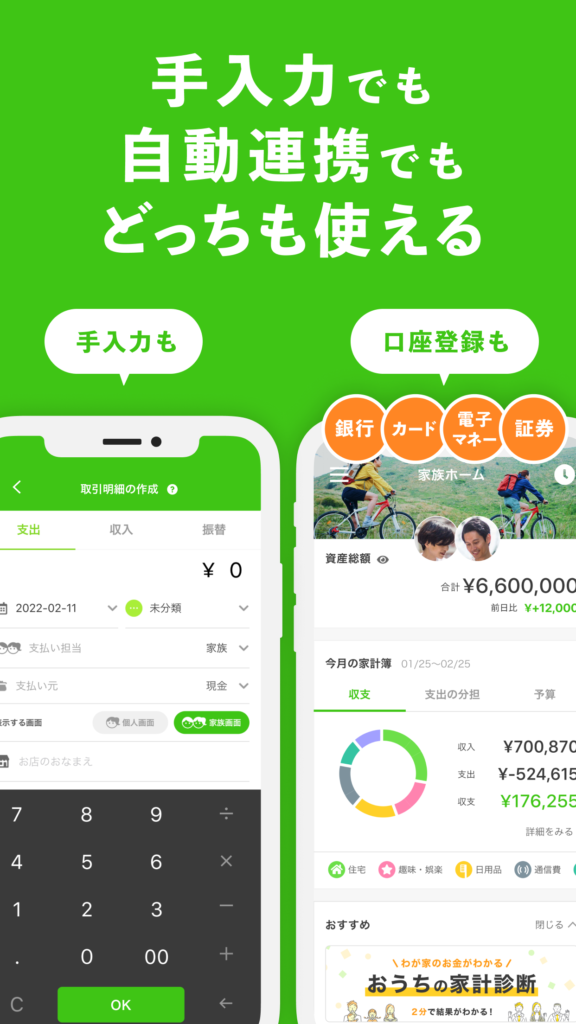
ふたり暮らしの家計管理をスマートに解決するのが、夫婦・カップル専用の共有家計簿アプリ「OsidOri(オシドリ)」です。
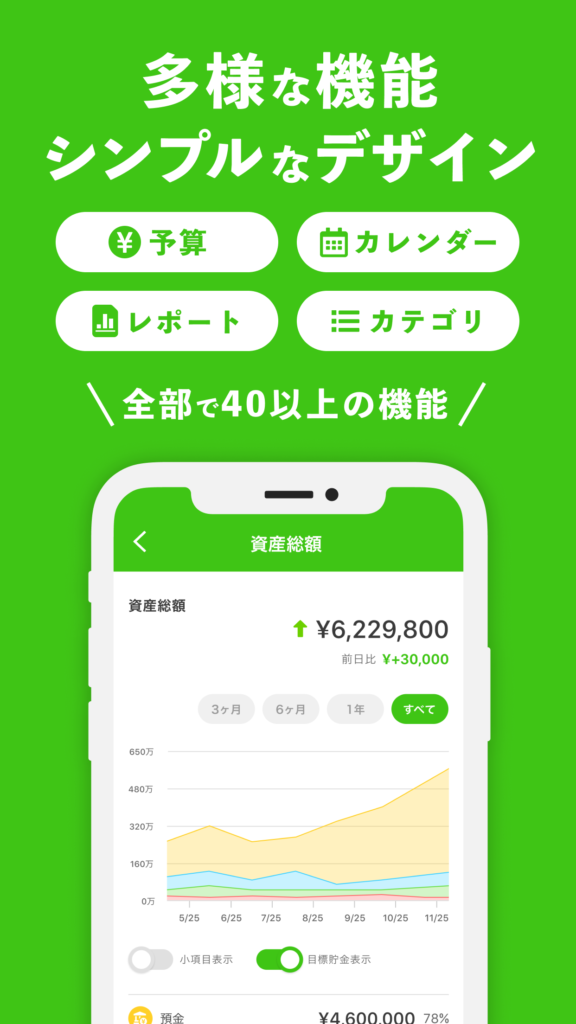
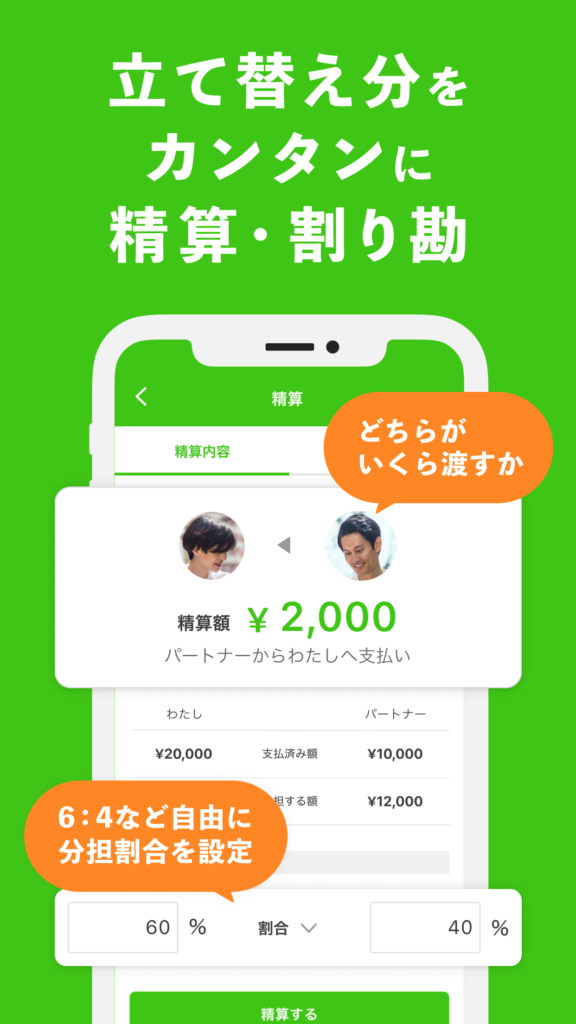
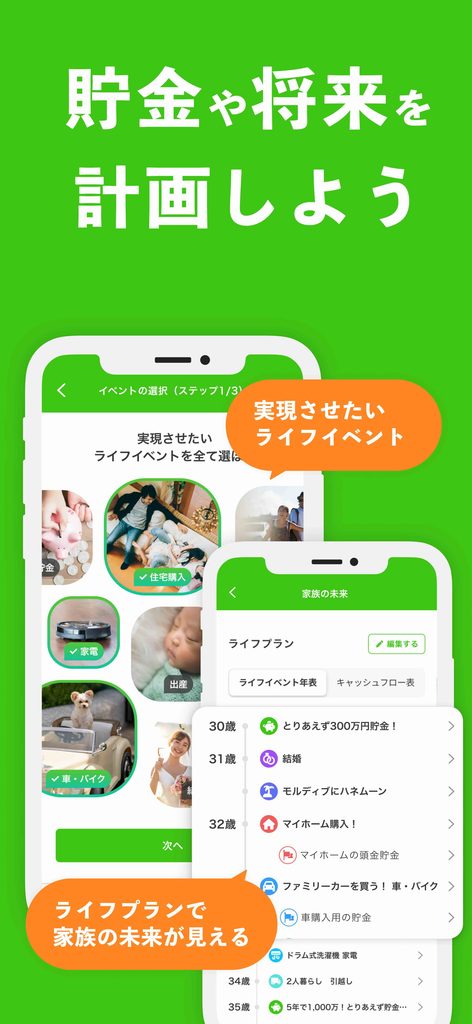
| 項目 | 内容 |
|---|---|
| 料金 | 基本無料(プレミアムプランあり) |
| 対応OS | iPhone / Android |
| 主な機能 | 共有家計簿、予算管理、AIレシート、口座・クレカ連携、共有/個人の切り替え、目標貯金、カレンダー機能 等 |
| 主要顧客 | カップル、夫婦向け |
ふたりの生活費を共有して管理する
どちらか一方が家計簿を抱え込むと、「自分ばかりが節約を意識している」という不満につながります。
OsidOriを使えば、ふたりの生活費の支出や予算の残高がひとつの画面にまとまります。パートナーも自分のスマホから「今月の食費はあといくら使えるか」をいつでも確認できるため、無駄遣いを防ぐ意識が自然とふたりの中に芽生えます。
個人の支出と共同生活費を分ける
共働き夫婦にとって、お互いの趣味や衣服・美容代など「個人のプライベートなお金」まで袋分けに巻き込まれるのは息苦しいものです。
OsidOriは特許を取得している「家族ページ」と「個人ページ」の完全分離機能を備えています。
【個人ページ】(相手には完全非公開)
自分個人の給与口座やクレカ、趣味の出費はプライベートに管理
【家族ページ】(ふたりでリアルタイム共有)
ふたりの食費・日用品・家賃など、共有したい生活費の予算だけをオープンに管理
相手に知られたくない出費を守りながら、ふたりの生活費予算だけをきれいにコントロールできます。
OsidOriを活用して予算管理を続ける
OsidOriを活用すれば、面倒なレシート計算をすることなく、キャッシュレス決済をフル活用した「デジタル袋分け」が簡単に実現します。
- カードや口座の自動連携:買い物をすると自動で支出が分類され、予算残高が更新される
- 予算バーで進捗を可視化:「食費:予算6万円に対して残額2.4万円」などが視覚的にひと目でわかる
- 目標貯金との連動:生活費が予算内に収まって浮いたお金を、アプリ内の「旅行資金」や「マイホーム頭金」に加算することができる
OsidOriなら、個人のお金を守りながらふたりの生活費をアプリでデジタル袋分けできます。
袋分け家計簿に関するよくある質問
袋分け家計簿を始めるにあたって、よく寄せられる疑問にお答えします。
- 袋分け家計簿は現金なしでも本当にできますか?
-
はい、完全に現金なし(キャッシュレス)で実践できます。
家計簿アプリの「予算設定機能」を使えば、クレジットカードや電子マネーで決済するたびに、アプリ内の仮想の袋から自動で残金が差し引かれます。ATMで現金を引き出したり、お釣りを用途ごとに移し替えたりする手間を一切かけずに、袋分けのメリットだけを享受できます。
- 袋分け家計簿の費目はいくつに分けるのが適切ですか?
-
最初は「3〜4項目」にとどめるのが最も長続きします。
おすすめの基本セットは、「①食費」「②日用品費」「③娯楽・交際費」「④予備費」の4つです。衣料品や医療費などは細かく分けず「予備費」に含めることで、迷う時間をゼロにできます。運用に慣れてきて「外食費だけ別に管理したい」など要望が出てきたら、必要に応じて1〜2個追加する程度にしましょう。
- 袋分け家計簿と「目的別貯金」はどう違うのですか?
-
「毎月使うお金を使いすぎない仕組み」か、「将来使うお金を守って貯める仕組み」かの違いです。
- 袋分け家計簿
今月の生活費(食費や日用品など)を予算内に抑えるための「支出コントロール(短期)」 - 目的別貯金
旅行、結婚式、マイホーム頭金など、将来の目標に向けてお金を隔離する「資産形成(中長期)」
袋分け家計簿で日々の生活費をきっちり予算内に収め、浮いたお金を目的別貯金へ回すという両輪で運用するのが、最もお金が貯まる理想のサイクルです。
※目的別貯金の具体的なやり方や口座・アプリの使い分けについては、以下の関連記事を参考にしてください。あわせて読みたい 目的別貯金のやり方とは?口座を分ける方法・アプリで管理する方法を解説 「毎月しっかり貯金しているつもりなのに、気付いたら残高が減っている」「旅行のために取っておいたお金を、日々の生活費でうっかり使い込んでしまった」こうした貯金…
- 袋分け家計簿
まとめ|袋分け家計簿はキャッシュレスでも続けられる
袋分け家計簿のポイントをおさらいしましょう。
- 袋分けの本質は「今月あといくら使えるか」の可視化
過去の記録ではなく、未来の使える上限枠を管理する。 - キャッシュレスでもアプリを使えばデジタル袋分けが可能
ATMでの現金引き出しや小銭の計算に追われる必要はない。 - 費目は3〜4つに絞り、予備費を用意する
細かく分けすぎず、自由枠を設けることで挫折を防ぐ。 - 夫婦・カップルはOsidOriで生活費だけをシェア
個人のプライベートを守りながら、ふたりの予算残高をリアルタイムで共有する。
「袋分け家計簿=現金でやるもの」という固定観念を捨ててしまえば、キャッシュレスの利便性とポイント還元を活かしながら、誰でもスマートに黒字家計を作ることができます。
我慢や根性に頼る節約から卒業し、便利なアプリの仕組みを取り入れて、無理のない予算管理を今日からスタートさせてみてくださいね!
💡 ふたりのお金をストレスなく管理するなら
夫婦・カップルのためのお金の共有アプリ「OsidOri(オシドリ)」で、共同生活費のデジタル袋分けや予算管理を今日から始めてみませんか?