「自分のお金も最適化できないのに、ふたりのお金となると何をどこまで考えれば良いか分からない」
「将来のために家計を見直したいけど、どこから手を付けていくべきか分からない」
20代〜30代の共働き夫婦にとって、日々の忙しさに追われながらお金の管理をするのは本当に大変ですよね。お互いに収入があるからこそ「なんとなく生活できている」状態になりやすく、家計の全体像があやふやになりがちです。
この記事では、共働き夫婦が無理なく始められる家計見直しの5ステップから、自分たちだけで解決が難しい場合の賢い相談方法までを徹底解説します。
二人で納得できるお金の仕組みを作り、安心して将来を楽しめる家計へ整えていきましょう!
1. 共働き夫婦こそ家計の見直しが必要な理由
世帯収入が比較的安定している共働き夫婦ですが、実は「気づかないうちに手元にお金が残りにくい仕組み」に陥っているケースが少なくありません。まずは、なぜ共働き世帯こそ家計の見直しが必要なのか、その理由から見ていきましょう。
共働きでもお金が貯まらない原因
共働き夫婦がお金を貯めにくくなる原因の一つが、「手元に使えるお金が多い分、使ってしまう支出(使途不明金)が増えやすいこと」です。
お互いに自立した収入があるため、「自分のお金で買っているからいいや」「今月は忙しかったから外食で済ませよう」と、無意識のうちに財布の紐がゆるみがちになります。1回あたりの出費は小さくても、積み重なることで「二人で働いているのに貯金が増えない」という状態を生み出してしまうのです。
収入が別々だから家計全体が見えにくい
お互いの口座やクレジットカードを個人のまま管理している共働き夫婦も多いはずです。
家賃や光熱費などの「共通の支出」だけを折半し、残りのお金はお互いが自由に管理している場合、「世帯全体で今いくら収入があり、いくら貯蓄できているのか」という全体像が誰も把握できていないブラックボックス状態になります。これでは、将来に向けた大きな貯蓄計画を立てることができません。
共有家計簿アプリ「OsidOri」のユーザー調査では、20−30代の半分以上の夫婦や同棲カップルが個人のお金と家族のお金を区分けする「拠出型」の管理方法を取っており、さらに約2割が家族のお金を持たない「担当型」を取っていることが分かっています。
またお金の管理方法においても家族用銀行口座を作成し管理する方法が拠出型に多いのに対し、分担派では62%が個人の銀行口座でお金を管理することから、ブラックボックスになることが否めない状況となっています。
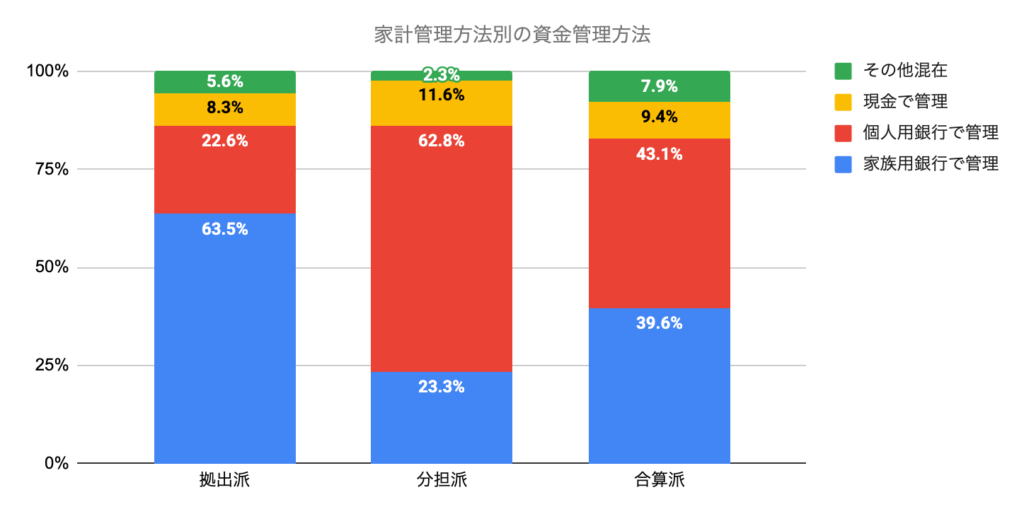
OsidOriユーザー調査2024年 母数350名
「節約」だけではなく将来から逆算することが重要

家計の見直しというと、「毎日の食費を削る」「欲しいものを我慢する」といったケチケチした節約を思い浮かべるかもしれません。しかし、共働き夫婦にとって大切なのは我慢の節約ではなく、「自分たちの将来像(ライフプラン)から逆算して必要な金額を確保する仕組み作り」です。
この自分たちのゴールから逆算するという考え方は、JPモルガンの富裕層向け部門(J.P. Morgan Private Bank)でも、かなり早い段階からゴールベースのプランニング(Goals-Based Planning)を取り入れ、サービスのコアに据えています。
https://privatebank.jpmorgan.com/eur/en/insights/wealth-planning/goal-based-planning
ライフプランで理想の将来を描き、そこから逆算してお金の使い道を整えることで、日々の生活を楽しみながらも確実に資産を増やしていけるようになります。
2. 共働き夫婦の家計を見直す5ステップ
家計見直しは、順番を間違えると挫折してしまいます。以下の5ステップに沿って、順番に進めていくのが最もスムーズで効果的です。
STEP 1|夫婦の収入・支出・資産を把握する
▼
STEP 2|ライフプランを作る
▼
STEP 3|固定費を見直す
▼
STEP 4|保険を見直す
▼
STEP 5|貯蓄・投資の計画を作る
STEP1|夫婦の収入・支出・資産を把握する
まずは「現状の可視化」です。お互いの収入、毎月の支出、そして現在の貯金や投資の残高をオープンにして整理します。
もちろん夫婦の現在の関係性やルールがあるため、なぜ、何を、どこまでの開示が必要かは予め話し合いを持つ必要があります。
- 収入の把握
手取り月収とボーナス額を世帯全体で合算する - 支出の把握
固定費(家賃・通信費・保険料など)と変動費(食費・日用品費・交際費など)に分けて洗い出す - 資産の把握
銀行口座の残高、積立NISAや株式などの運用資産、ポイントなどの総額を確認する
完璧に1円単位で計算する必要はありません。大まかな「世帯の数字」を二人で共有することが第一歩です。
STEP2|ライフプランを作る
現状が把握できたら、次は「いつ、いくらのお金が必要になるか」という未来の設計図(ライフプラン)を作成します。これから訪れるライフイベントをタイムラインに書き出してみましょう。
- ライフイベントの例
結婚式、新婚旅行、妊娠・出産、子どもの教育費、住宅購入、車の買い替え、老後資金など - 整理するポイント
「何年後にどんなイベントがあり、いくら準備したいか」を時系列で整理する
具体的な金額を書き出してみることで、「何年後までに毎月いくら貯めるべきか」という明確な目標が見えてきます。
「自分たちの場合、住宅・出産・教育費まで含めていくら必要?」という方は、OsidOriのお金相談でFPと一緒にライフプランを作ることもできます。
STEP3|固定費を見直す
お金の目標が決まったら、いよいよ見直しを実行します。最初に取り掛かるべきは、一度手続きすれば効果がずっと続く「固定費の削減」です。
- 住居費
家賃の更新時期や、住宅ローンの金利・繰り上げ返済の検討 - 通信費
大手キャリアから格安SIM・格安プランへの切り替え、不要なオプションの解約 - サブスクなど
使っていない動画配信サービス、フィットネスジム、アプリの月額課金の解約
仮に固定費を月1万円削減できれば、年間12万円の余裕が生まれます。
STEP4|保険を見直す
固定費の中でも特に大きな割合を占めるのが「保険料」です。独身時代に加入した保険をそのまま続けていたり、勧められるがまま手厚すぎる保障に入っていたりしないか確認しましょう。
- 必要保障額を確認する
万が一の際に、公的保障(遺族年金や傷病手当金など)でいくらカバーできるかを把握し、本当に足りない分だけを民間保険で補う - 過剰な保険を減らす
共働きの期間は互いに収入があるため、死亡保障を必要最小限に抑えることも検討する - 浮いたお金を貯蓄・投資へ回す
無駄な保険料をカットして生まれた浮いたお金を、将来のための貯蓄やNISAなどの資産形成へ回す
保障内容を最適化することで、固定費がさらにスリム化し、将来のための運用資金へと変えることができます。
STEP5|貯蓄・投資の計画を作る
最後のステップは、固定費や保険の見直しで生まれた余裕資金を「どう増やしていくか」の計画立てです。
- お金を3つのグループに分ける
- すぐ使うお金(生活費・近々のイベント費用)
- 数年以内に使うお金(住宅の頭金・出産費用など=定期預金などリスクの低い商品)
- 当分使わないお金(老後資金・教育資金=新NISAやiDeCoなどを活用した長期投資)
- 自動で貯まる仕組みを作る
給与口座から自動で積立・投資口座へ移動する設定をし、「残ったお金で暮らす」ルールを完成させる
3. 家計の見直しを自分たちだけでするのが難しいケース
「5ステップの手順は分かったけれど、実際に自分たちだけで進めるのはハードルが高い…」と感じる方も多いのではないでしょうか。特に以下のようなケースに当てはまる場合は、自分たちだけで解決しようとすると行き詰まってしまいがちです。
- 住宅購入を考えている
-
マンションと戸建てのどちらが良いか、自分たちの適正ローン額や頭金の割合が分からない
- 子どもを考えている
-
出産後の時短勤務や産休・育休で収入が減る期間をどう乗り切るべきか不安
- 保険が適正なのか分からない
-
提示された保障内容が自分たちに本当に合っているのか判断できない
- 貯蓄と投資のバランスが分からない
-
新NISAを始めたいけれど、いくら投資に回していくら現金で残すべきか迷う
- 夫婦でお金について話すとまとまらない
-
お互いの金銭感覚や優先順位、金融に対する考え方が違い、話し合いが喧嘩になってしまう
人生の大きなイベントが控えている時期や、夫婦間でお金の価値観がすれ違ってしまう場合は、自分たちだけで抱え込まず、第三者の金融の専門家(FP:ファイナンシャルプランナー)へ相談するのも非常に賢い選択肢です。
4. FPに家計相談すると何をしてくれる?
プロのファイナンシャルプランナー(FP)に相談すると、具体的にどのようなサポートが受けられるのでしょうか。主なサービス内容は以下の通りです。
| 相談項目 | FPが提供してくれるサポート内容 |
| 家計診断 | 収支データや資産状況を分析し、世帯の「隠れた無駄」や「改善ポイント」を客観的に数値化してくれる |
| ライフプラン作成 | 夫婦の希望(転職・出産・住宅購入等)をヒアリングし、数十年の資金繰りを描いた「シミュレーション表」を作成してくれる |
| 保険の見直し | 公的保障を踏まえた上で、本当に必要な保障額を算出し、過剰な保険の削減や最適なプランを提案してくれる |
| 住宅購入プラン | 年収や将来の教育費を踏まえた「無理のない借入額の目安」や昨今の金利情勢も踏まえた返済計画をシミュレーションしてくれる |
| 教育費の準備 | 子どもの進路(公立・私立)に応じた必要な教育費用を試算し、効率的な準備方法を提示してくれる |
| 資産形成・投資 | 新NISAやiDeCoの具体的な活用法や、我が家のリスク許容度に合わせた現金と投資のバランスをアドバイスしてくれる |
専門家に相談することで、これまでモヤモヤしていたお金の悩みが一気にクリアになり、自分たちに合った選択肢を整理することができます。
5. 家計相談・FPを選ぶときのポイント
家計相談を依頼する際は、どこのFPに相談しても同じというわけではありません。特に20代〜30代の共働き夫婦が納得のいく相談をするための4つのチェックポイントです。
- 共働き夫婦の相談経験が豊富か
片働き世帯とは異なる、共働き特有の家計管理(別財布・傾斜負担など)や、育休中の資金繰りに詳しいFPを選ぶ - ライフプランまでしっかり見てくれるか
20−30代のご夫婦の場合は、30年・40年先までのライフプランシミュレーションを作成してくれるかがとても重要です
夫婦毎に将来設計が異なるため、ここをどれだけしっかりと具現化できるかで、家計や資産設計プランが大きく異なってきます - 特定の商品販売だけが目的になっていないか
保険や投資商品の勧誘が目的ではなく、顧客の立場に立った中立・公正なアドバイスをしてくれるか - 料金や相談方法(オンライン等)が使いやすいか
忙しい共働き夫婦でも利用しやすいオンライン面談に対応しているか、初回相談のハードルが低いか
6. 共働き夫婦なら「OsidOriのお金相談」がおすすめな理由

「専門家に相談してみたいけれど、いきなり店舗に行くのは敷居が高い」「強引な勧誘をされたらどうしよう」と不安な方におすすめなのが、夫婦のお金共有・管理アプリが提供する「OsidOri(オシドリ)のお金相談」です。
共働き夫婦のお金管理の難しさを熟知しているからこそ提供できる、独自の強みがあります。
1. 共働き夫婦のリアルな悩み・家計構造に特化している
一般的なFP相談では「夫婦の口座を1つにまとめる」といった一昔前のやり方を提案されることも少なくありません。OsidOriのお金相談なら、「お互いの自由を尊重しながら、共通の生活費や将来の貯蓄をどう管理するか」という現代の共働き夫婦特有のライフスタイルに寄り添った解決策を提案してくれます。
2. オンラインで自宅から夫婦揃って気軽に相談できる
平日の夜や休日の隙間時間を使って、自宅のリビングからリラックスして相談に参加できます。わざわざ店舗に出向く必要がないため、忙しい二人でもスケジュールの調整が簡単です。
3. 完全無料で中立的なアドバイスが受けられる
ライフプランの作成から家計の現状分析、新NISAの始め方まで、専門のFPに完全無料で相談できます。無理な商品勧誘や押し売りは一切ないため、「まずは自分たちの現在地を知りたい」という段階でも安心して利用できます。
7. まとめ
人生の選択肢が多い20代〜30代の共働き夫婦だからこそ、早めに家計の基盤を整えておくことが未来の安心につながります。
- 現状を知る:夫婦の収支と資産をオープンにして可視化する
- 未来を描く:ライフプランを作成し、いつ・いくら必要かを把握する
- プロを頼る:自分たちだけでまとまらない時は、FPなどの専門家に相談して解決する
お金の話し合いは、我慢や喧嘩のためではなく「二人で理想の未来を叶えるための作戦会議」です。
自分たちだけで悩んで時間を無駄にしてしまう前に、まずは気軽にライフプラン表を作成してもらったり、プロの客観的なアドバイスを聞いてみませんか?