「ふたりでお金を貯めよう」と決めたカップルが、最初に銀行の共同口座づくりでつまずき、結局うやむやになってしまうケースは少なくありません。
各自の個人口座で別々に貯めていると相手の進捗が見えず、かといって口座や財布を1つに統合するとお互いのプライベートや自由度が奪われて息苦しくなってしまいます。
この「ふたりの目標は共有したいけれど、個人の財布は守りたい」という共働き世代のジレンマを解決するのが、便利な「貯金アプリ」です。
銀行口座を新しく開設しなくても、アプリ上でふたりの目標と進捗を可視化すれば、別財布を保ったまま無理なく資産形成を進められます。
この記事では、カップル・夫婦におすすめの貯金アプリをタイプ別に徹底比較し、個人のお金を守りながら目標を達成するための選び方や実践ステップを分かりやすく解説します!
カップル・夫婦で使える貯金アプリには3つのタイプがある
貯金アプリと一口に言っても、仕組みや使い勝手はアプリによって大きく異なります。
ふたりで使う貯金アプリは、主に以下の3つのタイプに分けられます。それぞれの特徴を把握し、自分たちに合ったアプローチを選びましょう。
貯金アプリ 3つのタイプ早見表
| アプリのタイプ | 主な仕組み・特徴 | メリット | 注意点 | 向いてる人 |
|---|---|---|---|---|
| ① 目標・進捗共有タイプ | アプリ内で目標(旅行・結婚等)を作り、進捗をペアで共有する | 口座残高を相手にすべて見せることなく、共通目標だけを可視化できる | アプリ自体がお金を自動送金するわけではない | 個人の自由を守りつつ、共通の目標を着実に達成したいふたり |
| ② 自動積立・ルール貯金タイプ | 歩数やおつり、マイルールと連動して銀行口座間で自動貯金する | 意識しなくても勝手にお金が移動し、「つもり貯金」を形にできる | 提携している特定の銀行口座を用意する必要がある | 貯金が苦手で、日常の行動と連動して楽しく貯めたいふたり |
| ③ シンプル手動記録タイプ | 入出金や目標額を手動で入力し、手軽に記録・管理する | 口座連携が不要でセキュリティの心配がなく、動作が軽快 | 手動で記録する手間があり、ペア間の自動同期機能は限定的 | 口座連携に抵抗があり、シンプルに貯金額をメモ・把握したいふたり |
ふたりの貯金目標・進捗を共有するアプリ
「ハワイ旅行:30万円」「結婚式:150万円」のように、目的ごとに目標額と期限を設定し、ふたりでいくら貯まったかを共有するタイプです。
お互いの給与口座を丸ごと開示する必要がなく、「プライベートな支出は隠したまま、ふたりの共通目標だけをシェアする」という使い方ができるため、現代の別財布派カップルに最も適しています。
自動積立やルール貯金をサポートするアプリ
「1日8,000歩歩いたら500円」「コンビニに寄るのを我慢したつもりで300円」など、設定したルールに応じて提携銀行の口座内で自動的にお金を貯金スペースへ移すタイプです。
意志の力に頼らず、日常の習慣に合わせて強制的に先取り貯金ができるのが強みです。
手動でシンプルに記録・管理するアプリ
銀行口座やクレジットカードとの自動連携を行わず、貯金箱や口座にお金を入れたタイミングで手動入力して記録するタイプです。
金融機関の連携を実施しないため、シンプルに目標までの残り金額を把握したい場合に向いています。
カップル・夫婦におすすめの貯金アプリを比較
カップルや夫婦の共同貯金に活用できる代表的なアプリを比較表にまとめました。
貯金・目標管理アプリのスペック比較表
| アプリ名 | 共有機能 | 目標管理機能 | 自動入金・積立 | 金融機関との連携 | 無料で使える範囲 | こんなカップル・夫婦におすすめ! |
| OsidOri (オシドリ) | ◎ ペア共有特化 | ◎ 複数目標の設定・進捗共有 | △ ※アプリ内記録・管理 | あり 銀行・クレカ・電子マネー等 | 基本無料 プレミアムプランあり | 個人のプライベートを守りつつ、共同貯金と生活費をスマートに共有したいふたり |
| finbee (フィンビー) | ○ シェア貯金機能 | ◎ 目的別貯金箱 | ◎ 提携銀行での自動振替 | あり ※提携銀行口座が必要 | 完全無料 | ルールを決めて、銀行口座間で自動的にお金を積み立てたいふたり |
| ワンバンク | ◎ ペア共有特化 | ○ ポケット機能・目的別仕分け | ○ 自動チャージ等 | アプリ内専用残高 カード決済連動 | 基本無料 カード発行手数料等あり | 生活費の決済と共通の貯蓄残高をシンプルに1箇所でまとめたいふたり |
OsidOri|個人のお金を守りながら共同貯金を管理
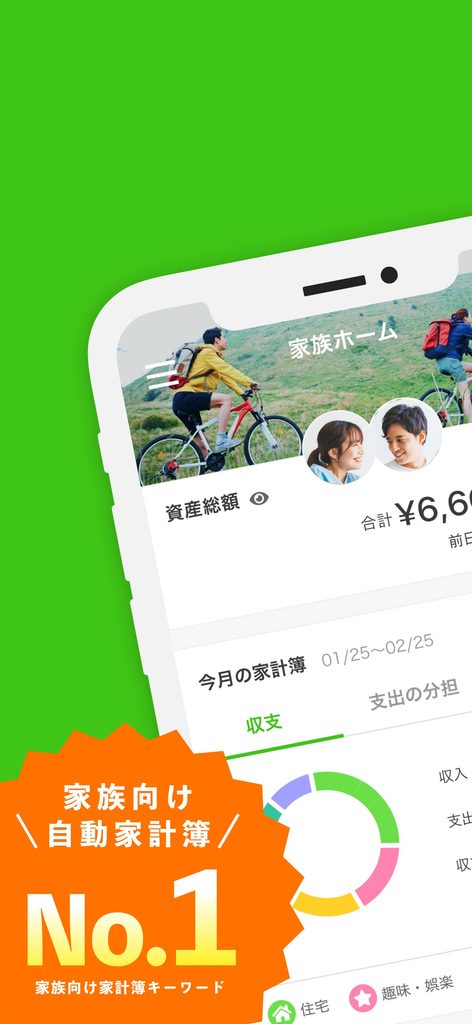
夫婦・カップル専用の家計簿・貯金アプリとして多くの共働き世代に選ばれているのが「OsidOri(オシドリ)」です。
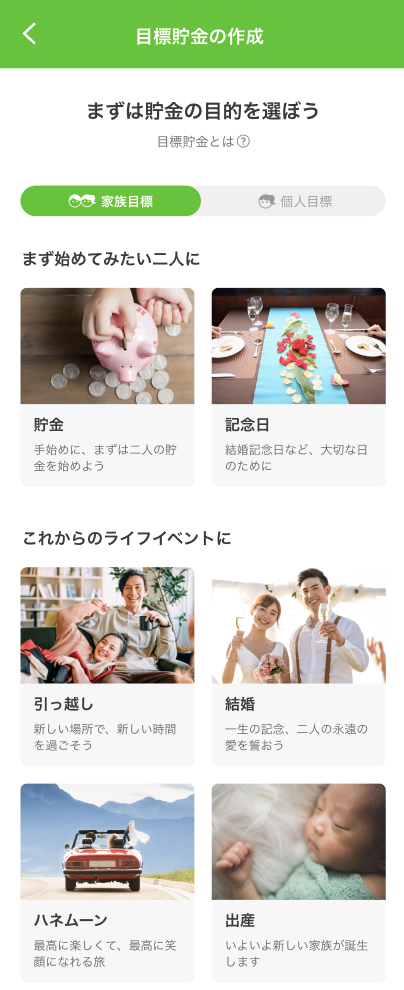
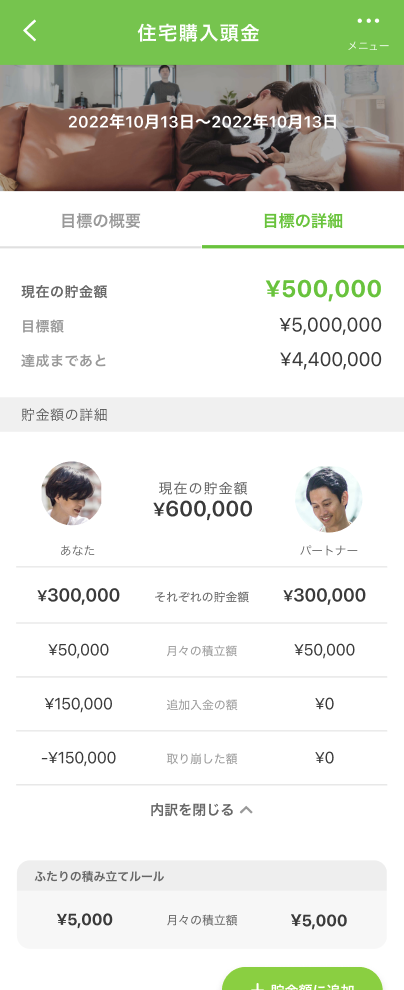
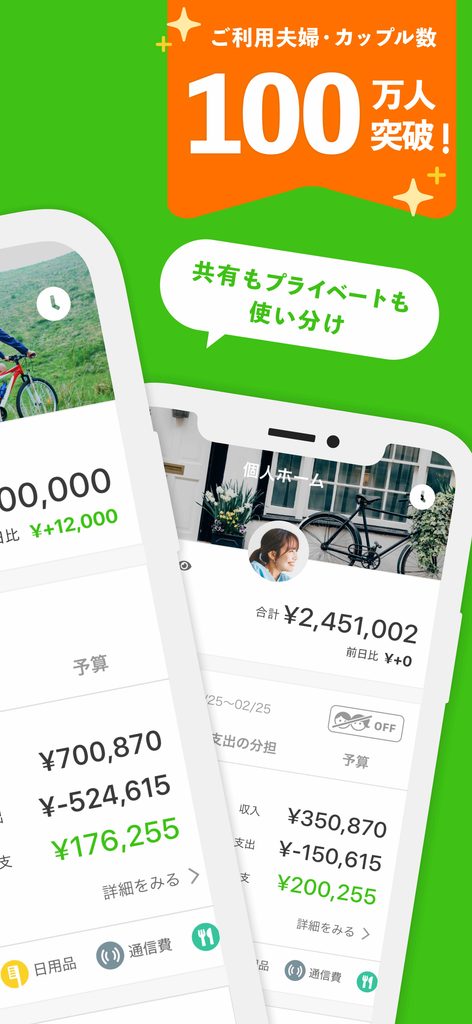
- 特徴:特許を取得している「個人ページ」と「家族ページ」の完全分離機能が最大の特徴。自分個人の給与口座やお小遣いはパートナーに非公開のまま、ふたりの「共同貯金」や「生活費」だけを選んで共有できます。
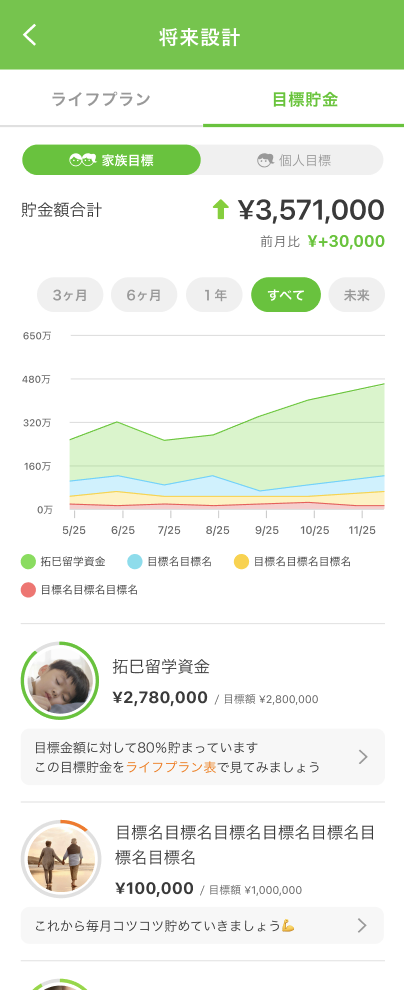
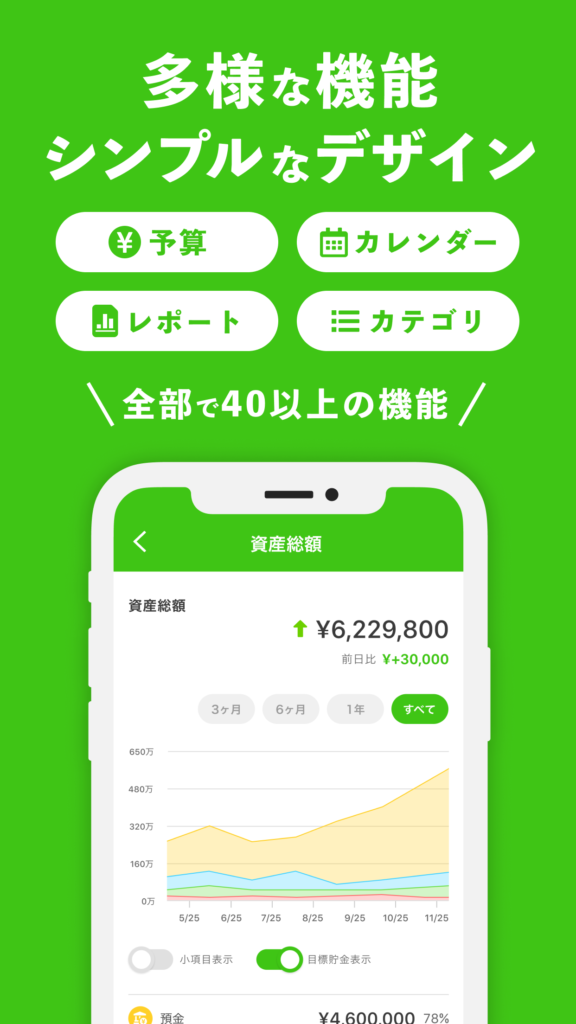
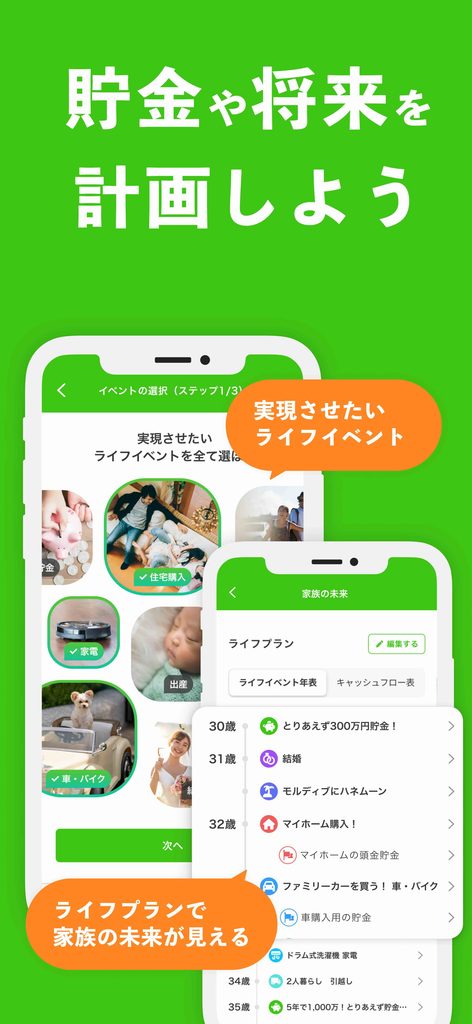
- 貯金機能:「旅行資金」「マイホーム頭金」など、目的ごとに目標額と達成予定時期を設定可能。ふたりがそれぞれいくら積み立てたかがグラフで一目瞭然になります。
- 注意点:OsidOriの目標貯金は「アプリ上での可視化・進捗共有」です。銀行口座間で実際のお金を自動送金する機能ではないため、お金そのものは各自の口座に残すか、共同口座へ入金して運用します。
finbee|貯金ルールを決めて自動で積み立てる
日常生活のアクションと連動して、提携銀行の口座内で自動的にお金を貯められる自動貯金アプリです。
- 特徴:「歩数連動」「カード決済のおつり」「マイルール」などを設定すると、普通預金口座から貯金用口座へ自動的にお金が振り替えられます。カップルで1つの貯金箱を共有できる「シェア貯金」機能も備わっています。
- 注意点:自動振替機能を利用するには、住信SBIネット銀行やみずほ銀行など、finbeeが提携している金融機関の口座を用意する必要があります。
ワンバンク|ふたりの生活費と共通貯蓄をまとめて管理
共同生活のお金を手間なく一括管理できる、ペア向けのチャージ・決済連動型アプリです。
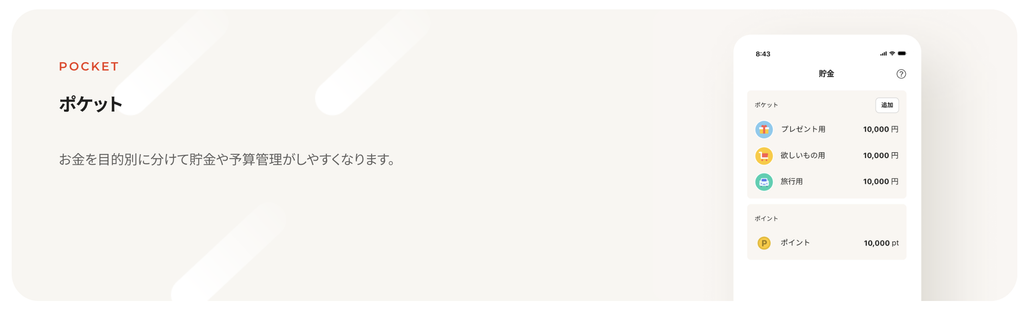
- 特徴:ふたりで共有する残高スペースを持ち、アプリ内で「生活費」と「貯金」を仕分けて管理できます。専用のリアルカードを発行すれば、日々の買い出しもその残高から直接決済でき、支出と残高がリアルタイムでふたりのスマホに同期されます。
- 注意点:銀行口座の残高をそのまま読み取る形式ではなく、アプリ内の共通残高にお金をチャージして使う仕組みです。各自の個人口座をメインにしたまま目標額だけをシェアしたい場合は、OsidOriのような連携型アプリが向いています。
その他の共同貯金・目標管理アプリ
- 目標別「貯金箱」日記:目的別にバーチャル貯金箱を作成し、写真やメモと一緒に手動で楽しく記録できるアプリ。口座連携なしでシンプルに目標額への進捗を可視化したいふたりに向いています。
ふたりの貯金アプリ選びで確認したい4つのポイント

ふたりに合ったアプリを見つけるために、事前にチェックしておきたい「4つの判断軸」です。
ポイント1|目標金額と貯金の進捗をふたりで確認できるか
ポイント2|個人のお金と共同貯金を分けて管理できるか
ポイント3|銀行・クレジットカードとの自動連携が必要か
ポイント4|無料で使える範囲と有料機能の違いを確認したか
1. 目標金額と貯金の進捗をふたりで確認できるか
「目標まであと何万円か」を、お互いのスマホからいつでも確認できるアプリを選びましょう。
アプリを開くだけで現状が分かる環境を作っておけば、「ねえ、今いくら貯まった?」と相手にわざわざ聞く気まずさがなくなり、お金の話題が自然と前向きになります。
2. 個人のお金と共同貯金を分けて管理できるか
共働きカップルにとって最も重要なのが「プライバシーと共有のバランス」です。
自分の趣味の出費や過去からの個人資産まで相手に筒抜けになってしまう仕組みは、息苦しさを感じて長続きしません。「共有したいお金だけをピンポイントでシェアできる機能」があるかを確認しましょう。
3. 銀行・クレジットカードとの連携が必要か
- 自動連携したい場合
手入力の手間を省き、口座残高や支出データを自動反映させたいなら、金融機関との自動連携に対応したアプリ(finbeeなど)が必須です。 - 手入力で十分な場合
口座を連携させるのが不安な方や、毎月の積立額だけを手動でシンプルに記録したい場合は、「貯金メモ」のような連携機能のない軽量アプリが適しています。
4. 無料で使える範囲と有料機能の違い
多くのアプリは基本無料で利用できますが、口座の連携可能数や目標の設定個数などに制限が設けられている場合があります。まずは無料プランで数週間試してみて、ふたりの生活リズムにマッチするかを確かめてから運用を固定するのがおすすめです。
貯金アプリを使って、ふたりで無理なく貯める3ステップ
アプリを決めたら、以下の3ステップに沿って共同貯金をスタートさせましょう。
まずは「何のために、いつまでに、いくら貯めるか」をふたりで具体的に合意します。
「なんとなく将来が不安だから」と漠然とお金を貯めようとしてもモチベーションが続きません。
「来年の夏に沖縄旅行(予算20万円)」「2年後に結婚式(自己負担60万円)」など、ふたりがワクワクするポジティブな目標を設定することが成功の第一歩です。
目標金額と期限から、毎月の必要積立額を逆算して負担割合を決めます。
💡 目標からの逆算シミュレーション例
- 目標:2年後(24ヶ月後)の旅行&結婚準備金 60万円
- 毎月の必要積立額:60万円 ÷ 24ヶ月 = 毎月 25,000円(ふたり合計)
ふたりの分担パターンの決め方
- パターンA:完全折半(50:50)
毎月 12,500円ずつ 均等に出し合う。ふたりの手取り収入が同程度の場合に最適。 - パターンB:手取り収入比での分担
夫の手取り30万円・妻の手取り20万円(3:2)の場合、夫が 15,000円、妻が 10,000円 を負担。収入差がある場合でも不公平感が出にくい。
👉 関連記事:共働き夫婦の生活費はいくらずつ出す?収入差がある場合の負担割合と決め方
お金を実際にどう保管するかを決めます。
- 方法1(各自の口座で管理):各自の既存口座にお金を残したまま、アプリ上で「今月分を積み立てた」と記録して合算管理する。
- 方法2(専用口座へ移動):どちらか一方の名義で貯金専用の口座を新設し、給料日に先取りで送金する。
積立を行ったら、月に1回アプリの画面を見ながら「今月も順調に目標に近づいているね!」と確認し合う習慣を作りましょう。
OsidOriなら、別財布のままふたりの貯金目標を共有できる
「お互いの自由になるお金はしっかり守りたい」
「でも、ふたりの将来のための貯金はオープンに協力したい」
そんな共働き夫婦やカップルの想いを形にしたのが、ペア家計簿・貯金アプリ「OsidOri(オシドリ)」です。
「共同口座を作っても、名義人しか残高が見られないのは不便…」
「二人の貯金が今いくら貯まっているのか、スマホで手軽に確認したい!」
そんなカップルに最適なのが、夫婦・カップル専用の共有家計簿アプリ「OsidOri(オシドリ)」の活用です。
| 項目 | 内容 |
|---|---|
| 料金 | 基本無料(プレミアムプランあり) |
| 対応OS | iPhone / Android |
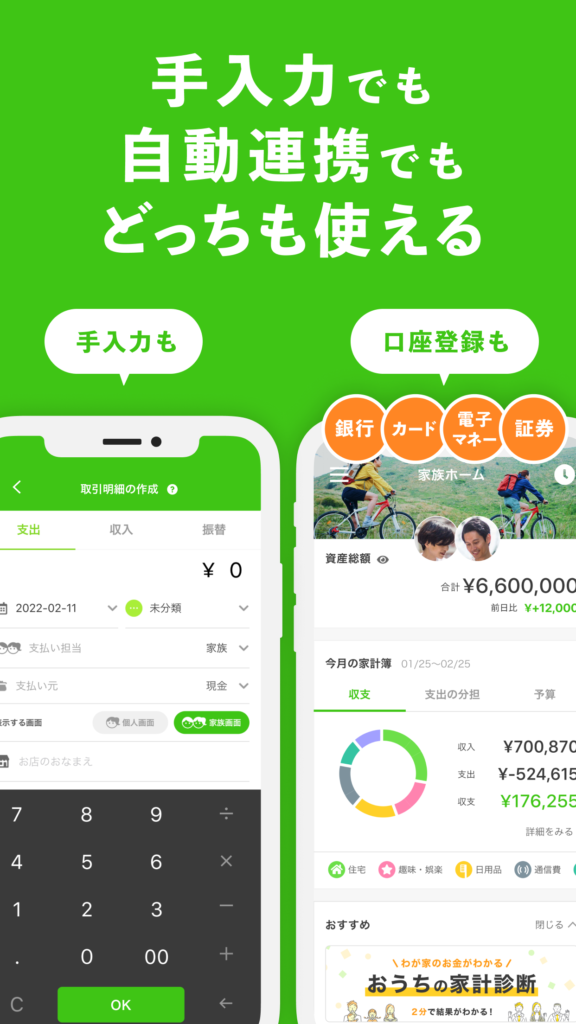
| 主な機能 | 共有家計簿、予算管理、AIレシート、口座・クレカ連携、共有/個人の切り替え、目標貯金、カレンダー機能 等 |
| 主要顧客 | カップル、夫婦向け |
① お互いの別財布はキープしたまま、二人の目標だけを「シェア」
お互いの給料口座やお小遣い用の家計簿(プライベート財布)は相手に見せない設定にしつつ、結婚や旅行といった「二人の共通の目標バケツ(財布)」だけをアプリ内の共有スペースに作ることができます。自分の自由を守りながら、二人の約束だけをオープンにできるため、不公平感が生まれません。
特に別財布のカップルや夫婦に好まれる機能です。
② 1つの画面で、複数の目的(バケツ)への進捗がリアルタイムで見える
OsidOriには目標貯金機能があります。
銀行口座をいくつも増やしたり、別々の銀行アプリを開いたりしなくても、OsidOriのダッシュボード上で複数の目的別貯金が一目瞭然になります。「今月はお互いに目標の旅行バケツにちゃんと入金できたね」「マイホームの頭金、ここまで貯まったよ!」という現在地が、二人のスマホからいつでも同時に確認できます。
カップル・夫婦の貯金アプリに関するよくある質問
- 共同口座を作らなくてもふたりで貯金できますか?
-
はい、アプリを活用すれば共同口座がなくても全く問題なく貯金できます。
各自の個人口座にお金を置いたまま、アプリ上で「今月お互いに2万円ずつ貯金枠に充当した」と記録・合算することで、実質的な共同貯蓄として運用可能です。新しく銀行口座を開設する手間や、どちらか一方の名義に偏るリスクを避けたいふたりに最適な方法です。
- 相手に自分の個人の貯金額を見せずに共有できますか?
-
「OsidOri」のように共有範囲を細かく選べるアプリを使えば可能です。
一般的な家計簿アプリでは連携した口座がすべて見えてしまうことがありますが、OsidOriなら「家族ページに共有する口座や明細」を自分で個別に選択できます。過去からの個人貯金やお小遣い用の口座は非公開にしたまま、ふたりの共通貯金だけを安全に共有できます。
- アプリを使えば自動的にお金が貯まりますか?
-
アプリを入れるだけでお金が増えるわけではありませんが、「貯まる仕組み」を整えることは可能です。
アプリの役割は、目標の可視化や日々の記録です。確実に貯金を増やすためには、給料日に先取りで貯金用口座へお金を移すルールを作ったり、「finbee」のような自動振替ルールを設定したりして、「仕組みとしてお金を隔離する行動」とセットで活用することが大切です。
- 結婚前の同棲カップルでも使えますか?
-
もちろん利用可能です。むしろ結婚前の同棲カップルにこそ強くおすすめします。
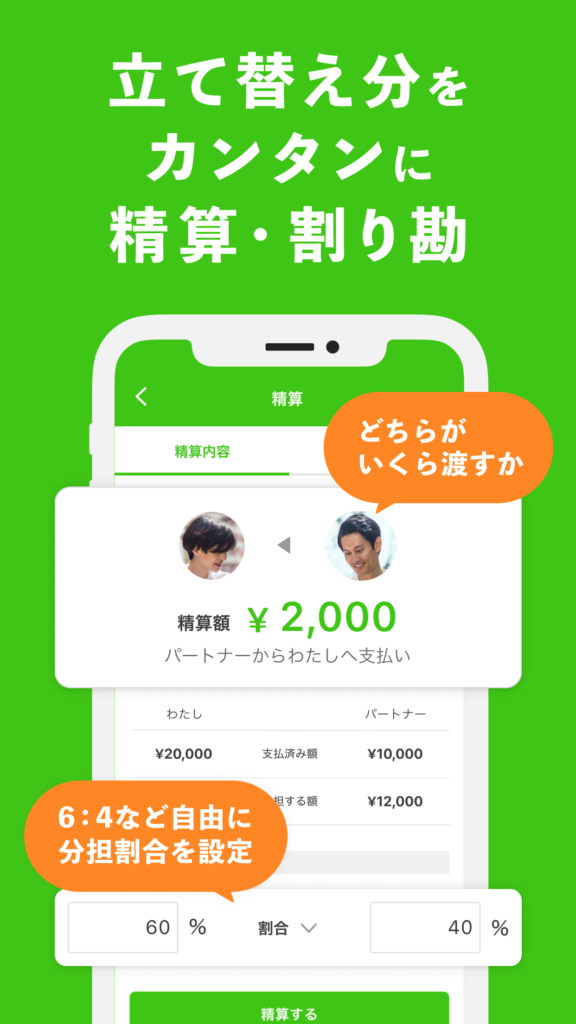
法的な婚姻関係がない同棲段階では、銀行の連名口座が作れず、お金の管理が曖昧になりがちです。アプリを使って「生活費の立替精算」や「結婚・引越しに向けた共同貯金」をクリアにしておくことで、お金のすれ違いを防ぎ、円満な新生活を築くことができます。
まとめ|ふたりの貯金は、続けやすいアプリとルール選びから始めよう
カップル・夫婦の貯金アプリ選びと管理のポイントをおさらいしましょう。
- 貯金アプリのタイプを見極める
目標共有型、自動積立型、シンプル手動記録型の中から、ふたりの性格に合うものを選ぶ。 - 個人のプライバシーを守れるアプリを選ぶ
全開示ではなく、ふたりの共通目標だけをシェアできる仕組みが長続きの秘訣。 - 目標金額と期限から逆算する
ワクワクする具体的な目的を決め、無理のない毎月の積立ペースを算出する。 - OsidOriを活用して別財布のまま共有する
個人ページと家族ページを使い分け、ストレスなくふたりの資産形成を進める。
ふたりで協力してお金を貯めるプロセスは、単に残高を増やすだけでなく、お互いの将来の価値観を共有する素晴らしい機会です。
我慢や根性に頼るのではなく、便利なアプリの力を借りて、ふたりの理想の未来に向けた第一歩をスマートに踏み出してみてくださいね!
💡 ふたりのお金をストレスなく管理するなら
夫婦・カップルのためのお金の共有アプリ「OsidOri(オシドリ)」で、共同貯金の目標設定や進捗の見える化を今日から始めてみませんか?