「大好きなパートナーと将来のために貯金したいけれど、何から始めればいい?」
「同棲中のカップルは、毎月いくらずつ共同貯金をしているの?」
「貯金用の共同口座は新しく作るべき?」
「お互いの個人の貯金はどこまで開示すべきなんだろう?」
同棲を始めたり結婚を意識し始めたりすると、二人の将来に向けた「貯金」について考える機会が一気に増えますよね。
カップルの共同貯金を成功させるために最も大切なのは、「目標金額」「毎月の積立額」「管理方法(ルール)」の3つを二人で明確に決めることです。
お互いのすべての貯金を合算する必要はありません。二人の目標に使うお金と、自分自身のための個人貯金をきちんと切り分け、無理のない仕組みを作ることが円満な資産形成への近道です。
この記事では、共同貯金と個人貯金の違いから、毎月のリアルな積立額の逆算シミュレーション、失敗しない5つのステップ、揉めないためのルール、そしてアプリを使ったスマートな管理術まで徹底解説します!
カップルの共同貯金とは?同棲中から始めるメリット

まずは、「共同貯金」と「個人の貯金」の役割の違いと、同棲中から二人で貯金を始めるメリットを整理しましょう。
共同貯金と個人貯金の違い
共同貯金を始めるときに一番大切な前提は、「二人の貯金をすべて一緒にまとめる必要はない」ということです。
お金の使い道に応じて、以下の2つを明確に区別して管理します。
- 共同貯金(二人の共通の目的に向けた貯金)
結婚式、新婚旅行、同棲の更新料・引っ越し、将来のマイホーム購入、出産・育児への備えなど、「二人の共通の目標や生活」のために使うお金。 - 個人貯金(プライベートな資産)
趣味、衣服・美容代、個人の友人との交際費、自分自身の万が一の備えなど、「自分自身が自由に使える」お金。
「共有するお金」と「個人のプライベートなお金」の境界線をきれいに引いておくことで、パートナーに気兼ねなく自分のお金を楽しみつつ、二人のお金も計画的に増やすことができます。
共同貯金を始めるメリット
同棲中から二人で協力して共同貯金をスタートさせることには、大きな3つのメリットがあります。
- 二人の将来の目標を実現しやすくなる
一人で目標額を貯めるよりも、二人で毎月コツコツ出し合うことで貯蓄スピードが加速し、理想の結婚式や旅行などの夢を確実に形にできます。 - お金の使い道について自然と認識を合わせられる
「いつまでに、何のために、いくら貯めるか」を話し合うプロセス自体が、お互いの金銭感覚や将来設計をすり合わせる絶好の機会になります。 - 個人のお金と共同の貯金を区別できる
生活費や個人のお小遣いとは別に貯金枠を分けることで、「今使っていいお金」と「将来のために取っておくお金」が混ざらず、日々のやりくりにメリハリが生まれます。
カップルの共同貯金はいくら必要?毎月の貯金額の決め方

「他のカップルは毎月いくら貯めているの?」と気になるところですが、貯金額に決まった正解はありません。
大切なのは世間の平均に合わせることではなく、「自分たちが目指す目標金額から逆算して、毎月の積立額を算出すること」です。
まずは二人で貯める目標金額と期限を決める
最初に「何のために貯めるのか(目的)」と「いつまでに必要か(期限)」を具体化します。
以下はあくまで目安となるため、皆様の家庭や実現したいことをベースにできれば具体的に見積もってください。
- 結婚式・新婚旅行
総額で150万〜300万円程度(ご祝儀や親からの援助を除く自己負担額の目安) - 新居への引っ越し・家具家電の新調
総額で50万〜80万円程度 - 将来の住宅購入(頭金や諸費用)
総額で200万〜800万円程度 - 出産・育児への備え
総額で50万〜100万円程度
目標金額は一般論で決めつけず、二人で「どんな結婚式にしたいか」「どんな部屋に住みたいか」を話し合い、実際にかかる費用から現実的な予算枠を決めましょう。
目標金額から毎月の貯金額を逆算する
目標金額と期限(月数)が決まったら、以下の計算式を使って「毎月いくら積み立てる必要があるか」を算出します。
💡 毎月の共同貯金額の計算式
毎月の共同貯金額 = ( 目標金額 − 現在の共同貯金額 ) ÷ 目標達成までの月数
例えば、現在貯金ゼロの状態から目標を立てる場合、期間と毎月の積立額のバランスは以下のようになります。
目標金額と毎月の共同貯金額の逆算シミュレーション
| 目標金額 | 達成までの期間 | 毎月の共同貯金額(二人合計) | 1人あたりの積立目安(折半時) |
| 60万円 | 1年(12ヶ月) | 毎月 50,000円 | 毎月 25,000円 |
| 120万円 | 2年(24ヶ月) | 毎月 50,000円 | 毎月 25,000円 |
| 180万円 | 3年(36ヶ月) | 毎月 50,000円 | 毎月 25,000円 |
※上記は計算手順を示すための試算例です。一般的なカップルの平均積立額を示すものではありません。
このように数字を分解してみると、「月々二人で5万円(一人2.5万円)を積み立てれば、2年で120万円貯まる」というように、現実的なロードマップが見えてきます。
無理なく続けられる金額に調整する
算出した積立額が家計を圧迫してしまうようでは、長続きしません。以下の3点を確認して金額を微調整しましょう。
- 生活費を差し引いた後の余力を確認する
毎月の手取り収入から家賃や食費などの生活費を引いた後、お互いのお小遣いを確保しても無理なく出せる金額かどうかを確認します。 - 急な出費に備えるお金を手元に残す
すべての余剰資金を共同貯金に回すのではなく、急な病気や冠婚葬祭に備える「個人用の生活防衛資金」は各自の口座に残しておきます。 - 収入変動やイベントに応じて見直す
転職、昇給、ボーナスの支給月などに応じて、積立額を柔軟に調整するスタンスを持ちましょう。
カップルの共同貯金のやり方【5ステップ】

共同貯金をスムーズに始めて定着させるための、具体的な5つのステップです。
「なんとなく将来が不安だから」と漠然とお金を貯めようとすると、途中でモチベーションが続きません。
「来年の秋にハワイへ新婚旅行に行く」「2年後に結婚式を挙げる」など、二人がワクワクする具体的な目的と期限を設定することが一番のスタートラインです。
目的が決まったら、前述の逆算式を使って具体的な目標金額と毎月の積立額を割り出します。
ボーナス月に多めに積み立てるルールにするなど、二人の収入形態に合わせて設定しましょう。
毎月の積立額を二人でどのように出し合うかを決めます。
- 毎月同額を貯金する(50:50)
二人の手取り収入に大きな差がない場合に向いています。公平感があり、一人当たりの目標も明確になります。 - 手取り収入の割合に応じて負担する(傾斜配分)
手取り30万円と20万円のカップルの場合、6:4の比率で夫が3万円・妻が2万円を出すなど、収入差を考慮して負担を分けます。手取りが少ない側の生活を圧迫しないメリットがあります。 - 生活費の負担と合わせてトータルで調整する
「家賃は彼が多く払っているから、共同貯金は彼女が少し多めに積み立てる」など、生活費全体のバランスを見ながら調整する方法もあります。
貯めたお金をどこに保管するかを決めます。
- 一方の名義で貯金専用口座を開設する
生活費口座とは別に、貯金専用の口座を新しく1つ用意する方法です。生活費と物理的にお金が混ざらないため、確実にお金を守ることができます。 - 各自の個人口座でそれぞれ貯め、合計額を共有する
新しい口座を作らず、各自の口座で目標額の半分ずつを積み立て、アプリやスプレッドシート等で合計額を合算して共有する方法です。
※共同貯金用として使いやすいネット銀行(目的別口座がある銀行など)を詳しく比較したい方は、こちらの関連記事を参考にしてください。
貯金を成功させる鉄則は、給料日直後の「先取り貯金」です。
生活費を使って「余ったら貯金しよう」としても月末には手元にお金が残りません。給料が入った瞬間に自動振込や自動振替を使って貯蓄枠へ隔離してしまいましょう。
そして月に1回、二人のリラックスした時間に「今月で〇〇万円まで貯まったね!」と進捗を確認し合う習慣を作ると、達成感を共有しながら楽しく続けられます。
カップルの共同貯金で揉めないための4つのルール

お金の問題はお互いの信頼関係に直結します。トラブルを防ぎ、安心して貯金を続けるための4つの基本ルールを取り決めておきましょう。
- ① 個人貯金まで共有するかを決めておく
-
共同貯金とは別に持っている「過去からの個人貯金額」をパートナーにすべて公開するかどうかは、事前に話し合っておきましょう。
「家族になるのだからすべてオープンにしたい」と考える人もいれば、「自分個人の資産はプライベートにしておきたい」と考える人もいます。無理に全開示を求めず、お互いが心地よいと思える共有ラインを尊重することが大切です。 - ② 共同貯金からお金を使うときは事前に相談する
-
当たり前のことですが、共同貯金のお金は「二人の合意なく勝手に引き出さない」というルールを徹底します。
急な立て替えなどでお金が必要になった場合でも、必ず事前にパートナーへ一言相談し、後から「知らないうちにお金が減っていた」という不信感を生ませないようにしましょう。 - ③ 積立額を変更する場合は二人で決める
-
転職による一時的な収入減、体調不良、実家への仕送りなど、生活していれば状況が変わることもあります。
どちらかの支払いが苦しくなった時は、無理をして隠したり滞納したりせず、すぐに相談できる関係性を作っておきましょう。「半年間だけ積立額を月3万円に減らそう」など、柔軟に見直すスタンスが長続きのコツです。 - ④ 別れた場合の貯金の扱いを決めておく
-
少し話しにくいテーマですが、万が一同棲を解消することになった際の「貯金の精算方法」を事前に軽く合意しておきましょう。
どちらか一方の口座にまとめている場合、法的には名義人の財産と見なされやすいためトラブルの原因になります。各自が毎月いくら積み立てたかの履歴を残し、万が一同棲を解消する場合には、拠出額やそれまでの使い道を確認したうえで、残高をどう精算するか事前に話し合っておきましょう。
カップルの共同貯金はアプリで管理すると続けやすい
「共同口座を作っても、名義人しか残高が見られないのは不便…」
「二人の貯金が今いくら貯まっているのか、スマホで手軽に確認したい!」
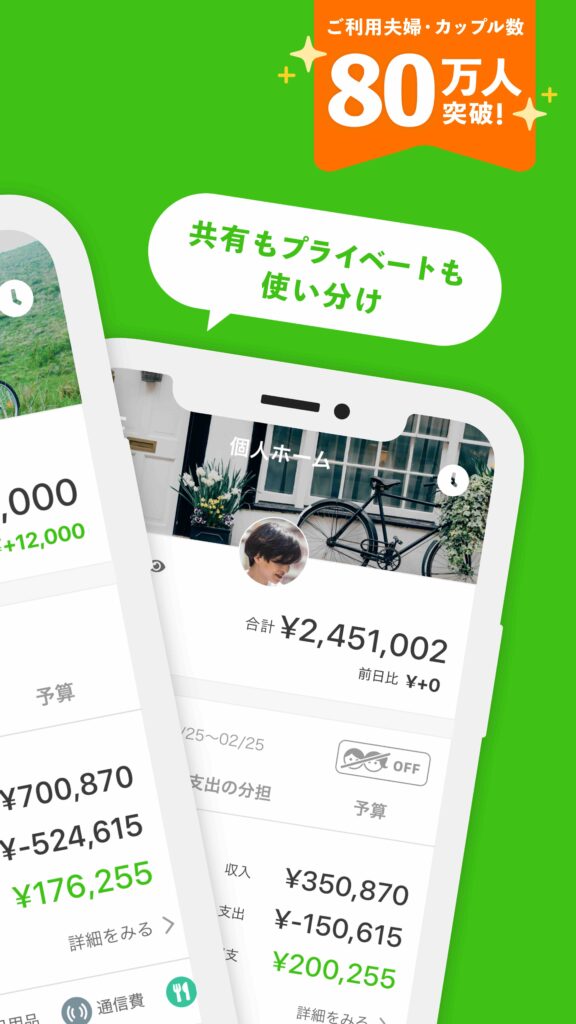
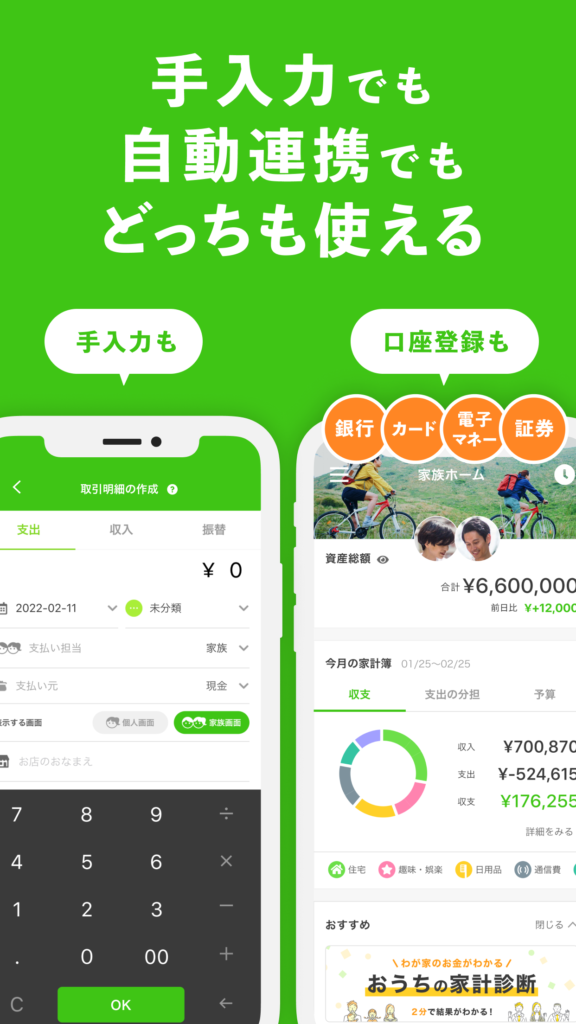
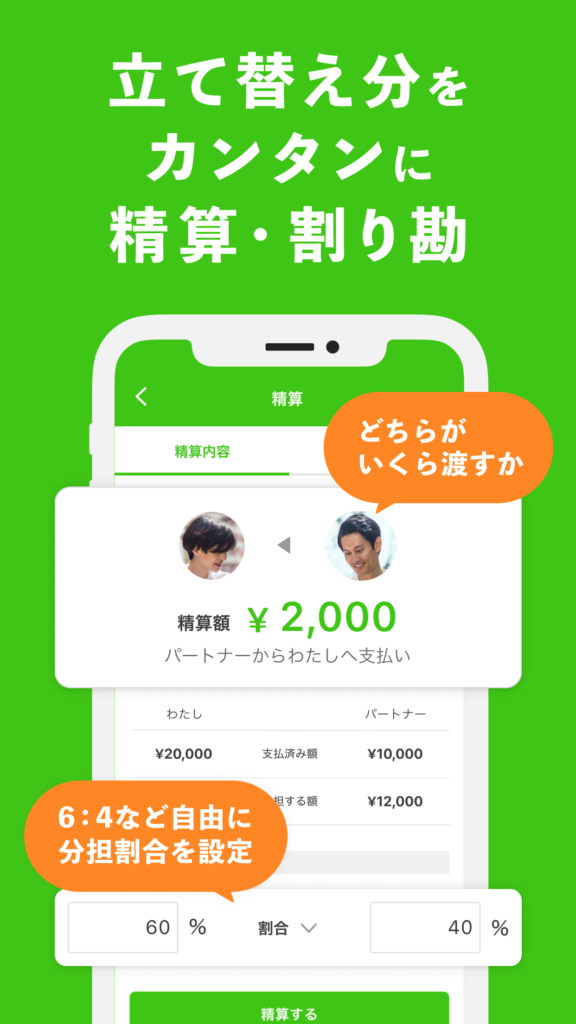
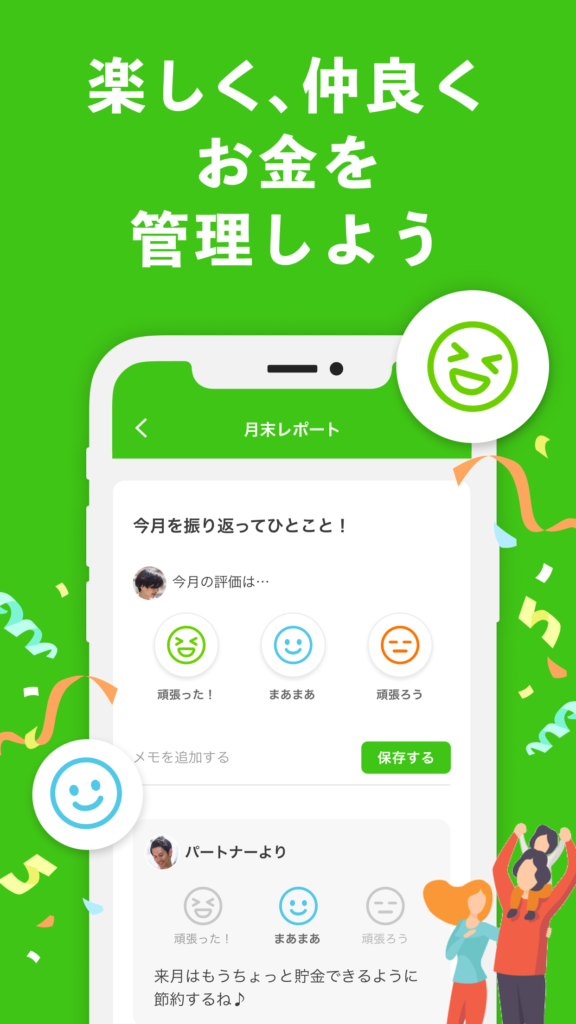
そんなカップルに最適なのが、夫婦・カップル専用の共有家計簿アプリ「OsidOri(オシドリ)」の活用です。
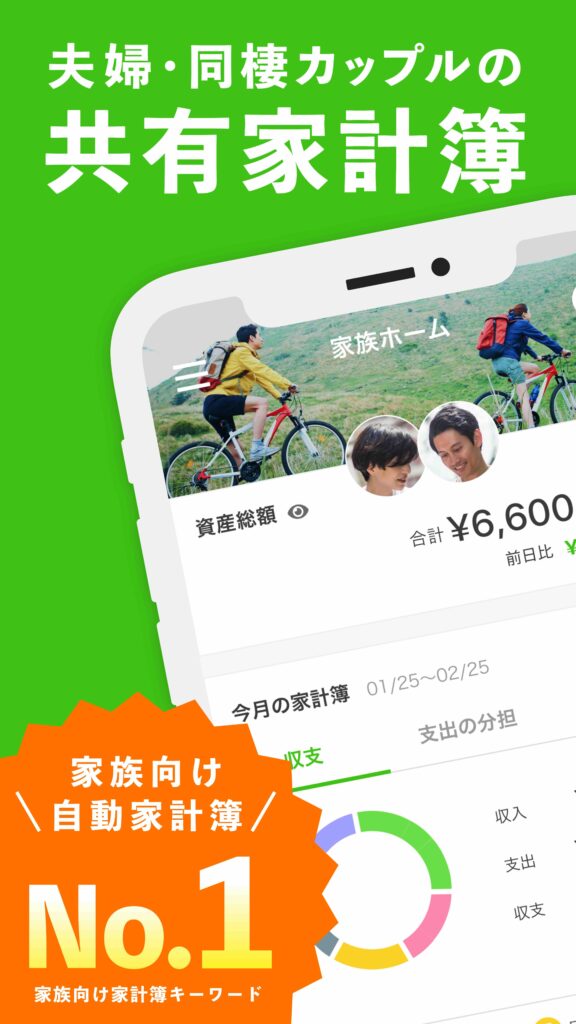
| 項目 | 内容 |
|---|---|
| 料金 | 基本無料(プレミアムプランあり) |
| 対応OS | iPhone / Android |
| 主な機能 | 共有家計簿、予算管理、AIレシート、口座・クレカ連携、共有/個人の切り替え、目標貯金、カレンダー機能 等 |
| 主要顧客 | カップル、夫婦向け |
① お互いの別財布はキープしたまま、二人の目標だけを「シェア」
お互いの給料口座やお小遣い用の家計簿(プライベート財布)は相手に見せない設定にしつつ、結婚や旅行といった「二人の共通の目標バケツ(財布)」だけをアプリ内の共有スペースに作ることができます。自分の自由を守りながら、二人の約束だけをオープンにできるため、不公平感が生まれません。
特に別財布のカップルや夫婦に好まれる機能です。
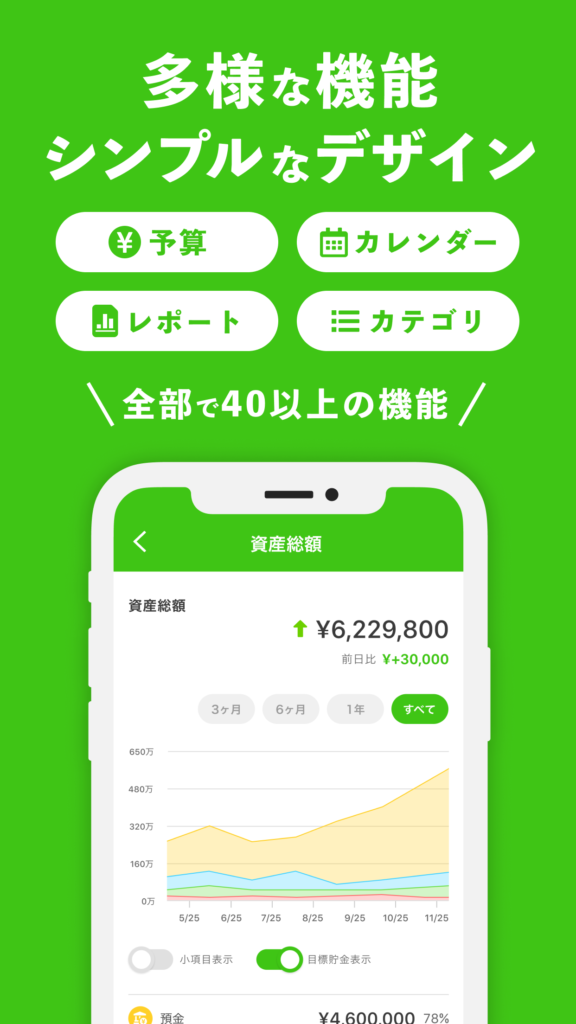
② 1つの画面で、複数の目的(バケツ)への進捗がリアルタイムで見える
OsidOriには目標貯金機能があります。
銀行口座をいくつも増やしたり、別々の銀行アプリを開いたりしなくても、OsidOriのダッシュボード上で複数の目的別貯金が一目瞭然になります。「今月はお互いに目標の旅行バケツにちゃんと入金できたね」「マイホームの頭金、ここまで貯まったよ!」という現在地が、二人のスマホからいつでも同時に確認できます。
③ クレカや銀行と自動連携して、貯蓄の現在地を「自動管理」
銀行残高やクレジットカード履歴を自動化したい方は、OsidOriの金融連携機能を使うと便利でしょう。
面倒な手入力の記録は一切不要です。各自が紐付けた銀行口座の動きをアプリが自動でキャッチし、設定した目的別に反映してくれます。忙しい共働き夫婦でも、最初の初期設定さえ済ませてしまえば、完全にほったらかしで目的別貯金が継続していきます。
カップルの共同貯金に関するよくある質問
共同貯金を始めるカップルから、よく寄せられる疑問にお答えします。
- 共同貯金は同棲を始める前から必要ですか?
-
同棲前と後では、貯金する「目的」と「期間」が異なります。
同棲を始める前に必要なのは、賃貸契約や引越し、家具家電の購入に充てる「初期費用(直近ですぐに使うお金)」です。一方、同棲を始めてからの共同貯金は、結婚式や新婚旅行、将来の住まいなどに向けた「中長期の目標資金」となります。
同棲前はまず初期費用を貯めることに集中し、新生活が落ち着いて毎月の生活費サイクルが掴めてきたタイミングで、将来のための共同貯金をスタートさせるのがスムーズです。
- 共同貯金は片方の銀行口座で管理しても大丈夫ですか?
-
片方の個人口座で管理すること自体は可能ですが、運用ルールと記録の徹底が必須です。
日本の銀行では二人の連名口座が作れないため、実務上はどちらか一方の名義口座を「共同貯金用」として使うケースが一般的です。ただし、法的には口座名義人のお金と見なされやすいため、以下の注意点を守って運用しましょう。
- 生活費の引き落とし口座とは分け、「貯金専用の口座」にする
- 誰がいくら入金したかの送金履歴や記録を家計簿アプリ等で残しておく
- 相手の銀行ログイン情報を使い回さず、残高確認ができる仕組み(OsidOri等の共有アプリ)を導入する
※口座名義の注意点や共同口座の詳しい選び方は、以下の関連記事を参考にしてください。
まとめ|カップルの共同貯金は目標とルールを決めて始めよう
カップルの共同貯金について、大切なポイントを最後におさらいしましょう。
- 共同貯金と個人貯金をきれいに区別する
すべてのお金を合算する必要はなく、個人の自由なお小遣いやプライベート資産も尊重する。 - 目標金額と期限から毎月の積立額を逆算する
世間の平均に惑わされず、自分たちの必要な支出から毎月の積立ペースを決める。 - 負担割合・出金・残高確認のルールを取り決める
給料日の先取り積立を徹底し、万が一の同棲解消時の分配方法も事前に合意しておく。 - OsidOriを活用して二人の貯金状況を見える化する
口座を無理にまとめなくても、アプリ上で共同貯金の目標達成度を二人で楽しく共有する。
将来の夢を二人で語り合い、その目標に向けて一緒に貯金を積み上げていく時間は、二人の絆をより深めてくれる素晴らしいプロセスです。ぜひ二人で仲良く話し合い、便利なアプリも味方につけて、無理のないスマートな共同貯金をスタートさせてみてくださいね!
💡 二人のお金をストレスなく管理するなら
夫婦・カップルのためのお金の共有アプリ「OsidOri(オシドリ)」で、共同貯金の目標設定や日々の進捗をスマートに見える化してみませんか?