「結婚したけれど、これから子どもやマイホームにいくらお金がかかるのか見当がつかない」
「毎月なんとなく貯金しているけれど、今の貯蓄ペースで老後まで足りるのか不安」
20代〜30代の共働き夫婦にとって、結婚、出産、住宅購入、教育費といった大きなライフイベントは数年単位で次々と訪れます。目の前の生活費のやりくりだけでなく、10年後・20年後の家計を見通すために欠かせない道具が「ライフプラン表」です。
将来のお金の流れを時系列で可視化しておけば、「いつ・何に・いくら必要になるのか」が明確になり、漠然としたお金の不安を具体的な行動計画へと変えられます。
夫婦で使える無料のExcelテンプレートやシミュレーションツールの活用法から、失敗しない5つの作成手順、30歳共働き夫婦のシミュレーション例、そして自作とFP相談の違いまで詳しく解説します。
夫婦のライフプラン表とは?将来のお金を見える化するための基本

家計管理を「日々の生活費のコントロール」とするなら、ライフプラン表は「家族の未来を設計するための航海図」です。
将来の資金計画を立てる際は、似て非なる2つの表「ライフプラン表」と「キャッシュフロー表」の役割を理解し、両方を組み合わせて考える必要があります。
ライフプラン表とキャッシュフロー表の違い
| 項目 | ライフプラン表 | キャッシュフロー表 |
| 定義 | 家族の将来の夢やイベントを時系列で整理した予定表 | 年ごとの収支と貯蓄残高の推移を数値化した予測表 |
| 記載する主な内容 | ・家族それぞれの年齢・出産、進学、就職・住宅購入、車の買い替え・退職、旅行などのイベント | ・年間世帯収入(手取り)・基本生活費、住居費、教育費・イベントごとの特別支出・各年の年間収支と「貯蓄残高」 |
| 主な目的 | 「いつ何が起きるか」の共通認識を持つ | 「お金が足りるか・いつ底をつくか」を数値で確認する |
【設計の流れ】
1. ライフプラン表で「家族のイベント」を書き出す(定性的な計画)
2. キャッシュフロー表で「毎年の収支と貯蓄残高」を計算する(定量的な試算)
ライフプラン表単体では「何歳で家を買うか」は分かっても「買っても家計が破綻しないか」は判断できません。反対に、数字だけのキャッシュフロー表では家族の理想の生活が反映されにくくなります。
ふたつの表をセットで作成して初めて、実現可能な将来設計が完成します。
夫婦でライフプラン表を作る3つのメリット
- 将来必要になるお金の総額とタイミングを把握できる
住宅の頭金、教育費のピーク、老後資金など、まとまったお金が必要になる時期が事前に分かります。直前になって慌てて教育ローンを組んだり、生活防衛資金を取り崩したりするリスクを未然に防げます。 - 住宅購入・出産・教育などの優先順位をすり合わせられる
「いつ家を買うか」「子どもは何人望むか」「私立か公立か」といった価値観は、夫婦間でも言葉にしないとズレが生じがちです。表を作成するプロセス自体が、二人の理想の暮らしを共有する貴重な対話の場になります。 - 将来の資金不足を早い段階で発見し、無理のない対策を打てる
キャッシュフロー表を試算すると、「40代後半で貯蓄が大きく減る」「今のままだと退職時に資金が不足する」といったボトルネックが早期に判明します。10〜20年の猶予があれば、生活費の見直し、つみたて投資の増額、働き方の調整などで十分に対処可能です。
夫婦のライフプラン表を無料で作る3つの方法

ライフプラン表を作成する手段は、手軽さやカスタマイズ性に応じて大きく3つに分かれます。
① Excelの無料テンプレートを利用する
日本FP協会(日本ファイナンシャル・プランナーズ協会)や金融機関の公式サイトでは、ライフプラン表・便利ツールとしてExcel形式のテンプレートが無償配布されています。
- メリット:完全無料で利用でき、行や列の追加、独自の支出項目の設定など、家庭の状況に合わせた自由なカスタマイズが可能です。オフラインで保存できるため、個人情報の入力に抵抗がある方にも適しています。
- 注意点:数式の入力ミスや計算式の崩れに自分で気付く必要があります。また、物価上昇率や年金受給見込み額、税制の変動などを手動で反映させなければならないため、一定の前提知識と入力の手間が求められます。
② 無料のライフプランシミュレーターを利用する
金融庁や全国銀行協会、生命保険会社などが提供しているWebブラウザ型のシミュレーションツールです。
- メリット:家族構成、現在の年収、生活費、住宅購入希望などをフォームに沿って入力するだけで、数分で将来の収支グラフや貯蓄推移が出力されます。手軽に大まかな未来予測を掴みたい段階に最適です。
- 注意点:簡易的な計算ロジックが多いため、「第1子の大学進学と第2子の高校進学が重なる年のピンポイントな支出」や「妻の育休取得による一時的な手取り減」といった、個別性の高い家計の変化までは再現しにくい側面があります。
③ ライフプラン機能のあるアプリを利用する
一般企業が提供しているアプリサービスです。ライフプラン専用機能もあれば、家計簿アプリと連動したサービスもあります。
- メリット:家計簿アプリ「OsidOri(オシドリ)」などのツールを使えば、Excelを開くことなくスマホ上で将来の収支シミュレーションが作成できます。日々のリアルな生活費データをもとに試算できるため机上の空論になりにくく、計画した目標に向けてアプリ内で「目標貯金」を設定し、実行まで一気通貫で管理できます。
- 注意点:手元の詳細な数式を自在にいじるようなマニアックなカスタマイズには向かないため、大枠の将来予測と実行管理に重きを置く夫婦向けです。
比較表:Excel・Webシミュレーター・家計管理アプリの特徴
| ツール | 手軽さ | 自由度 | 継続管理 | こんな夫婦におすすめ |
|---|---|---|---|---|
| Excel テンプレート | △ | ◎ 完全自由 | × 都度手入力 | 細かい数式や前提条件まで自分で細かく作り込みたい人 |
| Web シミュレーター | ◎ | △ 画一的 | × 保存性低め | まずは10分程度で大まかな将来収支を把握したい人 |
| アプリ (OsidOri等) | ○ | △ 画一的 | ◎ 日々の家計と直結 | スマホで手軽に作成し、そのまま家計まで管理したい人 |
夫婦のライフプラン表の作り方【5ステップ】
実際に夫婦でライフプラン表を作成する際の実践的な5つのステップです。
西暦と夫婦の年齢が並んだ年表を用意し、今後起こりうるライフイベントを時系列で配置します。
- 出産・育児・進学:子どもの誕生希望時期、幼稚園〜大学までの進路(公立・私立の選択)
- 住まい:何歳で住宅を購入するか、賃貸継続か、リフォームの時期
- 乗り物:車の購入時期、何年ごとに買い替えるか
- 仕事・キャリア:昇給の見込み、転職や独立、妻(または夫)の育休・時短勤務期間
- 余暇・老後:数年ごとの大型家族旅行、定年退職、老後生活の開始
書き出したイベントごとに、どのタイミングでいくらのまとまった支出が発生するかを割り当てます。
- 住宅資金:頭金、購入諸費用(物件価格の6〜10%程度)、引越し・家具代
- 教育資金:高校・大学進学時の入学金や学費(大学4年間で1人あたり国公立約500万円・私立文系約700万円・私立理系約800万円以上が目安)
- 車両費:車両本体価格(200万〜400万円程度)+買い替えごとの諸経費
- 老後資金:退職後の日常生活費と公的年金受給額の差額
公的な統計データや一般的な相場をベースにしつつ、夫婦のこだわりや希望水準に合わせて金額を調整します。
現在の家計状況を把握するため、現時点の貯金や投資、収入と支出、収支を整理します。
- 基本情報:夫婦それぞれの現在の年齢、退職予定年齢
- 収入:額面年収ではなく、税金や社会保険料を引いた「年間手取り収入」(ボーナス含む)
- 支出:毎月の基本生活費(住居費、食費、光熱費など)の年間合計額、冠婚葬祭や旅行などの年間特別費
- 資産と負債:現在の預貯金額、投資信託などの運用資産残高、奨学金やマイカーローン等の借入残高
集めたデータを年ごとの表に落とし込み、「年間収入 − 年間支出 = 年間収支」を計算します。
前年の貯蓄残高にその年の年間収支を足し引きすることで、「各年末の貯蓄残高」の推移を導き出します。特に「育休による収入減」「時短勤務時の手取り」「住宅購入時の頭金の引き出し」「子どもの大学進学が重なる時期」を正確に反映させることが重要です。
完成したキャッシュフロー表を見て、貯蓄残高がマイナス(資金ショート)になる年、または残高が生活防衛資金(生活費の半年分程度)を下回る年がないかを確認します。
もし赤字期が見つかった場合は、以下の優先順位で計画をブラッシュアップします。
- 固定費の削減:通信費、不要な保険、サブスクの解約
- イベントの時期や予算の調整:住宅購入の予算を300万円下げる、車の買い替えサイクルを7年から10年に延ばす
- 働き方の見直し:育休後の時短勤務をフルタイムへ早期移行する、定年後の再雇用期間を延ばす
- 資産運用の活用:長期の教育資金や老後資金をつみたて投資で準備する
【具体例】30歳共働き夫婦のライフプラン表をシミュレーション

30歳の共働き夫婦をモデルケースとして、今後20年間の収支と貯蓄推移を試算した具体例を見てみましょう。
モデル夫婦の家計条件(仮定)
- 夫:30歳(会社員・手取り年収400万円)
- 妻:30歳(会社員・手取り年収300万円)
- 世帯手取り年収:700万円(月々の手取り合計約45万円+ボーナス)
- 現在の貯蓄残高:300万円
- 毎月の基本生活費:25万円(年間300万円)
- 年間の特別費・旅行費:50万円
- 希望イベント:32歳で第1子出産、35歳で4,500万円のマイホーム購入、38歳で第2子出産
今後20年間のライフイベント表を作成する
| 年齢(夫/妻) | 主なライフイベント | 想定される主な支出・変化 |
|---|---|---|
| 30歳 | 夫婦共働き生活 | 貯蓄強化期(年間約200万円の貯蓄ペース) |
| 32歳 | 第1子誕生 | 出産準備費用(約50万円)、妻が育休取得(手取り減) |
| 33歳 | 妻が時短勤務で復職 | 保育料発生(月約3万〜4万円)、世帯手取り約620万円 |
| 35歳 | 住宅購入(4,500万円) | 頭金300万円+諸費用300万円(計600万円支出)、住宅ローン開始 |
| 38歳 | 第2子誕生 | 出産費用、妻が再び育休取得 |
| 41歳 | 夫婦ともにフルタイム復帰 | 世帯収入回復。第1子小学校入学 |
| 44歳 | 第1子中学校入学・第2子小学校入学 | 習い事・塾代の増加(月4万〜6万円) |
| 47歳 | 第1子高校進学 | 高校授業料、大学受験塾費用(年約100万円) |
| 50歳 | 第1子大学進学(私立文系) | 入学金・学費・仕送り等(年約150万〜200万円支出のピーク開始) |
※上記金額およびイベントは前提条件を置いたシミュレーション用の仮定値です。
キャッシュフロー表で貯蓄残高を確認する
上記のライフイベントに基づき、主な節目のキャッシュフローを試算した結果が以下の推移です。
【試算例】節目ごとの年間収支と貯蓄残高推移(概算)
| 年齢(夫/妻) | 世帯手取収入 | 生活/住居費 | 教育/特別費 | 年間収支 | 貯蓄残高 | 家計ポイント |
|---|---|---|---|---|---|---|
| 30歳 | 700万円 | 550万円 | 50万円 | +100万円 | 650万円 | 貯蓄のゴールデン期 |
| 32歳 | 580万円 (育休) | 500万円 | 100万円(出産) | ▲20万円 | 630万円 | 育休手当により黒字維持 |
| 35歳 | 650万円 (時短) | 450万円(新居ローン) | 380万円(頭金・諸費・教育) | ▲180万円 | 450万円 | 住宅購入で一時的に貯蓄減少 |
| 38歳 | 580万円 (育休) | 450万円 | 110万円(第2子出産等) | +20万円 | 470万円 | 2回目の育休期間 |
| 44歳 | 760万円 (昇給) | 450万円 | 180万円(教育・塾代) | +130万円 | 600万円 | 教育費が増加し始める時期 |
| 50歳 | 800万円 | 450万円 | 320万円(大学+高校学費) | +30万円 | 630万円 | 教育費ピークだが黒字を死守 |
このモデルケースでは、30代前半の「貯蓄のゴールデン期」に着実に資金を積み上げ、住宅購入時の頭金を自己資金の範囲内に抑えたため、35歳の住宅購入時や50歳前後の教育費ピーク期でも貯蓄残高が底をつくことなく安定して推移しています。
育休・物価上昇などを想定して再計算する
シミュレーションで最も重要なのは、「想定外のブレ」を織り込むストレステストです。
- ケースA:妻が時短勤務を小学校低学年まで延長した場合
手取り年収が年間約80万〜100万円下振れします。35歳〜42歳までの累積手取りが約600万円減少し、40代前半時点での貯蓄残高は約1,200万円台まで圧縮されます。 - ケースB:物価上昇率1.5%・住宅ローン金利が上昇した場合
毎月の生活費やローン返済額が年々微増するため、年間支出が10年で約40万〜60万円増加します。
このように前提条件を変えて再計算することで、「何が起きると家計が厳しくなるのか」というリスク要因が浮き彫りになり、備えの解像度が上がります。
ライフプラン表は自分で作る?専門家と作る?違いを比較
ライフプラン表の作成には、「自力でツールを使って作る」方法と、「ファイナンシャルプランナー(FP)などの専門家に相談しながら作る」方法があります。
自分で作るメリット・デメリット
- メリット:お金をかけずに今すぐ始められる点です。夫婦ふたりだけで納得いくまで数字をいじることができ、他人にプライベートな通帳や年収を見せる心理的ハードルがありません。
- デメリット:税制、公的年金制度、団信(団体信用生命保険)、住宅ローン控除、将来のインフレ率などの計算ルールを正しく反映させるのが難しく、「現実離れした楽観的な計画」になってしまうリスクがあります。
専門家と作るメリット・デメリット
- メリット:家計の現状を客観的に診断し、見落としがちな隠れコスト(修繕積立金の値上がり、親の介護リスク、将来の税負担など)を網羅した高精度のライフプラン表が手に入ります。何より、「第三者のプロ」が間に入ることで、お金の価値観が異なる夫婦でも感情的にならずに現実的な着地点を見つけやすくなります。
- デメリット:相談先によっては有料(1回1万〜3万円前後)であることや、無料相談の窓口では特定の保険商品や投資商品の勧誘を受けてしまうリスクがある点です。
専門家への相談を検討したい夫婦の特徴
- 住宅購入を控えており、「借入可能額」ではなく「無理なく返せる適正予算」を知りたい
- これから出産を予定しており、産休・育休・時短勤務時の家計収支が不安
- 夫婦で別財布にしており、お互いの正確な資産額や将来の負担割合をうまく話し合えない
- 自作のシミュレーションを作ってみたが、前提条件や数字が現実的かプロの目でチェックしてほしい
比較表:自分で作成する場合と専門家と作成する場合
| 比較項目 | 自分で作成する | 専門家(FP)と作成する |
|---|---|---|
| 費用 | 完全無料 | 無料〜数万円(サービスによる) |
| 所要時間 | 数時間〜数日(手探りの作業) | 1〜2時間の面談(効率的) |
| 客観性・精度 | △(知識不足による漏れ・甘さが出やすい) | ◎(税制・制度を踏まえた精緻な試算) |
| 夫婦間の話し合い | お互いの意見が対立して進まないことがある | 中立なプロが間に入るため合意しやすい |
| こんな人向け | まずは大まかな数字を把握したい夫婦 | 大きな意思決定(住宅・出産)を直前に控えた夫婦 |
夫婦のライフプランを専門家と考えるなら「OsidOri家族のお金相談」

「自分たちでExcelを作ってみたけれど、この支出設定で合っているのか自信がない」
「家を買いたいけれど、本当にこの予算で子どもの大学費用まで足りる?」
そんな共働き夫婦のリアルな悩みに寄り添うサービスが、ペア家計簿アプリOsidOriが提供する「OsidOri家族のお金相談」です。
夫婦だけでは判断が難しい将来のお金の問題
共働き夫婦のお金管理には、単身時代にはない複雑な問題が絡み合います。
- 住宅購入に世帯年収の何倍まで使って大丈夫なのか
- ペアローンと単独ローン、どちらを選ぶべきか
- 教育費のピーク期に老後資金の積立を止めずに済むか
- 夫婦の生活費分担比率は今のままで将来破綻しないか
これらはネットの平均値を見ても答えは出ません。世帯ごとの支出のクセや働き方の希望に合わせた個別の診断が必要です。
OsidOri家族のお金相談でできること
OsidOri家族のお金相談では、経験豊富な専任のファイナンシャルプランナーが、夫婦の価値観やライフプランを丁寧にヒアリングしながら将来設計をサポートします。
- 現状の家計診断:日々の収支バランスや貯蓄ペースが適正かを客観的にチェック
- 精緻なライフプラン表の作成・提示:住宅購入、出産、教育費のシナリオを複数パターン試算
- 具体的な改善プランの提案:無理のない固定費削減や、つみたてNISA等を活用した効率的な資産形成のアドバイス
相談前に確認しておきたいこと
- オンライン面談対応:自宅からスマホやPCで夫婦揃って参加可能(所要時間:1回あたり約60〜90分)
- 費用体系:相談料は無料
- 中立的なアドバイス方針:強引な保険商品の勧誘や金融商品の押し売りは一切行われません。夫婦の家計の健全化を最優先とした相談体制が整えられています。
💡 夫婦の将来のお金を、プロと一緒に考えてみませんか?
「住宅予算に迷っている」「将来の教育費が不安」という方は、まずは無料のオンライン相談でプロのライフプラン診断を体験してみてください。
作成したライフプランはOsidOriで管理・実行しよう
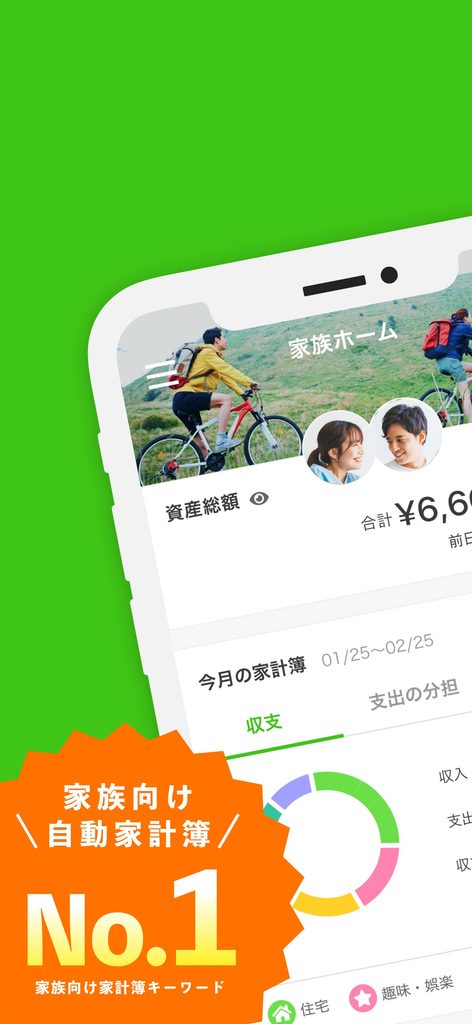
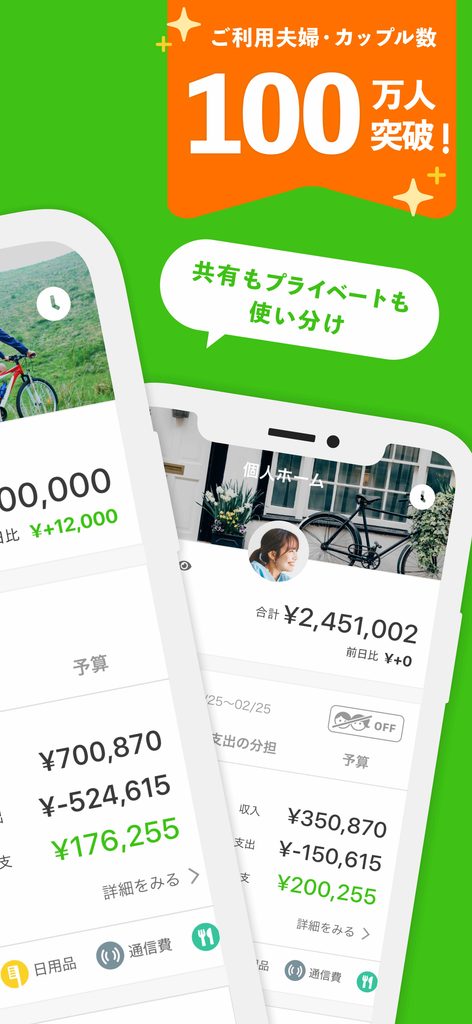
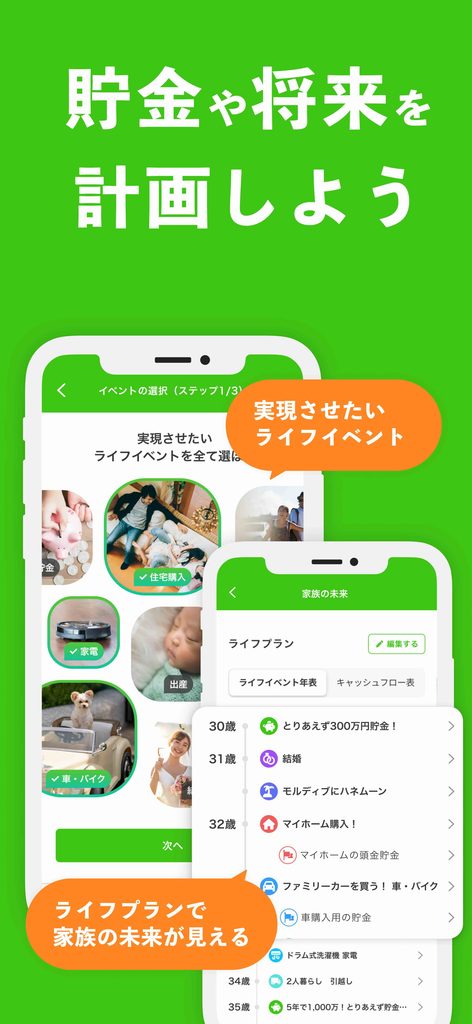
ライフプラン表は、一度作って引き出しにしまってしまっては意味がありません。家族構成の変化や日々の支出動向に合わせて、定期的に見直し、実行に移すことが大切です。
日々の生活と将来設計をシームレスにつなぐツールとして、夫婦専用の家計簿・貯金共有アプリ「OsidOri(オシドリ)」が役立ちます。
| 項目 | 内容 |
|---|---|
| 料金 | 基本無料(プレミアムプランあり) |
| 対応OS | iPhone / Android |
| 主な機能 | 共有家計簿、予算管理、AIレシート、口座・クレカ連携、共有/個人の切り替え、目標貯金、カレンダー機能 等 |
| 主要顧客 | カップル、夫婦向け |
お互いの別財布はキープしたまま、二人の目標だけを「シェア」
お互いの給料口座やお小遣い用の家計簿(プライベート財布)は相手に見せない設定にしつつ、結婚や旅行といった「二人の共通の目標バケツ(財布)」だけをアプリ内の共有スペースに作ることができます。自分の自由を守りながら、二人の約束だけをオープンにできるため、不公平感が生まれません。
特に別財布のカップルや夫婦に好まれる機能です。
ライフプランのシミュレーションと管理
OsidOriアプリ内のライフプラン機能を使えば、スマホ上で手軽に将来の収支シミュレーションを作成・確認できます。生活スタイルの変化に合わせて数字をアップデートしながら、長期的な視点で家計をコントロールできます。
将来のライフイベントを目標貯金につなげる
ライフプラン表で「3年後に住宅頭金300万円」「来年に旅行費用30万円」と決めたら、OsidOriの「目標貯金機能」にそのまま設定しましょう。
夫婦それぞれの口座から積み立てた金額がリアルタイムに合算され、目標までの達成度がグラフや進捗バーで可視化されます。計画を立てるだけでなく、「毎月確実に達成に近づいている実感」を二人で共有できます。
夫婦のライフプラン表に関するよくある質問
- ライフプラン表は何年先まで作ればよい?
-
まずは「定年退職を迎える60〜65歳頃まで」、余裕があれば「90〜95歳までの生涯(老後)」を見通せる期間で作成するのが基本です。
特に住宅購入や教育費のピークを越えた後、老後資金がどのように推移するかを確認するために、人生全体を俯瞰できる設計にしておくと安心です。ただし、20年・30年先の予測は不確実性が高いため、年数を追うごとに定期的に更新していく姿勢が大切です。
- 子どもがいない夫婦(DINKs)でもライフプラン表は必要?
-
教育費がかからない世帯であっても、ライフプラン表は極めて有効です。
住宅の購入時期、住み替えの計画、キャリアアップや転職・独立のタイミング、定期的な長期旅行、そして自分たち自身の老後資金や医療・介護費用の準備など、人生の選択肢が多いからこそ、お金の優先順位を明確にしておく価値があります。
- 夫婦の収入や貯蓄額はすべて共有する必要がありますか?
-
すべての個人口座の明細まで1円単位で開示する必要はありません。
「年間の手取り額」と「共通の貯金に回せる金額」という大枠の数字さえ共有できれば、精度の高いライフプラン表は十分に作成できます。OsidOriのように個人スペースを確保できるツールを使い、お互いの心地よいプライバシーの境界線を守りながら進めましょう。
- ライフプラン表はどのくらいの頻度で見直すべき?
-
「年に1回」の定期確認に加え、「大きなライフイベントが発生したタイミング」で見直すのが理想的です。
年末年始などに前年の貯蓄進捗をチェックするほか、妊娠・出産、転職による収入の増減、住宅の購入契約時など、前提条件が大きく変わった段階でキャッシュフロー表を再計算しましょう。
まとめ|夫婦のライフプラン表を作り、将来のお金の不安を減らそう
夫婦のライフプラン表づくりについて、大切なポイントをおさらいします。
- ライフプラン表とキャッシュフロー表をセットで作る
イベントの時期(定性)と毎年の貯蓄残高(定量)の両面から未来を可視化する。 - 無料ツールから気軽に着手する
日本FP協会のExcelテンプレやWebシミュレーター、家計管理アプリを活用してまずは大枠を掴む。 - 5つのステップで現実的に試算する
現状の家計整理から始め、育休や住宅購入など収支が大きく動く時期を織り込む。 - 迷ったらプロの視点を借りる
住宅購入や教育費の両立に不安がある場合は、FP相談を活用して見落としをなくす。 - OsidOriで計画を実行・継続する
立てた計画をアプリの「目標貯金」に落とし込み、夫婦で前向きに資産形成を進める。
ライフプラン表を作る真の目的は、支出を切り詰めて我慢することではありません。「自分たちが望む人生のイベントを、金銭的な理由で諦めずに叶えるための道筋を見つけること」です。
まずは今週末、二人で将来やりたいことや住みたい場所について語り合うことから、理想の未来づくりを始めてみてくださいね!
💡 二人の将来設計を、プロと一緒に形にしませんか?
「OsidOri家族のお金相談」なら、経験豊富なFPが夫婦の希望に合わせた最適なライフプラン表の作成と家計診断をオンラインでサポートします(相談無料・勧誘なし)。