「子ども1人の教育費には1,000万円以上かかるって聞くけれど、本当…?」
「大学までにいくら貯めればいいの? NISAや学資保険、口座の選び方もわからない」
「我が家の場合、毎月いくら貯金すれば足りるのかを知りたい!」
子どもが生まれると、成長の喜びとともに「これからかかる教育費」についてリアルな不安や疑問が湧いてきますよね。
ニュースやネットで「教育費1,000万円〜2,000万円」という大きな数字を見ると、「そんな大金、我が家で本当に準備できるのかな…」と途方に暮れてしまう方も多いのではないでしょうか。
しかし、安心してください。教育費の総額すべてを、子どもが18歳になるまでに事前に貯めておく必要はありません。
大切なのは、幼稚園から高校までの「日々の家計から払う費用」と、大学進学などの「あらかじめ先取りで貯めておく費用」を分けて整理することです。
この記事では、子どもの教育費の全体像から、我が家が貯めるべき目標額、毎月の積立額、NISAや学資保険などのメリット・デメリット、名義口座や税金の注意点、そして夫婦で迷わず楽しく準備を進める管理方法までを網羅して解説します!
子どもの教育費はいくら必要?まず全体像を知ろう
子どもの教育費について考える際、最初に行うべきは「幼稚園から大学卒業までにかかるお金の全体像」を把握することです。「1,000万円以上必要」と言われる理由はどこにあるのか、公立・私立のルート別に見ていきましょう。
幼稚園から高校まで公立・私立でいくらかかる?
文部科学省の調査データによると、幼稚園(3歳)から高校卒業(18歳)までの15年間でかかる子ども1人あたりの「学習費総額」の目安は以下の通りです。
| 進路パターン | 15年間の学習費総額 (目安) | 主な内訳と特徴 |
| すべて公立ルート | 約 596万円 | 学校教育費(約172万円)+ 学校外活動費・塾・習い事等(約424万円) |
| すべて私立ルート | 約 1,976万円 | 学校教育費(約1,304万円)+ 学校外活動費・塾・習い事等(約672万円) |
※データ出典:文部科学省『令和5年度 子供の学習費調査』をもとに作成。
このデータから分かる通り、学習費総額には授業料や教科書代といった「学校教育費」だけでなく、学習塾やスポーツ・芸術などの「学校外活動費(習い事代)」が大きく含まれています。
「すべて公立」を選ぶか「すべて私立」を選ぶかによって、高校卒業までの段階で約1,380万円もの差が生じます。
大学4年間はいくら必要?
高校卒業後の「大学進学」は、教育費の中で最も短期間に大きなキャッシュが出ていく最大のピークとなります。
文部科学省や日本学生支援機構(JASSO)の最新データをもとにした、大学4年間の学費目安です。
- 国立大学(標準額)
- 入学料:28万2,000円
- 授業料:年53万5,800円
- 4年間の学費合計:約 243万円
- 私立大学(平均額)
- 初年度納付金(入学料・授業料・施設設備費等):平均 約151万円
- 4年間の学費合計:文系学部で 約400万〜450万円 / 理系学部で 約550万〜650万円(医歯薬系はさらに高額)
さらに、自宅から通う「自宅通学」か、一人暮らしをする「自宅外通学」かによっても仕送りや家賃などの生活費(4年間で約200万〜400万円程度)が追加でかかってきます。
教育費のすべてを18歳までに貯める必要はない
ここで最も重要なポイントをお伝えします。
ネットなどで目にする「教育費総額1,000万〜2,000万円」という数字を見て、「子どもが18歳になるまでに2,000万円を事前に貯金しておかなければならない」と考える必要は全くありません。
教育費用は、以下の2つのグループに分けて考えるのが正しいアプローチです。
- その時々の収入(毎月の家計)から支払うお金
幼稚園〜高校までの授業料、給食費、習い事代、日々の文房具代など - あらかじめ先取りして貯めておくお金
大学進学時の「入学金・前期授業料」や「一人暮らしの初期費用」など、一度にまとまって必要になるまとまった資金
つまり、18歳までの18年間で事前に貯めておくべきなのは、教育費の総額ではなく「大学進学時などに備える『まとまった目標金額』」だけで十分なのです。
教育費はいくら貯めればいい?大学進学までの目標額を決めよう
「世間の平均値」ではなく、「我が家が18歳時点でいくら貯めればいいのか」をクリアにするための実践的な考え方を解説します。
1. 進路別の大学費用と準備目標モデル
大学4年間でかかる想定費用と、18歳時点での準備目標の目安一覧です。
| 想定される進路 | 大学4年間の費用イメージ | 18歳時点の準備目標の考え方 |
| 国立・自宅通学 | 学費 約243万円 + 通学費等 | 300万円前後 が一つのモデル |
| 私立文系・自宅通学 | 学費 約400万〜450万円 + 通学費等 | 400万〜500万円 をモデルに |
| 私立理系・自宅通学 | 学費 約550万円〜 + 実習費等 | 500万〜600万円以上 も想定 |
| 私立・一人暮らし | 学費 + 生活費 (仕送り等で+約192万円〜) | 500万円では不足する可能性が高い (600万〜800万円視野) |
2. 「全額を事前に貯めなくてもいい」計算式
例えば「私立文系・自宅通学で4年間約450万円かかる」と仮定しても、450万円全額を事前に貯めなければいけないわけではありません。
大学在学中の4年間(48ヶ月)で、毎月の家計から「月3万円」を大学費用として出せる家庭であれば、【3万円 × 48ヶ月 = 144万円】をその場の収入から補うことができます。
したがって、18歳時点で事前準備しておくべき目標額は【450万円 − 144万円 = 306万円(約300万円)】で成立するのです。
我が家が18歳までに貯めたい本当の目標額は、以下の計算式で割り出すことができます。
18歳までに貯めたい教育資金の計算式
18歳までに貯めたい教育資金 =
大学4年間で必要なお金 − 大学在学中に毎月の家計から払えるお金 − 利用できる給付・支援等
「大学在学中に毎月の家計からいくら出せるか」によって、事前に準備すべきゴール金額は大きく変わります。
3. 【積立シミュレーション】18歳時点の目標額と毎月の積立額
0歳から18歳までの18年間(216ヶ月)で、運用益を見込まない純粋な貯金(元本積立)を行った場合のシミュレーションです。
18歳時点の目標額と毎月必要な積立額(0歳〜18歳)
- 目標 300万円 : 毎月 約 1.4万円
- 目標 400万円 : 毎月 約 1.9万円
- 目標 500万円 : 毎月 約 2.3万円
- 目標 600万円 : 毎月 約 2.8万円
- 目標 800万円 : 毎月 約 3.7万円
4. 児童手当(約234万円)を活用した場合の「実際の自己負担額」
ここで強力な味方となるのが「児童手当」です。
現行の児童手当制度(所得制限なし・高校生年代まで支給)では、第1子・第2子の場合、出生から高校卒業までに受け取れる総額は1人あたり「約234万円」になります。
この児童手当(約234万円)を生活費に混ぜず全額教育資金として確保できれば、自分たちの給料から毎月積み立てる金額(自己資金負担)は以下のように激減します。
児童手当(約234万円)を全額回した場合の毎月の自己負担額
- 目標 500万円の場合
500万円 − 234万円 = 自己資金 266万円(毎月 約 1.23万円) - 目標 600万円の場合
600万円 − 234万円 = 自己資金 366万円(毎月 約 1.69万円) - 目標 800万円の場合
800万円 − 234万円 = 自己資金 566万円(毎月 約 2.62万円)
「ゼロから800万円を作る」と思うと途方にも暮れますが、児童手当を土台に組み込めば、月2.6万円程度の積立で800万円という大きな目標にも無理なく手が届くようになります。
5. 大学無償化や奨学金があれば教育費は貯めなくてもいい?
2025年度から、文部科学省により「多子世帯(扶養する子どもが3人以上いる世帯)」を対象とした大学・短大・高等専門学校・専門学校の授業料および入学金の減免制度が大きく拡充されます。
ただし、注意しておきたいポイントが3つあります。
- 対象は「子どもを3人以上同時に扶養している期間」に限られる
第1子が社会人になり扶養から外れると、第2子・第3子は対象外になるケースがある - 減免額には上限が設定されている
私立大学等の場合、全額が無料になるわけではない - 大学の成績や修学意欲に関する要件がある
「我が家は対象になるか」「子どもが18歳になる10年〜15年後もこの制度がそのまま維持されているか」は確定していません。公的支援を期待しすぎるのではなく、ベースとなる資金は家庭で準備しておく姿勢が安全です。
教育費はどう貯める?預金・児童手当・NISA・学資保険を比較
教育資金を準備する手段はひとつではありません。代表的な4つの方法の特徴、メリット、注意点を比較表にまとめました。
教育資金の貯め方 4つの方法比較表
| 貯め方 | 元本保証 | 期待できる増やす効果 | 流動性 (出しやすさ) | 主な役割・向いている資金 |
| ① 銀行預金 | ○(保証) | △(超低金利) | ◎(いつでも可能) | 数年以内に使う固定費用・急な出費への備え |
| ② 児童手当 | ー(公的支援) | ー(受取のみ) | ○(偶数月振込) | 教育資金の土台 |
| ③ NISA | ×(変動あり) | ◎(複利・非課税) | ○(売却可能) | 10年以上先の大学進学資金の効率的な運用 |
| ④ 学資保険 | △(契約内容による) | ○(返戻率100%超) | ×(途中解約は損) | 強制的に貯めたい+親の万一の保障も備えたい資金 |
それぞれを詳しく解説します。
① 銀行預金(普通預金・定期預金)
元本割れのリスクが一切なく、いつでも引き出せる安心感があります。
小学校入学や中学校進学など、「数年以内に使う予定が決まっている教育費」や、大学資金のうち絶対に減らせない安全資産の保管場所として最適です。
② 児童手当
先ほど解説した通り、教育資金の「核」となるお金です。
振り込まれる口座を放置して生活費と混ざってしまうのを防ぐため、受取口座から別口座へ移動させるなど「家庭の生活費とは完全分離して管理する」ことが成功のルールです。
③ NISA(新NISA)
金融庁が推進する非課税投資制度です。
大学進学まで10年〜18年といった「長期の準備期間」がある場合、NISAのつみたて投資枠を活用し、長期・積立・分散投資を行うことで、教育資金を準備する選択肢になります。
なお、2027年からはNISAのつみたて投資枠の対象が0〜17歳にも拡大され、年間投資枠60万円、非課税保有限度額600万円となります。
ただし、NISAは元本保証ではありません。「大学入学の直前に暴落が起きるリスク」に備え、進学の2〜3年前からは少しずつ売却して現金預金へ移しておくといった出口戦略を考えておきましょう。
④ 学資保険
「教育費といえば学資保険」というイメージをお持ちの方も多いですが、結論から言うとすべての家庭に学資保険が必須というわけではありません。
学資保険のメリット
- 半強制的に教育資金を貯められる
口座から自動で引き落とされるため、「手元にあると使ってしまう」という家庭でも確実に貯まる。 - 親(契約者)に万一があった場合の「払込免除特約」がある
父親や母親に死亡や重度障害などの万一があった際、それ以降の保険料支払いが免除され、満期金は予定通り全額受け取れる。 - 受取時期を大学進学(18歳)にぴったり合わせやすい
18歳や22歳など、必要なタイミングで決まった金額を確実に受け取れる設計になっている。
※具体的な保障内容や返戻率は商品によって異なります。
学資保険のデメリット
- 途中解約すると「元本割れ」するリスクがある
途中でまとまった現金が必要になり途中解約した場合、払込んだ金額より受け取れるお金が少なくなる。 - インフレ(物価上昇)に対応しにくい
契約時に受け取れる金額が確定するため、将来モノの値段や大学授業料が大きく値上がりした際に目減りするリスクがある。 - NISAなどの資産運用に比べると「増やす力」は控えめ
現在の超低金利下では、満期時の返戻率はNISA等と比較すると高くない。
教育費を貯める口座は親名義?子ども名義?
「教育費は、親の口座で貯めるべき? それとも子ども名義の銀行口座を作るべき?」という疑問にお答えします。
- 親名義口座で貯める
-
親名義の口座(普段の生活費口座とは別にしたサブ口座)で管理する方法です。名義変更の手続きや子どもへの贈与の手続きが発生せず、大学の入学料振込や急な教育出費の際にも親の判断でスムーズにお金を動かすことができます。
- 子ども名義口座で貯める
-
お子さん本人の名前で口座を開設して貯める方法です。「このお金は〇〇ちゃんのためのお金」と明確に区別できるため、親がうっかり生活費に使い込んでしまうのを防ぐ心理的効果があります。
- 子ども名義口座と贈与税で注意したいこと
-
子ども名義口座を活用する際、知っておくべきのが国税庁の「贈与税に関するルール」です。
本来、扶養義務者(親)から子どもへ「通常必要な教育費や生活費を、必要な都度直接支払う場合」は、原則として贈与税の対象外(非課税)となります。しかし、「教育費という名目であっても、まとまったお金を子ども名義の口座に預金して蓄えておく行為」は、法律上「名義預金」や「贈与」とみなされる可能性があります。子ども名義の口座で貯める場合は、以下の点に配慮しておきましょう。
- 子ども名義口座へまとまった資金を移す場合は、贈与に当たる可能性があります。暦年課税には年間110万円の基礎控除がありますが、贈与の成立や課税関係は資金の管理状況等によっても異なるため、「110万円以下なら必ず問題ない」と単純には判断できません。
- 子どもが成長したら通帳や印鑑の存在を伝え、管理を少しずつ共有する
- 大学の学費振込などの大きな決済は、親名義の口座から直接振り込むのが一番シンプルで税務上も安心
子どもが生まれたら生命保険も見直すべき?

教育資金をコツコツ積み立てる計画とセットで考えておかなければならないのが、「万が一、家計を支える親に何かあったときでも、子どもの教育資金計画を途切れさせずに続けられるか」という視点です。
子どもが生まれたら、既存の生命保険の見直しのタイミングです。
- まず遺族年金などの公的保障を確認する
-
民間保険を追加する前に、まず国から支給される「公的遺族年金」でいくらカバーされるかを確認しましょう。
生計を維持していた親が死亡した場合、18歳未満(高校卒業まで)の子どもがいるご家庭には、日本年金機構から「遺族基礎年金」が支給されます。さらに、会社員や公務員の方であれば、これに上乗せして「遺族厚生年金」が手厚く支給されます。 - 必要保障額は「不足額」から考える
-
民間の生命保険で備えるべき死亡保障額は、一律に「子どもが生まれたから3,000万円」と決めるものではありません。
「足りない不足額」だけを補うのが正しい保険の見直し方です。 - 教育資金の積立と死亡保障は分けて考える
-
「教育資金を貯めるための商品(NISAや定期預金など)」と、「万が一の死亡保障に備える商品(掛け捨て保険)」は、必ずしもひとつの保険商品(学資保険や終身保険など)でセットにする必要はありません。
- 貯める役割:手数料が安く増やしやすい「NISA」や「銀行預金」「児童手当」
- 備える役割:毎月の保険料が安い「掛け捨て型の収入保障保険」
このように役割を分けて管理する方が、毎月の固定費を安く抑えつつ、資産形成の効率も最大化できます。
教育費は夫婦どちらが貯める?「なんとなく貯金」をやめよう
教育資金づくりで最も失敗しやすいのが、「夫がなんとなく貯めている」「妻が自分名義でなんとなく貯めている」というように、夫婦で目標額や進捗を共有できていない状態です。
夫婦二人で確実に教育資金を完成させるための5つのステップです。
「教育費のためにとりあえず貯金しよう」ではなく、「子どもが18歳になるまでに、二人で300万円(または500万円)貯める」と具体的な数値をゴールに設定します。
目標額から算出し、「児童手当+毎月の給料から○万円」という自動で貯まる先取りの仕組みを作ります。
「300万円のうち、234万円は児童手当、残りはNISAで月1万円運用する」というように、手段と口座の役割分担を夫婦で納得して決めます。
「夫がNISA口座を管理し、妻が子ども用口座を管理しているけれど、お互い世帯全体で今いくら教育費が貯まっているのか知らない」という状態を避けます。世帯全体の進捗を二人が把握できる環境を作ることが重要です。
子どもの成長に伴う進路希望の変化(私立志向への変更など)、住宅購入、二人目の誕生、収入の変化などに合わせて、年に1回は「我が家の教育資金計画」を夫婦でアップデートしましょう。
OsidOriで教育資金を夫婦二人の共通プロジェクトに
「児童手当を生活費と分けたいけれど、口座をわざわざ新しく増やすのは面倒」
「夫の口座に振り込まれる児童手当の残高を、妻も一緒にリアルタイムで確認したい!」
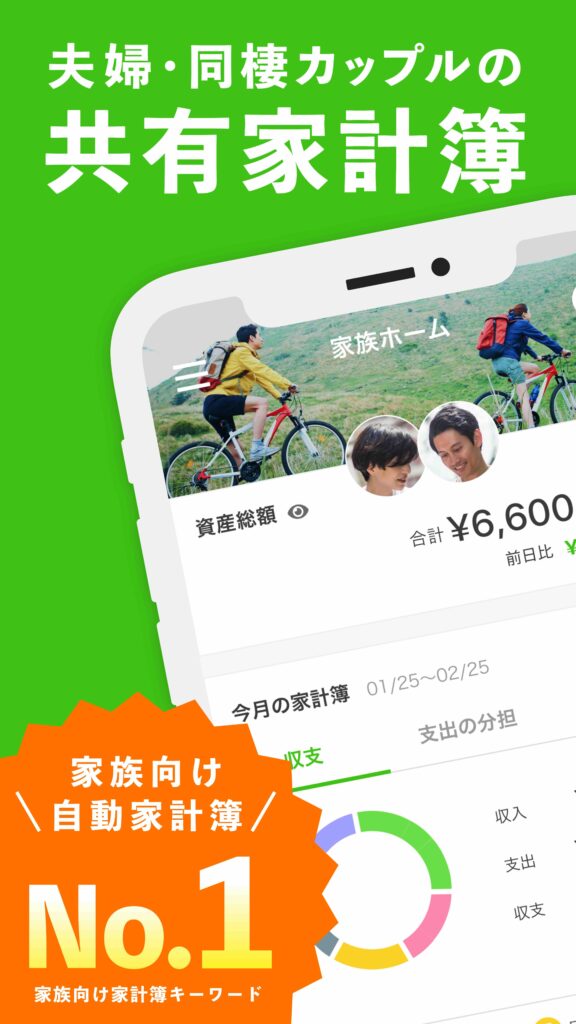
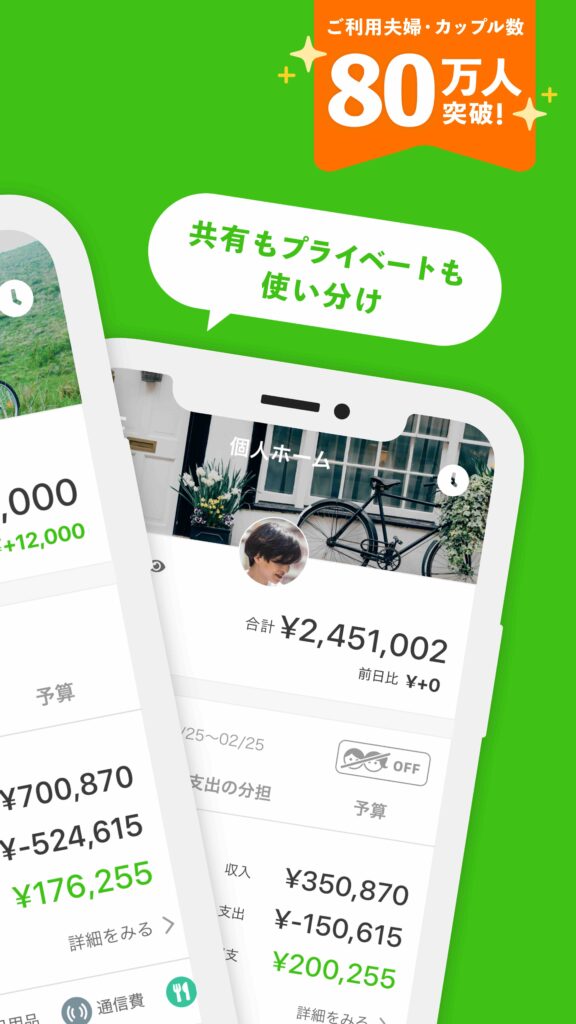
そんなご夫婦におすすめなのが、夫婦・カップル向け家計簿アプリ「OsidOri(オシドリ)」です。
| 項目 | 内容 |
|---|---|
| 料金 | 基本無料(プレミアムプランあり) |
| 対応OS | iPhone / Android |
| 主な機能 | 共有家計簿、予算管理、AIレシート、口座・クレカ連携、共有/個人の切り替え、目標貯金、カレンダー機能 等 |
| 主要顧客 | カップル、夫婦向け |
ここが魅力!
OsidOriの最大の特徴は、「自分のお金」と「二人の共有資産」を1つのアプリ内で完璧に分離できる点です 。
「家計口座や子供口座の貯金は見える化したいけれど、自分のお小遣いの使い道まで細かく知られたくない」という、夫婦や同棲カップルが抱える本音に応えてくれます 。1タップで個人ページと共有ページを切り替えられるため、プライバシーを守りつつ、家計の「見える化」が可能です 。
また、銀行口座やクレジットカードとの「自動連携機能」や「AIレシート機能」も充実しています。共働きで忙しく、どちらか一方に管理の負担が偏って「しんどい」と感じている方でも、仕組み化によって手間なく続けられます 。
「OsidOri 家族のお金相談」で我が家の必要額を明確にする
また、アプリで管理を始めると同時に、
- 「そもそも我が家の場合、児童手当以外に毎月あといくら教育費を貯めればいいの?」
- 「大学まで公立・私立どちらを選んだら我が家の家計は持つ?」
といった根本的な疑問や不安を感じている方は、専門のFPに無料で相談できる「OsidOri 家族のお金相談」の活用がおすすめです。

ご家庭の世帯収入や将来の希望進路に合わせた「我が家専用の教育費シミュレーション」を1年単位で作成してもらえるため、根拠のある目標積立額をクリアにした上で、安心して児童手当の管理をスタートさせることができます。
アプリでのスマートな日常管理と、FP相談によるライフプラン作成を組み合わせて、不安のない教育資金づくりを進めていきましょう!
まとめ|教育費は「総額」より「我が家はいくら準備するか」を決めよう
子どもの教育費について、大切なポイントを最後におさらいしましょう。
- 教育費総額のすべてを18歳までに貯める必要はない
公的支援だけを前提にせず、希望する進路と在学中の家計負担から逆算した金額を準備しておきましょう。 - 在学中に払える額を差し引いてゴールを決める
大学4年間の費用から「在学中に家計から出せる額」を引いた額が、本当に18歳までに貯めるべき目標額になる。 - 児童手当も教育資金の土台にできる
全額を教育資金に回せる場合は約234万円を土台にできる。 - 「いくら・毎月いくら・どこで貯めるか」を夫婦二人で共有する
一人に任せきりにせず、OsidOriなどを活用して共有プロジェクトとして管理する。
教育費で一番困ってしまうのは、「教育費がいくらかかるか分からないこと」ではありません。
本当に危険なのは、「我が家はいくら準備すればいいのかが決まっていないこと」です。
我が家に本当に必要な目標額をクリアにし、便利ツール「OsidOri」も味方につけて、お子さんの明るい未来に向けた楽しいお金づくりを今日からスタートさせてみませんか?