夫婦や同棲カップルで「目的別貯金」を成功させるコツを徹底解説!結婚式、旅行、将来の資金など、目的ごとにお金を可視化するステップとは?銀行口座を増やさずに、スマホで簡単に二人の目標を「シェア&自動管理」する最新手法を紹介します。
パートナーと一緒に暮らし始めたり、将来のことを話し合ったりする中で、こんな風に思うことはありませんか?
- 結婚式や旅行のために、目的別にお金を貯め始めたい!
- でも、同じ口座に全額入れていると何にいくら貯まっているのか用途が混ざっちゃう…
- だからといって、旅行用や住宅用など、目的ごとに銀行口座を何個も作って管理するのはめんどくさい
結婚式、新婚旅行、マイホーム購入、車の買い替えなど、将来に向けて「目的別にお金を貯めたい」と考えつつも、具体的な管理方法で悩んでいる夫婦やカップルはとても多いです。特に最近は、共働きでお互いの財布を分けている(別財布)ケースも多く、二人で足ないを揃えて目標額を貯めるのは一筋縄ではいきません。
しかし、わざわざ銀行の窓口に行って複数の口座を開設する必要は一切ありません。お互いの個人のお財布は分けたまま、スマホ一台で二人の共通目標だけをクッキリ色分けして自動管理するスマートなアプローチがあります。
我慢や根性に頼らず、二人で楽しみながら目標を達成する仕組みの作り方を見ていきましょう。
1. なぜ夫婦・カップルに「目的別貯金」が必要なのか?
ただ「毎月なんとなく余ったお金を貯める」だけでは、家族やカップルの貯金は高確率で失敗します。お金を目的ごとに色分けする価値は、大きく分けて2つあります。
① モチベーションが劇的に変わる「目標の見える化」
単に「口座に100万円貯める」という漠然とした数字を追いかけるよりも、「来年の新婚旅行に50万円」「結婚式の頭金に50万円」と細かく分ける方が、目標がリアルにイメージできるようになります。
進捗がしっかり見えることで、二人の協力体制(当事者意識)が驚くほど強くなります。
② 「使っていいお金」と「守るべきお金」の境界線がクリアになる
お金の用途が混ざっていないため、「せっかく貯めた将来のための資金を、日々の生活費の赤字補填にうっかり使い込んでしまった」という悲劇を未然に防げます。「このバケツ(袋)のお金は絶対に手をつけない」というルールが自然と共有できます。
2. 【課題】二人で行う「目的別貯金」にありがちな3つの挫折パターン

一人の貯金とは異なり、二人で足並みを揃えようとすると、家族・カップルならではの「管理の壁」にぶつかることになります。
挫折①:銀行口座が多すぎて、資金移動がめんどくさい
旅行用、住宅用、特別費用…と目的の数だけ物理的な銀行口座を作ってしまうパターンです。
毎月の入金の手間や残高確認のステップが何倍にも膨れ上がり、スマホの銀行アプリを何個も行き来するめんどくささから、ほぼ100%途中で挫折します。
挫折②:別財布派カップルに起きる「情報のブラックボックス化」
「相手が裏で自分の口座に貯めてくれているはず」とお互いに任せっきりにした結果、進捗が全く見えなくなるパターンです。信頼しているからこそ確認しづらく、いざ支払いの直前になって「実は全然目標額に届いていなかった」ということが発覚し、大揉めする原因になります。
挫折③:手動での入金に頼ってしまい、途中でストップする
人間の意志の力ほど信用できないものはありません。毎月「今月は余裕があるから3万円移そう」と手動で貯金しようとすると、出費が多い月に「今月はパスで…」となり、一度止まった仕組みは二度と動かなくなってしまいます。
3. 【基本ステップ】目的別貯金を成功させるための正しいロードマップ
失敗パターンを回避し、二人の間で健全な資産形成を進めるための3つのステップです。
STEP 1:目的の洗い出しと期限・目標額の設定
「いつまでに、何のために、総額いくら必要なのか」を二人で膝を突き合わせて話し合います。ノートやスマホに書き出し、未来のライフイベントをリストアップすることからすべてが始まります。
STEP 2:毎月の「負担比率」をフラットに決める
目標額に対して、毎月お互いがいくらずつ出し合うかを決めます。完全に50:50(ワリカン)にするのか、お互いの収入の割合に応じて「6:4」などにするのか、後々不満が出ないように事前に納得のいくルールを設定します。
STEP 3:人間の意志を挟まない「先取りの自動化」
毎月「貯金に移す」という作業自体を脳内から消し去ることが、長期継続の最大の秘訣です。給料日に自動的にお金が目標の場所に切り分けられるインフラを整えましょう。
4. ネット銀行の「目的別口座」を活用するメリットと限界
現代のデジタル管理手法として人気なのが、ネット銀行(住信SBIネット銀行など)が提供している機能です。
ネット銀行の「目的別口座」のメリット
1つの銀行口座の中に、画面上で仮想の「目的別バケツ(袋)」を複数(最大10個など)作ることができます。物理的な口座を何個も開設する手間が省け、さらに自動振替機能を使えば、給料日にほったらかしで自動的に各バケツへお金が貯まっていく仕組みが作れます。
カップル・夫婦で使う場合の「限界(デメリット)」
目的別口座は個人で使う分には非常に優秀ですが、「口座の名義人はあくまでどちらか1人」という日本の銀行の壁があります。 そのため、「お互いの個人の財布(プライベートなお金)は隠したまま、二人の共通の目的(結婚式や旅行など)だけを、リアルタイムに二人でシェアして一緒に貯める」という共同管理には対応しきれないという限界があります。口座名義人じゃない側がいちいち「今いくら貯まった?」と聞かなければならないストレスが残るのです。
5. OsidOri(オシドリ)なら解決!二人の目的別貯金をスマートに「シェア&自動管理」する手法
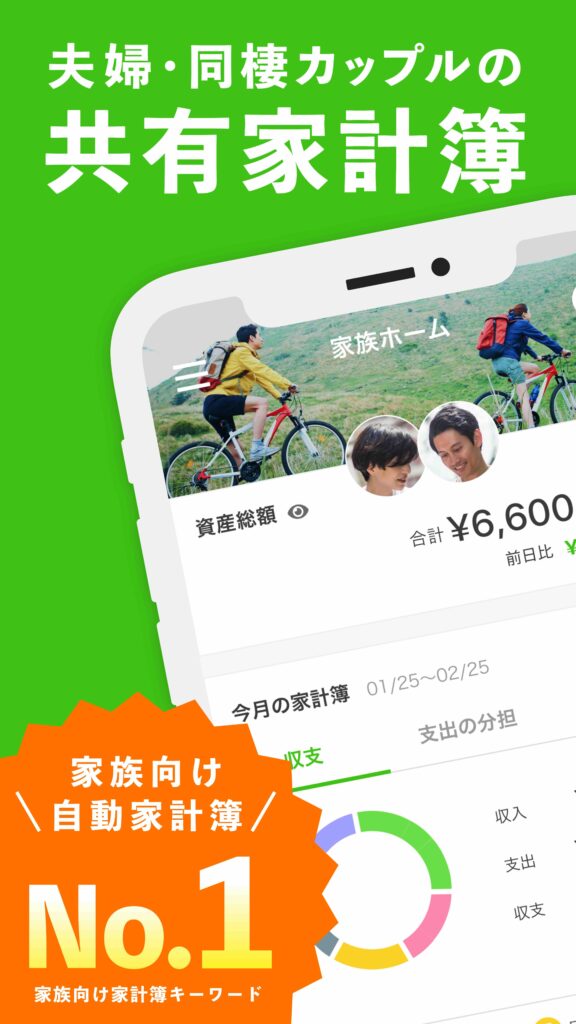
ネット銀行の個人名義の壁を突破し、現代のカップル・夫婦が最もストレスなく目的別貯金を両立できる解決策が、共同管理アプリの「OsidOri(オシドリ)」です。アプリを導入することで、これまでの貯金の概念がガラリと変わります。
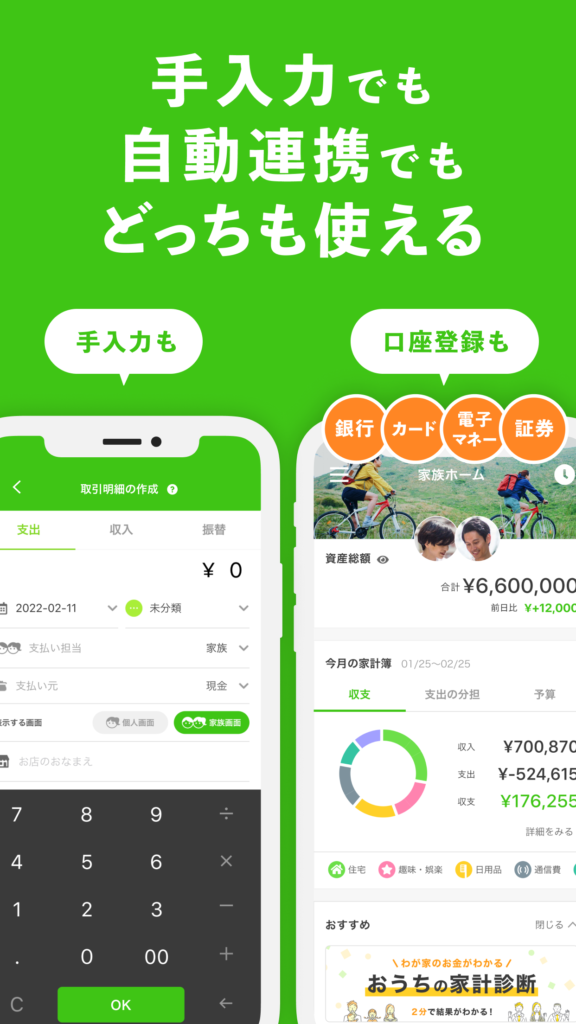
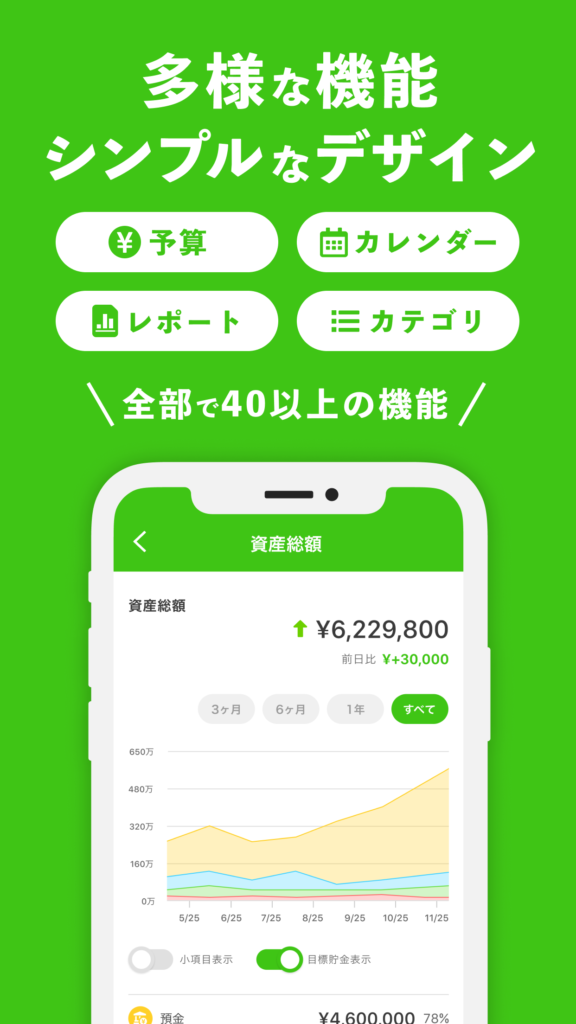
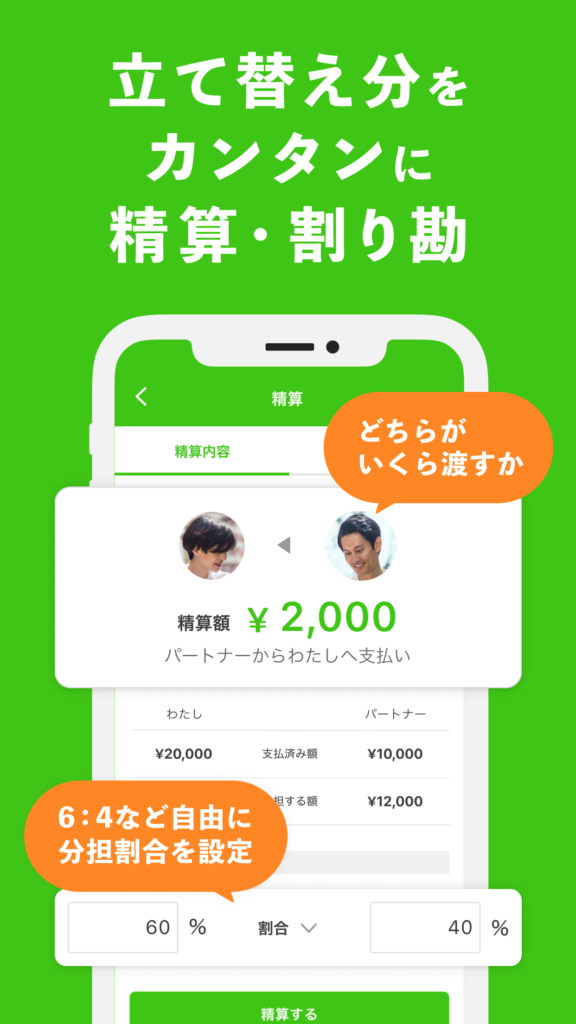
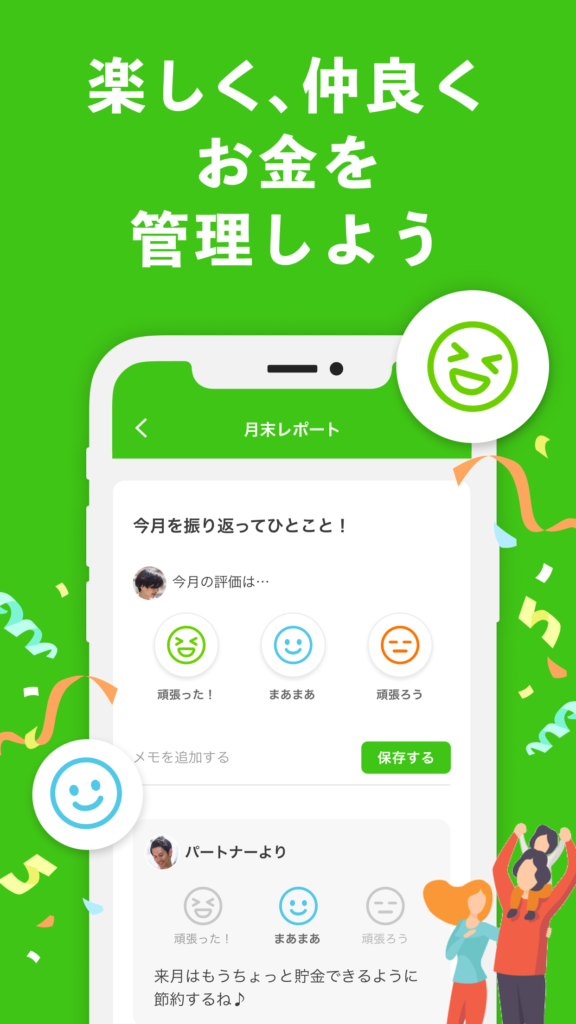
| 項目 | 内容 |
|---|---|
| 料金 | 基本無料(プレミアムプランあり) |
| 対応OS | iPhone / Android |
| 主な機能 | 共有家計簿、予算管理、AIレシート、口座・クレカ連携、共有/個人の切り替え、目標貯金、カレンダー機能 等 |
| 主要顧客 | カップル、夫婦向け |
① お互いの別財布はキープしたまま、二人の目標だけを「シェア」
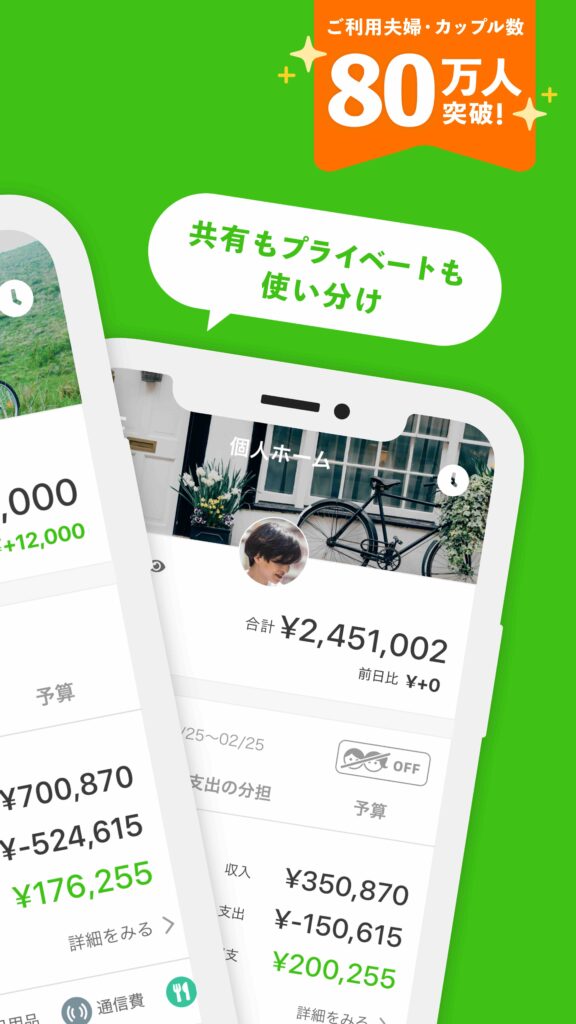
お互いの給料口座やお小遣い用の家計簿(プライベート財布)は相手に見せない設定にしつつ、結婚や旅行といった「二人の共通の目標バケツ(財布)」だけをアプリ内の共有スペースに作ることができます。自分の自由を守りながら、二人の約束だけをオープンにできるため、不公平感が生まれません。
特に別財布のカップルや夫婦に好まれる機能です。
② 1つの画面で、複数の目的(バケツ)への進捗がリアルタイムで見える
OsidOriには目標貯金機能があります。
銀行口座をいくつも増やしたり、別々の銀行アプリを開いたりしなくても、OsidOriのダッシュボード上で複数の目的別貯金が一目瞭然になります。「今月はお互いに目標の旅行バケツにちゃんと入金できたね」「マイホームの頭金、ここまで貯まったよ!」という現在地が、二人のスマホからいつでも同時に確認できます。
③ クレカや銀行と自動連携して、貯蓄の現在地を「自動管理」
銀行残高やクレジットカード履歴を自動化したい方は、OsidOriの金融連携機能を使うと便利でしょう。
面倒な手入力の記録は一切不要です。各自が紐付けた銀行口座の動きをアプリが自動でキャッチし、設定した目的別に反映してくれます。忙しい共働き夫婦でも、最初の初期設定さえ済ませてしまえば、完全にほったらかしで目的別貯金が継続していきます。
6. まとめ:我慢の貯金は卒業!インフラを活用して二人の夢を最速で叶えよう
夫婦やカップルの目的別貯金を成功させるために必要なのは、お互いのお金づかいを監視するストレスや、毎月の面倒な計算を伴う手動管理ではありません。
現代の優れた「自動化」と「シェア(共有)」のシステムにすべてを丸投げしてしまうのが、最も確実で、二人の関係性を一番良好に保てる正解です。二人の未来のライフイベントを最高にハッピーな形で迎えるために。今週末にでも、「自分たちの共通の目標(行きたい旅行先や、将来叶えたい夢)」をノートやスマホに書き出すことや、便利な OsidOri などの共同管理アプリへの登録から、新時代のスマートな一歩を踏み出してみませんか?