「同棲を始めるけれど、共同口座って作った方がいいのかな?」
「未婚のカップルでも使いやすいおすすめの銀行はどこ?」
「共同口座を作るときの名義やお金の管理はどうすればいい?」
大好きなパートナーとの新生活が決まると、家賃や光熱費、食費など「二人のお金」の管理方法に悩みますよね。
結論からお伝えすると、同棲カップルにとって共同口座の開設は必須ではありません。 ただし、毎月の家賃や光熱費などの支払いを一括でまとめて管理したい二人にとっては非常に便利な仕組みです。
銀行を選ぶ際は、未婚のカップルであっても「無理なく入金できるか」「生活費をスムーズに決済できるか」という実用性が大切になります。
この記事では、同棲における共同口座の基本知識から、おすすめの銀行3選、失敗しない作り方の4ステップ、メリット・デメリット、揉めないための注意点まで分かりやすく解説します!
同棲カップルの共同口座とは?未婚でも作れる?
「二人で使える口座」と聞くと、二人の名前を連ねた口座をイメージするかもしれません。まずは日本の銀行における共同口座の仕組みと、口座を作る場合・作らない場合の違いを整理しましょう。
共同口座はどちらか一方の名義で作るのが一般的
日本の金融機関では、法律やマネーロンダリング防止のルール上、原則として二人の連名口座(共有名義口座)を開設することはできません。
そのため、同棲カップルが共同口座を運用する場合は、「どちらか一方の名義で専用の口座を新しく開設し、そこにお互いが生活費を入金して二人で使う」という形をとるのが一般的です。
ここで理解しておきたいのが、「二人でお金を出し合って管理すること」と「二人が自由に銀行口座を操作できること」は別であるという点です。
口座の名義はあくまで個人であるため、銀行アプリへのログインや各種手続きを行えるのは名義人本人に限られます。もう一方が勝手に操作することは利用規約上認められていないため、運用の工夫が必要になります。
共同口座を作る場合と作らない場合の違い
同棲生活を始める際、共同口座を作るか作らないかで日々の管理方法は以下のように変わります。
| 比較項目 | 共同口座を作る場合(あり) | 共同口座を作らない場合(なし) |
| お金の管理方法 | 毎月の生活費を一つの口座に集めて支払う | 各自の口座から支払い、必要に応じて精算する |
| 家賃・光熱費の支払い | 共同口座から一括で引き落とし | 「家賃は彼」「光熱費は彼女」など項目で分担 |
| 向いているカップル | 固定費の引き落とし先をまとめたい二人 | 新しい口座を増やさず、今の口座のまま管理したい二人 |
※同棲カップルの生活費の分け方や家計管理スタイル全般については、関連記事(同棲カップルのお金の管理どうしてる?生活費の分け方・負担割合・おすすめの管理方法)で詳しく解説しています。

同棲カップルが共同口座を作るメリット・デメリット

共同口座を導入する前に、メリットと注意すべきデメリットの両方を把握しておきましょう。
共同口座を作るメリット
- 家賃や光熱費などの支払いをまとめやすい
引き落とし口座を一本化できるため、残高不足や支払い忘れのリスクを防げます。 - 毎月の生活費予算を決めやすい
「今月は二人で20万円」と決めて口座に入れておけば、口座の残高を見るだけで予算の進捗が把握できます。 - 個人のお金と生活費を区別しやすい
自分のお小遣いや趣味の出費と、二人の共同生活費が混ざらないため、家計の透明性が高まります。 - 立替精算の回数を減らせる
家賃や光熱費などの固定費を共同口座にまとめることで、毎月の立替精算を減らせます。ただし、日々の買い物は決済手段によって各自の立替が必要になる場合があります。
共同口座を作るデメリット
- 口座名義人に管理が偏りやすい
銀行アプリの確認や入出金の手続きができるのは名義人のみとなるため、もう一方が家計の状況を把握しにくくなります。 - パートナー名義の給与口座から自動入金できない
銀行の「定額自動入金」などの便利機能は、基本的に本人名義口座間での移動に限定されており、パートナーの給与口座から直接自動引き落としはできません。 - 未婚の場合、代理人カードなどが利用できないことがある
金融機関が発行する家族用の「代理人カード」は生計を共にする法律上の配偶者に限られるケースが多く、未婚のカップルはカードを一人しか持てない場合があります。 - 別れた際の残高精算でトラブルになる可能性がある
法的には名義人の財産として扱われやすいため、万が一の同棲解消時に口座に残ったお金をどう分けるかで揉めるリスクがあります。
同棲カップルの共同口座におすすめの銀行3選
同棲カップルが共同口座として選ぶなら、「手数料の安さ」「入金・振込のしやすさ」「未婚でも使いやすいか」が選定基準になります。おすすめの3行を比較表で確認してみましょう。
共同口座におすすめの銀行比較表
| 銀行名 | 入金のしやすさ | 振込・ATM手数料 | 未婚カップルが利用する際の注意点 | おすすめする理由 |
| ドコモSMTBネット銀行 | 本人名義の自動入金が無料 | アプリ認証で月5回まで無料 | 代理人カードなし(カードは名義人のみ) | 自動入金・自動振込が優秀で、生活費の自動化に最適 |
| 楽天銀行 | 各自で振り込みが必要 | 条件達成で月最大3〜7回無料 | デビットカードは名義人本人の利用が前提 | デビット決済で1%の楽天ポイントが貯まる |
| ソニー銀行 | 本人名義の自動入金が無料 | ATM月4回無料、振込月1回〜無料 | 代理人カードなし(本人名義間のみ自動化) | デビット利用で現金キャッシュバックがありATM無料枠が広い |
ドコモSMTBネット銀行|毎月の入金・支払いを自動化したいカップル
名義人本人の他行給与口座から手数料無料で毎月決まった額を取り寄せる「定額自動入金」と、家賃などの指定口座へ自動送金する「定額自動振込」が利用できます。さらに口座内に最大10個の部屋を作れる「目的別口座」を使えば、生活費と貯金を分けて管理できます。
ただし、定額自動入金は名義人本人の口座間に限られます。パートナー名義の給与口座から直接自動で引き落とすことはできないため、パートナー側からは他行宛振込などで入金する手段を用意しましょう。
楽天銀行|楽天サービスを日常的に利用するカップル
普段から楽天市場や楽天カードなどを活用しているカップルに適しています。
楽天銀行のデビットカードは利用額の1.0%分の楽天ポイントが還元されるため、日々のスーパーでの買い物やドラッグストアでの生活費支払いをこのカードにまとめることで、効率よくポイントを貯められます。
なお、デビットカードの名義は口座名義人本人のみとなります。カードの使い回しは規約違反となるため、決済の担当者を決めておくなどの運用が必要です。
ソニー銀行|ATM利用や日常の支払いを重視するカップル
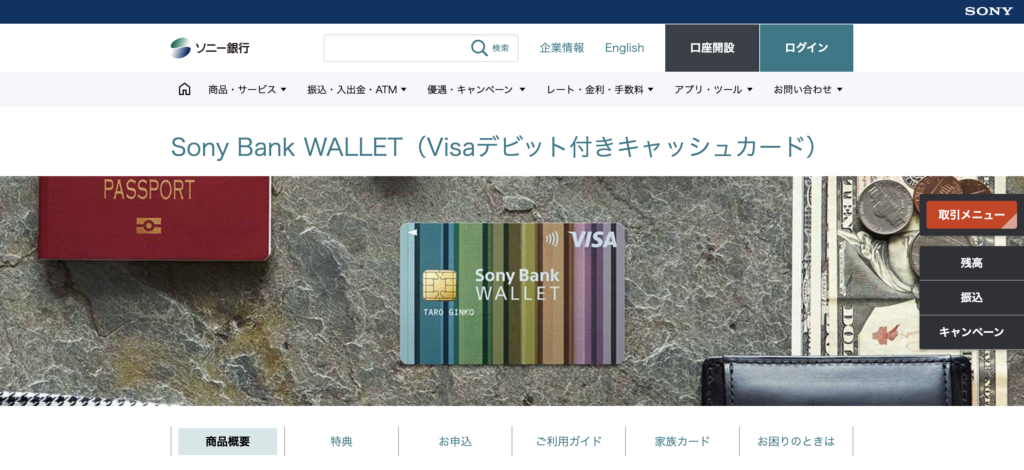
名義人本人の給与口座から自動で資金を移動できる「おまかせ入金サービス」が手数料無料で利用可能です。提携ATMでの現金引き出しがステージ条件なしで月4回まで無料のため、現金が必要な場面でも余計なコストがかかりません。
付属の「Sony Bank WALLET(Visaデビット)」は、利用額に応じて0.5%〜最大2.0%が口座へ現金で自動キャッシュバックされます。ただし、こちらもカードの利用や自動入金は名義人本人の利用が原則となります。
💡 他の銀行も含めて詳しく比較したい方へ
三井住友銀行(Olive)や三菱UFJ銀行なども含め、銀行6行の手数料・自動入金・決済機能を詳しく比較したい方は、こちらの記事をご覧ください。
👉 [関連記事:【2026年版】夫婦・カップルの共同口座におすすめの銀行は?機能・手数料・使いやすさを徹底比較]
同棲カップルの共同口座の作り方・使い方【4ステップ】
共同口座を開設してスムーズに使い始めるための手順を4つのステップで解説します。
STEP 1|共同口座として使う銀行を選ぶ
STEP 2|どちらの名義で口座を開設するか決める
STEP 3|毎月の入金額と入金日を決める
STEP 4|共同口座から支払う費用を決める
STEP1|共同口座として使う銀行を選ぶ
共同口座用の銀行を選ぶ際は、以下のポイントをチェックしましょう。
- 毎月の入金がしやすいか(手数料無料で送金・入金できるか)
- 家賃振込や光熱費の引き落としに対応しているか
- ATM引き出しや他行宛振込の手数料無料枠があるか
- デビットカードなど日常の買い物に使えるカードがあるか
先ほど紹介したおすすめ3選の中から選ぶか、より詳細な比較記事を参考に二人に合った1行を選定しましょう。
STEP2|どちらの名義で口座を開設するか決める
どちらの名義で新しく専用口座を開設するかを決めます。
銀行アプリの管理や入出金の手続きは口座名義人が行うことになるため、「家賃の契約者名義に合わせる」または「家計の管理やアプリ操作が得意な側にする」のがスムーズです。
なお、銀行のログイン情報や本人用キャッシュカードをパートナーに渡して使い回す運用は、セキュリティや利用規約の観点から行わないようにしてください。
STEP3|毎月の入金額と入金日を決める
二人が毎月口座へいくら入れるかと、入金するタイミングを取り決めます。
- 同額を出し合う例:毎月の生活費が20万円の場合、それぞれ10万円ずつ入金
- 収入差に応じて調整する例:手取り30万円と20万円なら、12万円と8万円で分担
二人の給料日に合わせて入金日を設定し、家賃や公共料金の引き落とし日より前に残高が揃うようにスケジュールを固定しましょう。
※折半や収入比など、詳しい負担割合の決め方については、関連記事(同棲カップルのお金の管理どうしてる?生活費の分け方・負担割合・おすすめの管理方法)で解説しています。
STEP4|共同口座から支払う費用を決める
「どの支出を共同口座から出し、どの支出を個人の財布から出すか」を明確にルール化します。
- 共同口座から支払うもの:家賃、水道光熱費、Wi-Fi代、二人の自炊食材費、日用品費
- 各自の個人口座で支払うもの:個人の服・美容院代、趣味の買い物、友人との飲食代
日用品の買い出しなどで共同口座のカードが使えず、片方が立て替えた場合は、後から金額を確認して共同口座から引き出して精算するなどの運用を行いましょう。本人用デビットカードを二人で使い回すような方法は避けるのが基本です。
同棲カップルが共同口座で揉めないための3つの注意点

お金の問題が原因で二人の関係がギクシャクしないよう、事前に以下の3つのルールを取り決めておきましょう。
1. 毎月の入金額と共同生活費の範囲を決めておく
「何にお金を使っていいのか」「毎月いくら入れるのか」を曖昧にしないことが大切です。
特に「外食代は生活費に含めるか」「もし生活費が足りなくなって赤字になったらどう補填するか」といった点まで事前に合意しておくと、想定外の出費があっても揉めずに済みます。
2. 二人とも生活費の状況を把握できるようにする
口座名義人だけが残高や支出を知っていて、もう一方が家計の状況を全く知らない「ブラックボックス状態」は不満の元になります。
銀行アプリのアカウントを共有することはできないため、月に1回残高を確認し合う時間を作るか、後述するようなペア向け家計簿アプリを活用して二人で家計状況を共有できる仕組みを作りましょう。
3. 別れた場合の残高精算について話し合っておく
少し話しにくいテーマですが、万が一同棲を解消することになった際の「残高の扱い」について事前に軽く合意しておきましょう。
口座名義人の口座に入っているお金であっても、二人が出し合って貯まった生活費の残りです。各自がいくら入金してきたかの記録を残しておき、未払いの生活費や立替分を精算した上で、どのように分けるかを合意しておくとトラブルを予防できます。
OsidOriなら共同口座があってもなくても二人で家計管理できる
「共同口座を作っても、名義人しか銀行アプリを見られないのは不便…」
「わざわざ新しい口座を開設せずに、今の口座のまま生活費を共有したい!」
そんな同棲カップルの悩みを解消するのが、夫婦・カップル向け家計簿共有アプリ「OsidOri(オシドリ)」です。
共同口座がある場合|口座の情報を二人で共有
共同口座をOsidOriの「家族ページ」に連携しておけば、銀行のログイン情報をパートナーに渡すことなく、二人のスマホから共同口座の残高や支出明細を確認できます。
口座名義人に確認作業が偏ることなく、二人で「今月はあとこれくらい使えるね」と残高を共有しながら生活費を管理できます。
共同口座がない場合:プライバシーを守りつつ「共有」を実現
共同口座をわざわざ作らなくても、それぞれの個人口座から「共有したい支出(家賃・食費など)」だけをピックアップしてシェアできます。 「見せたいお金」と「見せたくない個人のお金」をパッと分けられるため、お互いのプライバシーを尊重しつつ、共同生活に必要な支出だけを自動で「見える化」することが可能です。
OsidOriの基本情報
| 項目 | 内容 |
|---|---|
| 料金 | 基本無料(プレミアムプランあり) |
| 対応OS | iOS / Android |
| 主な機能 | 口座・カード連携、個人/共有の使い分け、貯金目標設定 |
OsidOriの魅力
面倒な入力作業は不要です。銀行やクレジットカードを連携するだけで、自動で家計簿が作成されます。また、将来の結婚や旅行に向けた「目標貯金」機能も充実しており、二人の共通目標に向かって楽しく資産形成を進められるのが大きな魅力です。
同棲カップルの共同口座に関するよくある質問
同棲カップルの共同口座について、よくある質問にお答えします。
- 同棲中に共同口座を作るのは早いですか?
-
同棲期間の長さではなく、「二人で管理すべき共通の生活費があるか」を基準に判断して問題ありません。
結婚前のカップルであっても、家賃や水道光熱費などの支払いが毎月発生しているなら、生活費をまとめるための「共用の財布」として口座を用意するのは合理的で前向きな選択です。
- 未婚でも二人分のキャッシュカードを作れますか?
-
銀行によって代理人カードの発行条件が異なり、未婚のパートナーは対象外となるケースが多いです。
代理人カードを発行できる銀行の多くは、生計を共にする法律上の配偶者や親族を対象としています。未婚カップルの場合は、名義人がカードを持ち、パートナーはキャッシュレス決済を利用するか、立替記録を共有して運用するのが現実的です。
- 共同口座に結婚資金などの貯金も入れてよいですか?
-
可能ですが、「生活費」と「貯金」は口座を分けて管理することをおすすめします。
生活費と同じ口座にまとまった貯金を置いておくと、日々の生活費として使い込んでしまうリスクがあります。ドコモSMTBネット銀行の「目的別口座」などを活用して口座内で仕切りを作るか、貯金専用の口座を別途用意して管理するのが安心です。
※夫婦やカップルの口座の分け方については、関連記事([関連記事:夫婦の銀行口座はどうしてる?生活費と貯金を上手に分ける管理術])で詳しく解説しています。
まとめ|同棲カップルは使いやすい共同口座と管理方法を選ぼう
同棲カップルの共同口座について、大切なポイントをおさらいしましょう。
- 共同口座は必須ではないが、生活費をまとめる方法として便利
家賃や光熱費の引き落としを一括化し、予算管理がしやすくなる。 - 銀行選びでは未婚カップルが使える機能を確認する
他行からの入金のしやすさや、振込・ATM手数料の無料枠をチェックする。 - 名義・入金額・支払い範囲・別れた場合のルールを決める
事前にお金の境界線を取り決めておくことがトラブル防止の鍵。 - OsidOriを使えば共同口座の有無にかかわらず二人でお金を管理できる
個人のプライベートを守りつつ、二人の生活費をスマートに見える化できる。
共同口座を作るかどうかに関わらず、大切なのは「二人でお金の流れを共有し、納得できる仕組みを作ること」です。
お互いに無理のない管理方法を選び、アプリなども上手に活用して、二人で心地よい同棲生活をスタートさせてみてくださいね!
💡 二人のお金をストレスなく管理するなら
夫婦・カップルのためのお金の共有アプリ「OsidOri(オシドリ)」で、共同生活費や立替の記録をスマートに見える化してみませんか?