「結婚してお小遣い制を導入したいけれど、具体的にいくらに設定するのが普通なんだろう?」
「お互い働いているけれど、夫婦のお小遣いは同額にするべき? それとも収入に合わせるべき?」
「お小遣い制にすると自分の自由がなくなってストレスが溜まるんじゃないかと不安…」
結婚や同棲を機に家計管理を整える際、多くの夫婦が直面するのが「お小遣いの金額やルール」に関するお悩みです。
結論から言うと、夫婦のお小遣い額に「全国共通の絶対的な正解金額」はありません。
お小遣い制で最も大切なのは、世間の平均値をそのまま真似することではなく、「何をお小遣いに含めるか(支出の範囲)」を明確にし、夫婦で納得できる仕組みを作ることです。
この記事では、夫婦のお小遣いの最新平均額や適正な割合、メリット・デメリット、共働き夫婦が上手に運用するコツから、自分のお金を自由に管理できる最新の家計共有方法までを徹底解説します!
夫婦のお小遣い制とは?
夫婦のお小遣い制とは、「夫婦の収入を世帯の家計として一括管理し、その中から夫・妻それぞれが個人で自由に使える金額(お小遣い)を毎月渡す管理方法」のことです。
「お小遣い制=片方がお金を管理して相手に手渡す仕組み」というイメージが強いかもしれませんが、実際の運用方法は家庭によって多岐にわたります。
- 家計管理者が相手(またはお互い)に渡す形式
一方が家計簿を管理し、毎月決まったお小遣いを定額で渡す伝統的なスタイル。 - 夫婦で完全に「同額」を割り当てる形式
お互いの手残り感を揃えるため、毎月同じ金額(例:お互い3万円ずつ)をお小遣いとするスタイル。 - 手取り収入の比率に応じて金額を変える形式
それぞれの収入差に合わせて「夫4万円・妻3万円」のように傾斜をつけるスタイル。
お小遣い制は家計の支出をコントロールしやすい反面、ルール設定を誤るとお互いに不満が溜まりやすくなります。二人のライフスタイルや価値観に合った形を模索することが大切です。
夫婦のお小遣いはいくら?男女・年代別の平均額
「ほかの家庭は毎月いくらくらいお小遣いを使っているんだろう?」と気になりますよね。
まずは、世の中のサラリーマンや主婦がいくらくらいお小遣いをもらっているのか、現状を把握しましょう。
SBI新生銀行の「2024年会社員のお小遣い調査詳細レポート」によると、会社員の平均お小遣い額は男性で39,081円、女性で34,921円となっています。
またご自身がパートやアルバイトの場合だと、おこづかいだと少し事情が異なり、2/3から場合によっては1/2程度まで下がります。
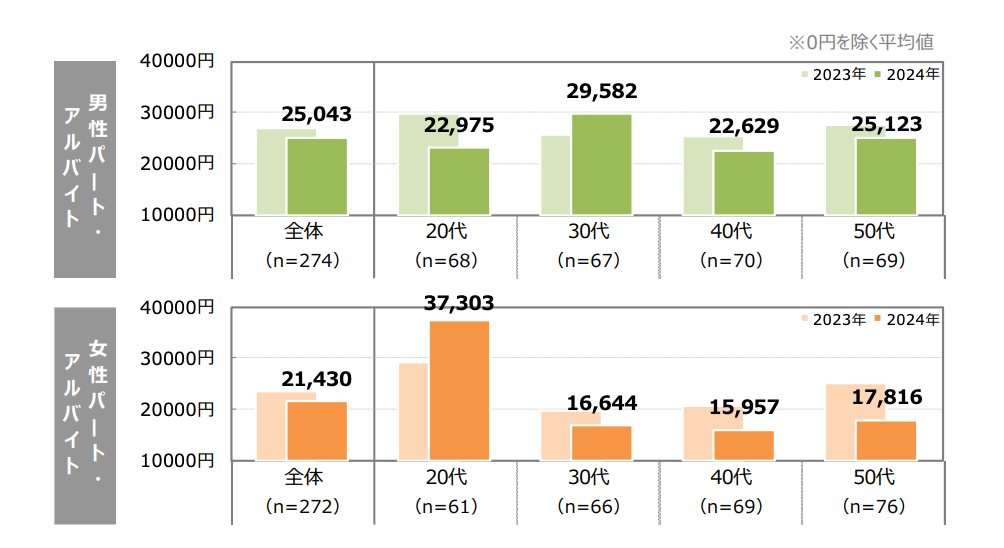
全体平均としては、男性が約3.9万円、女性が約3.5万円という結果になっています。年代によってもお小遣い額には差があります。
ただし、この平均額はあくまでひとつの参考指標に過ぎません。
大切なのは、平均値に振り回されることではなく、「我が家の収入・生活費・将来の貯蓄目標」に照らし合わせて適正な金額を見極めることです。
夫婦のお小遣いは収入の何割が適正?
「お小遣いは手取りの何割」と一律に決めるより、まず生活費・固定費・貯蓄額を確保し、その残りから夫婦それぞれの自由費を決めることが大切です。
しかし、機械的に「◯%」と決めてしまう前に、以下の4つの視点からバランスを調整することが失敗を防ぐポイントです。
手取り収入に対する割合で決める
世帯の手取り収入(ボーナス除く月額)を基準に割合を設定する方法です。例では、仮に10%をお小遣いに充てた場合のシミュレーションとしています。
- 手取り合計 40万円の場合
10% = 世帯のお小遣い総額 4万円(一人あたり2万円、または2.5万:1.5万など) - 手取り合計 60万円の場合
10% = 世帯のお小遣い総額 6万円(一人あたり3万円ずつなど)
家計の収入規模にスライドするため、無理のない支出管理ができます。
夫婦で同額にする
「お互い同じ家で暮らし、同じように頑張っているのだから」と、収入差に関わらずお小遣いを同額(例:毎月3万円ずつ)に設定する方法です。金額が同じなのでルールが分かりやすく、夫婦双方が納得できれば公平感を持ちやすい方法です。
収入差に応じて金額を変える
夫婦の手取り収入に大きな開きがある場合(例:夫35万円・妻15万円など)、収入差に応じてそれぞれのお小遣い額にも差をつける方法です。
ただし、収入だけで金額を決める必要はありません。家事・育児の負担や働き方なども含め、夫婦双方が納得できる金額を話し合うことが大切です。
昼食代・美容代など「お小遣いに含めるもの」を先に決める
最も重要なのがこのポイントです。同じ「月3万円のお小遣い」であっても、その内容によって価値がまったく異なります。
- パターンA(厳しめの設定)
毎日の昼食代、カフェ代、仕事中の飲み物代、美容院代、衣服代までお小遣いに含める - パターンB(余裕のある設定)
昼食代(または弁当代)や美容院代は「家計の固定費」から出し、お小遣いは完全な「自由娯楽費(趣味・飲み会・個人買い物)」とする
金額の数値だけに囚われず、どこまでを家計から出し、どこからをお小遣い範囲とするかの境界線を夫婦で事前に揃えておくことが、モヤモヤを防ぐ最大のカギとなります。
夫婦がお小遣い制にするメリット
夫婦でお小遣い制を導入することには、家計管理上の大きなメリットがあります。
家計の予算を管理しやすい
毎月自由に使える上限額がバシッと決まるため、使途不明金が発生しにくくなります。「毎月いくら貯金に回せるか」の予測が立てやすくなり、家計の安全性が一気に高まります。
- 自由に使えるお金を確保できる
-
「お小遣いの範囲内であれば何に使っても文句を言われない」という聖域(権利)が生まれます。趣味や個人的な買い物のたびにパートナーに気兼ねしたり、お伺いを立てたりするストレスから解放されます。
- 使いすぎを防ぎやすい
-
「今月使えるのはあと○千円だな」と物理的な枠を意識するため、なんとなくの無駄遣いや衝動買いを自然と抑制できるようになります。
夫婦がお小遣い制にするデメリット
一方で、お小遣い制には運用上の落とし穴や不満の原因になりやすいデメリットも存在します。
- 収入差や生活状況によって不公平感が生まれる
-
収入差があるのに折半・同額にしたり、片方だけが過度な我慢を強いられるルールになっていると、「自分ばかりが損をしている」という強い不満に繋がります。
- 自由に使えるお金が少なくなりやすい
-
家計の貯金や固定費を優先するあまりお小遣い枠を削りすぎると、日々の潤いやモチベーションが失われ、息苦しさを感じて挫折してしまいます。
- 一方だけが家計を把握する状態になりやすい
-
家計管理者がお小遣いを手渡す運用にしていると、お小遣いをもらう側は「世帯全体でいくら貯金があり、何にお金が使われているのか」という家計の実態がまったく見えなくなってしまいます。
- 家計から出すお金とお小遣いの境界で揉めやすい
-
「友達との冠婚葬祭の祝儀はお小遣いから?」「職場の付き合いの飲み会はどっち?」など、予期せぬ支出が発生した際にルールが曖昧だと喧嘩の原因になります。
お小遣い制そのものが悪いわけではありません。大切なのは、「二人で納得できる公平なルールになっているかどうか」です。
共働き夫婦がお小遣い制をうまく続けるコツ
お互いに働いている共働き世帯が、ストレスなくお小遣い制を長続きさせるための具体的なコツです。
お小遣いに含める支出を明確にする
前述の通り、昼食代、美容代、衣服代、交際費などの取り扱いをリスト化し、「ここまでは家計」「ここからは個人」とルールを明確にしておきます。
※どちらが正解というものではありません。二人でルールを決める際の一例です。
| 支出 | 家計から出す例 | お小遣いから出す例 |
|---|---|---|
| 昼食 | 仕事上必要な食費として家計 | 自由な外食として個人負担 |
| 飲み会 | 仕事上必要なら家計 | 友人との飲み会は個人 |
| 美容院 | 必要経費として家計 | 個人の美容費として負担 |
| 洋服 | 必要な衣類は家計 | 趣味性の高い服は個人 |
| 趣味 | ー | お小遣い |
収入や働き方が変わったら金額を見直す
昇給、転職、あるいは妊娠・出産に伴う産休・育休や時短勤務などで世帯収入が変わったタイミングで、定期的にお小遣い額をアップデートしましょう。
夫婦それぞれが自由に使えるお金を確保する
「自分専用の自由なお金」があることは、心の余裕に直結します。どんなに節約したい時期であっても、少額でもお互いの自由費を残す設計にすることが夫婦円満の秘訣です。
家計と個人のお金を分けて管理する
家計用の口座と、個人用のお小遣い口座を明確に分離します。「家計のお金に手をつけてしまった」というトラブルを防ぎ、クリアな管理が可能になります。
お小遣いから貯金したい場合の5つのコツ
「限られたお小遣いの枠の中から、さらに自分用の『個人貯金(秘密の備えや欲しいもの用)』を作りたい!」という方向けの、無理なく貯まる5つのテクニックです。
💡 お小遣いから「1割」を貯金した場合のシミュレーション
・お小遣い 3万円の場合:毎月 3,000円(年間 3.6万円)
・お小遣い 4万円の場合:毎月 4,000円(年間 4.8万円)
・お小遣い 5万円の場合:毎月 5,000円(年間 6.0万円)
少額に見えても、自分名義で自由に使える資産ができることで、急な付き合いや欲しいものができた時の「精神的なお守り」になります。
これらをしっかりと実現するには5つのコツに取り組んでいきましょう。
1. お小遣いをもらった瞬間に「先取り」で分ける
2. 月間の「用途別予算」を決め、翌月で調整する
3. 「持ち歩く金額」と「チャージ額」を物理的に制限する
4. 固定費の見直しで「毎月の純増額」を底上げする
5. 支出を「分析」し、満足度の低い浪費を特定する
このような仕組み(先取り、封筒分け、上限設定)や分析(出費見直し、浪費仕訳)をしっかりすることで、満足度のあるお小遣いと一緒に将来への投資もしっかりと実現ができるでしょう。
お小遣い制だけが夫婦のお金管理の方法ではない
ここまでお小遣い制について解説してきましたが、夫婦のお金を管理する方法は「お小遣い制」だけではありません。
世帯のお金管理スタイルは、大きく分けて以下の3つのアプローチが存在します。
【1. 完全なお小遣い制(合算管理)】
二人分の収入をすべて1つの口座にまとめ、そこからお互いにお小遣いを手渡す方法。
【2. 完全な別財布(担当制)】
「夫は家賃、妻は食費」のように項目ごとに分担し、残りのお金は一切共有しない方法。
【3. 共有するお金 + 個人のお金を分ける(ハイブリッド型)】
生活費や将来の貯金など「二人のお金」だけを共有口座やアプリで共有し、残りの「個人のお金」は各自の口座で自由に管理する方法。
特に共働き夫婦の場合は、生活費や将来の貯蓄など「二人のお金」は共有し、それ以外の「個人のお金」は各自で管理する方法も選択肢のひとつです。
OsidOriなら、この「共有するお金」と「個人のお金」を一つのアプリの中で分けて管理できます。
※共働き夫婦に人気の別財布管理のコツは、関連記事(夫婦の財布は別々でも大丈夫?別財布のメリット・デメリットと共働きの家計管理方法)で詳しく解説しています。
OsidOriなら「自分のお金」と「家族のお金」をスマートに両立できる
「お小遣い制の窮屈さは嫌だけれど、二人のお金はしっかり管理したい」というカップルにおすすめなのが、夫婦向け家計簿アプリ「OsidOri(オシドリ)」です。
| 項目 | 内容 |
|---|---|
| 料金 | 基本無料(プレミアムプランあり) |
| 対応OS | iOS / Android |
| 主な機能 | 共有家計簿、予算管理、AIレシート、口座・クレカ連携、共有/個人の切り替え、目標貯金、カレンダー機能 等 |
OsidOriの魅力
OsidOriの最大の特徴は、「共有したいお金」と「自分だけの個人のお金」を分けて管理できる点です。
家族への生活費報告はしっかり行いつつ、自分のお小遣い口座や貯金の進捗はプライベートな画面にキープできます。これなら、パートナーに見られたくないプライベートの買い物や趣味やサプライズのための貯金も、スマートに進められますよ。
よくある質問(FAQ)
夫婦のお小遣い制や金銭管理に関して、よく寄せられる疑問にお答えします。
- 夫婦のお小遣いは平均していくらくらいですか?
-
男性会社員で約3.9万円、女性会社員で約3.5万円が全国的な平均相場です。ただし、年代や働き方、お小遣いに昼食代や美容代が含まれているかによって適切な金額は大きく異なります。
- お小遣いは手取り収入の何割くらいが目安ですか?
-
一律に「手取りの○割が適正」とは言い切れません。まず生活費・固定費・貯蓄額を確保し、残った金額から夫婦それぞれの自由費を決める方法がおすすめです。例えば、世帯手取りの10%をお小遣いに充てる場合、手取り40万円なら夫婦合計4万円がひとつの試算になります。
- 共働きでもお小遣い制にした方がいいですか?
-
必ずしも一律のお小遣い制にする必要はありません[cite: 3, 8]。お互いに自立した収入がある場合は、生活費と共有貯金だけを出し合い、残りのお金は各自の口座で自由に管理する「共有+別財布」スタイルも非常に人気があります。
- 夫婦のお小遣いは同額にするべきですか?
-
同額にするとルールが分かりやすいメリットがあります。ただし、収入差や働き方、家事・育児負担などによっては、必ずしも同額が公平とは限りません。
- 昼食代や美容代はお小遣いに含めるべきですか?
-
どちらでも構いませんが、「含めるかどうか」を事前に二人で明確に握っておくことが不可欠です。 昼食代をお小遣いに含める場合は、その分だけお小遣い額を多めに設定してあげるのが現実的です。
まとめ
夫婦のお小遣い制について、大切なポイントを最後におさらいしましょう。
- 平均額はあくまで目安
男性約3.9万円、女性約3.5万円だが、無理に合わせる必要はない。 - 適正な割合は手取りの1割前後
ただし「昼食代や美容代を含めるか」などの範囲設定が最重要。 - 共働きのコツは境界線の明確化
どこまでを家計から出し、どこからを個人とするかを決める。 - 管理方法はひとつじゃない
完全なお小遣い制にこだわらず、共有のお金と個人のお金を分けるハイブリッド型も検討する。
夫婦のお金管理で最も避けるべきなのは、どちらか片方が「不公平だ」「自由がない」とストレスを溜め込んでしまうことです。
二人の自由とお互いへの信頼を守りながら、スマートにお金を管理できる「OsidOri」などの便利ツールも活用して、笑顔で続けられる我が家なりのベストなルールを見つけてみませんか?