「お互いに働いていて収入はあるのに、なぜか思うように貯金が増えない…」
「パートナーが毎月何にいくら使っているのか分からなくてモヤモヤする」
「他の共働き夫婦は、どうやって家計を管理しているんだろう?」
結婚や同棲をきっかけに二人で暮らし始めると、真っ先にぶつかるのが「お金の管理」という悩みですよね。
結論から言うと、共働き夫婦の家計管理に「たった一つの絶対的な正解」はありません。
大切なのは世間のやり方をそのまま真似することではなく、二人の性格や働き方、収入バランスに合った管理スタイルを選び、無理なく続けられる仕組みを作ることです。
この記事では、共働き夫婦のお金管理の実態データから、代表的な5つの管理方法の比較、失敗しないためのルール作り、そしてお互いの自由を守りながらスマートに管理できる最新の仕組みまで分かりやすく解説します!
夫婦のお金管理、みんなはどうしてる?
そもそも「周りの夫婦はどうお金を管理してるの?」と思いますよね。
夫婦向け共有家計簿アプリ「OsidOri(オシドリ)」が実施した2022年と2023年のユーザー調査(夫婦のお金に関するアンケート 378名)によると、夫婦のお金管理スタイルは大きく3つのタイプに分かれています。
その中では夫婦で財布を一つにする「一体型」が29%、それぞれがお金を出し合う「拠出型」が52%、担当別に払う項目を分ける「担当型」が19%となりました。
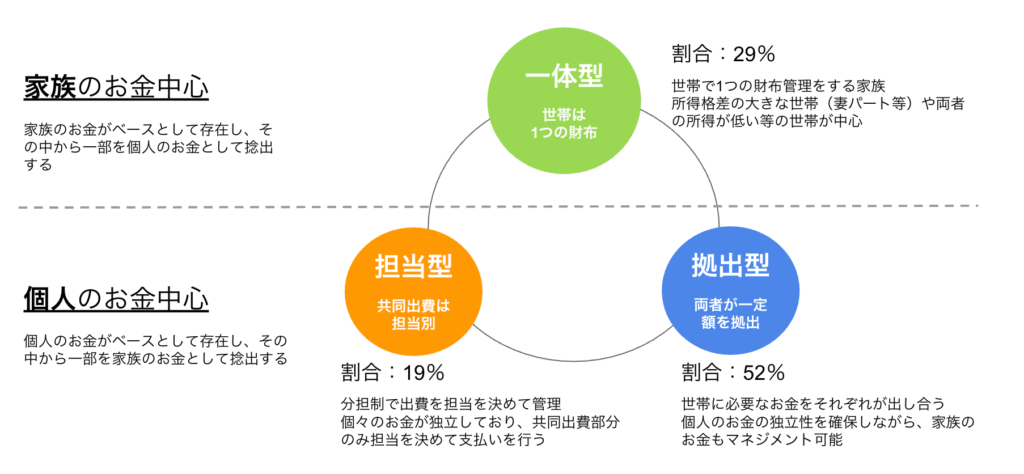
全体としては、二人の共通口座などに一定額を出し合う「拠出型」が半数以上を占めて最も人気を集めています。
さらに年代別で見てみると、20代・30代の若い共働き世帯ではその傾向が顕著です。

- 20代:拠出型 58% / 一体型 24% / 担当型 18%
- 30代:拠出型 53% / 一体型 28% / 担当型 20%
- 40代:拠出型 34% / 一体型 45% / 担当型 21%
20代・30代では5割以上のカップルが「拠出型」を選択しており、個人の自由とお互いの自立を保ちながら管理するスタイルが主流となっています。
一方で、子育てや住宅購入などのライフイベントが増える40代以降になると、世帯全体でまとめる「一体型(合算)」の割合が増えていくのも興味深いポイントです。
共働き夫婦のお金の管理方法5つ
アンケートの3パターンをさらに具体化すると、共働き夫婦のマネースタイルは以下の5つの運用方法に整理できます。それぞれの仕組み、メリット、弱点、向いている夫婦を確認してみましょう。
① 共通口座制(定額拠出スタイル)
毎月お互いが決まった金額(例:それぞれ毎月15万円ずつ)を「二人共通の銀行口座」へ入金し、家賃や食費などの生活費をそこから支払う方法です。
| 仕組み | 生活費専用の共通口座を作り、毎月定額を二人で振り込む。 |
| メリット | 残った自分の給料は自由につかえるため、個人の自由度と自立感が保てる。 |
| 弱点 | 収入差が大きい場合に定額折半だと不公平感が出やすい。手動振り込みだと手間がかかる。 |
| 向いてる夫婦 | 収入が同程度で、お互いのお小遣いや趣味の自由を守りたい夫婦。 |
② 費用別分担制(項目担当スタイル)
共通口座は作らず、「家賃と光熱費は夫」「食費と日用品は妻」というように費用の項目ごとに支払う担当者を分ける方法です。
| 仕組み | 項目ごとに担当を決め、担当はその支払いに対して自分のお金で支払う。 |
| メリット | 口座の作成や資金移動等を実施する必要がなく、すぐに始められる。 |
| 弱点 | 物価高や季節の変動(夏の電気代など)で負担バランスが崩れやすく、世帯全体の貯金額が見えにくい。 |
| 向いてる夫婦 | 口座開設などの手続きを省き、まずは手軽にお金管理をスタートしたい新婚カップル。 |
③ 立替・精算制(割り勘スタイル)
日々の買い出しや外食費などをその場にいる側がカードや現金で立て替え、月末や定期的なタイミングでまとめて精算(割り勘)する方法です。
| 仕組み | 立替データを記録しておき、定期的に差額を精算する。 |
| メリット | 1円単位まで正確かつ対等に精算できるため、公平感がある。 |
| 弱点 | レシート等の履歴の保管や、立て替え計算、入金処理等に手間がかかり、また漏れも発生。 |
| 向いてる夫婦 | 細かい計算が苦にならず、お互いの支払いをきっちりクリアにしたい夫婦。 |
④ 支出・貯蓄分担制(役割分離スタイル)
「夫の給与は生活費として使い、妻の給与は全額を貯金や新NISAの資産運用に回す」というように、使う役割と貯める役割を完全分離する方法です。
| 仕組み | 片方の収入を生活費、もう片方の収入を貯蓄に全振りする。 |
| メリット | 生活費と貯蓄を明確に分けられ、先取りで貯めやすい。 |
| 弱点 | 片方の収入で生活をやりくりする必要があり、自由なお金を安易に使うことができない。 |
| 向いてる夫婦 | 将来の資産形成や子どもの教育資金などに大きな費用がかかることが明確にわかっている世帯。 |
⑤ 完全合算制(お小遣いスタイル)
夫婦の給与をすべて1つのメイン口座へ集約し、そこから生活費や貯金を一括管理した上で、お互いに決まったお小遣いを手渡す方法です。
| 仕組み | 全収入を合算し、固定のお小遣い制にする。 |
| メリット | 世帯全体の収支を把握しやすく、貯蓄計画を立てやすい。 |
| 弱点 | 小遣い制となるため、資金の自由度が低く、窮屈に感じることもある。 |
| 向いてる夫婦 | 家計管理が得意な方が主導し、住宅購入や教育資金など明確な大型目標がある夫婦。 |
5つの家計管理方法を比較
「結局、自分たちにはどの方法が合っているの?」と迷う方のために、5つのスタイルの特徴を比較表にまとめました。
※一般的な特徴の目安となります
| 管理方法 | 個人の自由度 | 両者の公平性 | 全体の透明性 | 運用の容易性 |
| ① 共通口座制 | ◯ | ◎ | △ | △ |
| ② 費用別分担制 | ◎ | △ | ✕ | ◎ |
| ③ 立替・精算制 | ◎ | ◎ | ✕ | ✕ |
| ④ 支出・貯蓄分担制 | ✕ | ◎ | ◎ | ◎ |
| ⑤ 完全合算制 | ✕ | ◎ | ◎ | ◯ |
- 自由を残したい → ①共通口座制
- 手軽に始めたい → ②費用別分担制
- 支出をきっちり公平にしたい → ③立替・精算制
- 家計全体を完全に見える化したい → ④支出・貯蓄分担制、⑤完全合算制
ただし、収入差や子どもの誕生などで家計は変化するため、一度決めた方法をずっと続ける必要はありません。
共働き夫婦の家計管理で決めておく3つのルール
どんな管理スタイルを選ぶ場合でも、夫婦間で喧嘩やストレスを生ませないために守るべき「3つの基本ルール」があります。
① 生活費として共有する範囲を決める
どこまでを「二人の共有支出(生活費)」とし、どこからを「個人のお小遣い」とするかの境界線をあらかじめ揃えておきましょう。
家賃・光熱費・食費・日用品費は共有支出として問題ありませんが、個人用の服・美容院代・個人の交際費などをどちらから出すかを曖昧にしておくとトラブルの元になります。なお、夫婦間に大きな収入差がある場合は、機械的な「50:50の折半」にこだわらず、手取り額の比率に応じた分担(例:6:4など)を検討するのが円満のコツです。
※共働き夫婦の詳しい生活費割合や収入差がある場合の計算方法は、こちらの関連記事(共働き夫婦の生活費の割合は?収入差がある場合の負担・分担方法を解説])で詳しく解説しています。
② 将来の貯蓄目標を決める
「余ったお金を貯金しよう」という運用では、なかなか資産は増えません。
「何年後の住宅購入のために〇〇万円」「子どもの教育費として〇〇万円」というように、具体的に「いつまでに・何のために・いくら貯めるか」という目標(ゴール)を二人で数値化して先取り貯金する仕組みを作ることが重要です。
③ お互いが家計を確認できる状態にする
どちらか一方だけに家計管理を任せきりにせず、お互いが「今、我が家にいくら貯金があって、何にいくら使われているか」をいつでも確認できる透明性を作っておきましょう。
定期的な「月1回のカジュアルな家計チェック」を習慣にするだけで、すれ違いや家計のブラックボックス化を防ぎやすくなります。
共通財布にする?別財布のままでもいい?
「やっぱり結婚したら、お財布はひとつにまとめるべきなのかな…」とお悩みの方も多いはずです。
結論から言うと、無理に財布を完全にひとつにまとめる必要は全くありません。
夫婦で共有すべきなのは、あくまで「生活費」「共同の貯金」「将来のライフ目標」という家族のお金であって、個人のプライベートな支出まですべて公開・合算する必要はないのです。
自分個人の趣味やお小遣い口座は自由に保ちつつ、家族のお金だけを共有する「別財布スタイル」も選択肢の一つです。一方、世帯全体のお金を把握しやすい完全合算にもメリットがあります。
大切なのは財布を一つにするかどうかではなく、「どこまでを二人のお金として共有するか」を夫婦で決めることです。
※共働きの別財布管理のメリットや上手な運用のコツは、こちらの関連記事(夫婦の財布は別々でも大丈夫?別財布のメリット・デメリットと共働きの家計管理方法)で詳しく解説しています。
家計管理は「頑張る」より自動化する
家計管理を長続きさせるための最大の秘訣は、「根性や努力(手入力や手作業の振り込み)に頼らない設計にすること」です。
- 毎月レシートを見ながらExcelや手帳に入力する
- 毎月給料日にATMに並んで共通口座に振込手続きをする
こうした「頑張り」が必要な運用は、忙しい共働き生活の中でどちらかが疲れてしまい、挫折や未振込による喧嘩の原因になります。
銀行口座やクレジットカードの金融連携、自動明細取得機能などを活用し、「意識しなくても裏側で自動的にお金が記録・共有される仕組み」をアプリなどで構築してしまうのが賢い選択です。
※給料日の資金移動や振り分けを全自動化する具体的な仕組みについては、こちらの関連記事(給料日の口座振り分けを全自動化する方法)で詳しく解説しています。
OsidOriなら「二人のお金」と「自分のお金」を分けて管理できる
「自分のお小遣いや過去の個人貯金はプライベートに守りたいけれど、二人のお金だけはスマートに共有して貯めたい!」
そんな共働き夫婦に合うのが、夫婦・カップル専用の共有家計簿アプリ「OsidOri(オシドリ)」です。
夫婦の家計管理に特化したおすすめのアプリが「OsidOri(オシドリ)」です 。
| 項目 | 内容 |
|---|---|
| 料金 | 基本無料 |
| 対応OS | iOS / Android |
| 主な機能 | 金融連携、AIレシート、共有/個人の切り替え、目標貯金、カレンダー機能 |
| 特徴 | 「見せたいお金」と「自分だけのお金」を1つのアプリで管理可能 |
OsidOriの魅力
最大のメリットは、「個人のプライバシー」と「夫婦の共有」を両立できる点です。
自分の全ての支出を見られるのは抵抗があるという方でも、共有したい銀行口座やカードだけを選んで同期できるため、ストレスなく続けられます。
管理を一人で背負うのではなく、二人で「見える化」することで、揉めない家計管理が実現します。
まとめ:お金の管理もしっかり話し合える夫婦になろう
夫婦のお金の管理は、どちらかが我慢するものではなく、二人の未来を明るくするための共同作業です。
まずは今回紹介した5つのやり方から自分たちに合いそうなものを選び、話し合いを始めてみてください。
「管理の手間を減らして、もっと楽しく貯めたい」と感じたら、ぜひ家計簿アプリ「OsidOri」を試してみてください。お金の話が「揉める原因」から「未来を創るための前向きな会話」に変わるはずです 。
まずは今夜、パートナーに「将来のために一緒にお金の状況を確認してみない?」と声をかけることから始めてみませんか?